{itemname}
{itemname}
香港二樓書店 > 今日好書推介
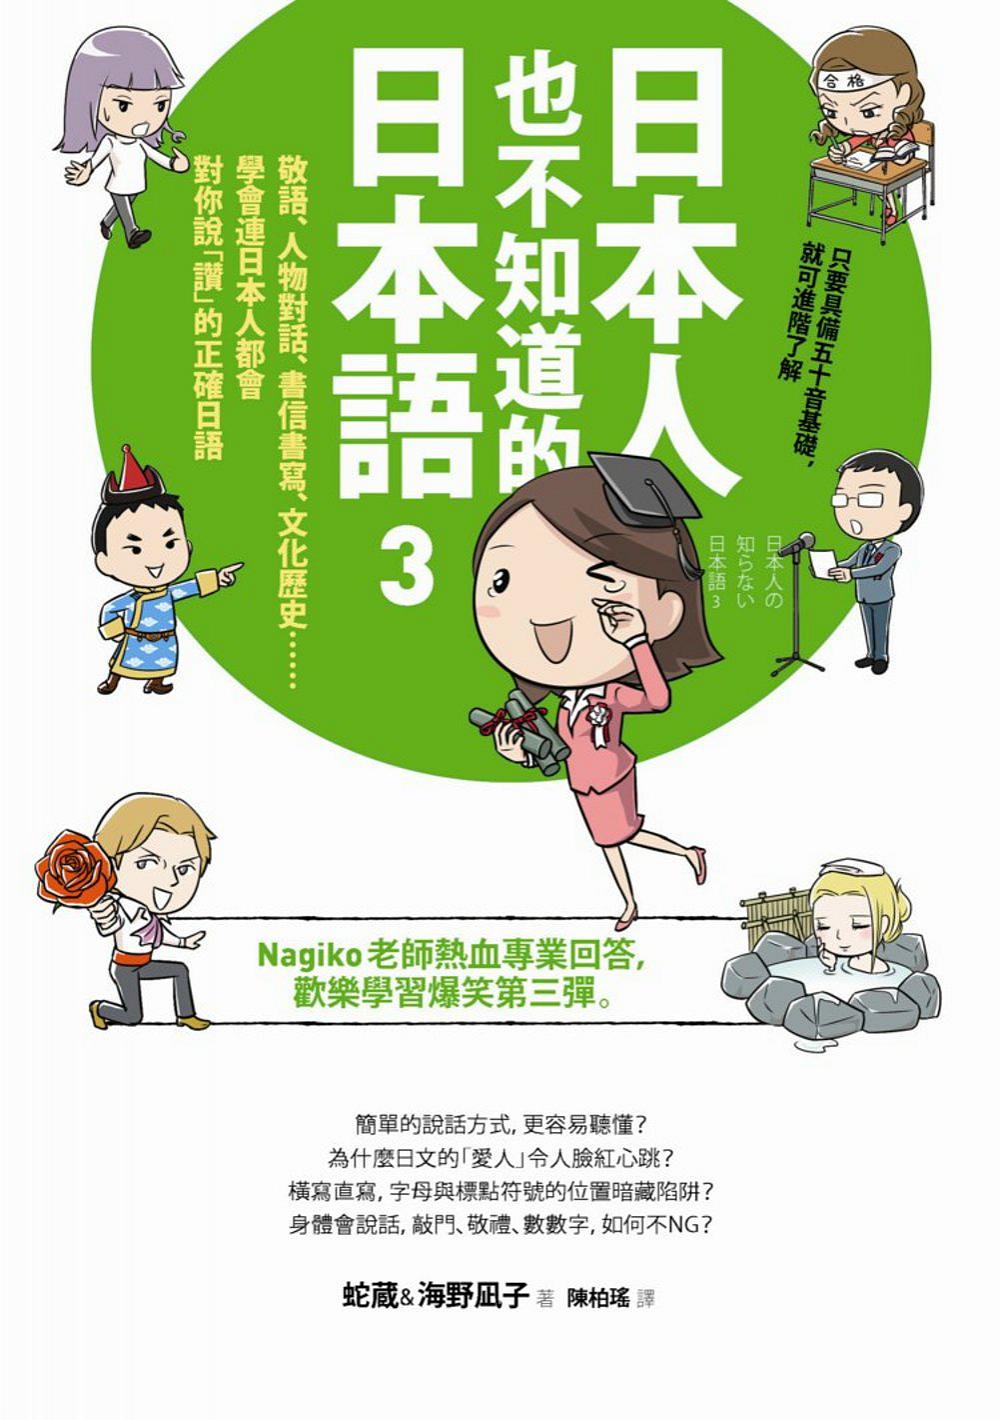
日本人也不知道的日本語3:敬語、人物對話、書信書寫、文化歷史……學會連日本人都會對你說「讚」的正確日語
定價87.00元
8
折優惠:
HK$69.6
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
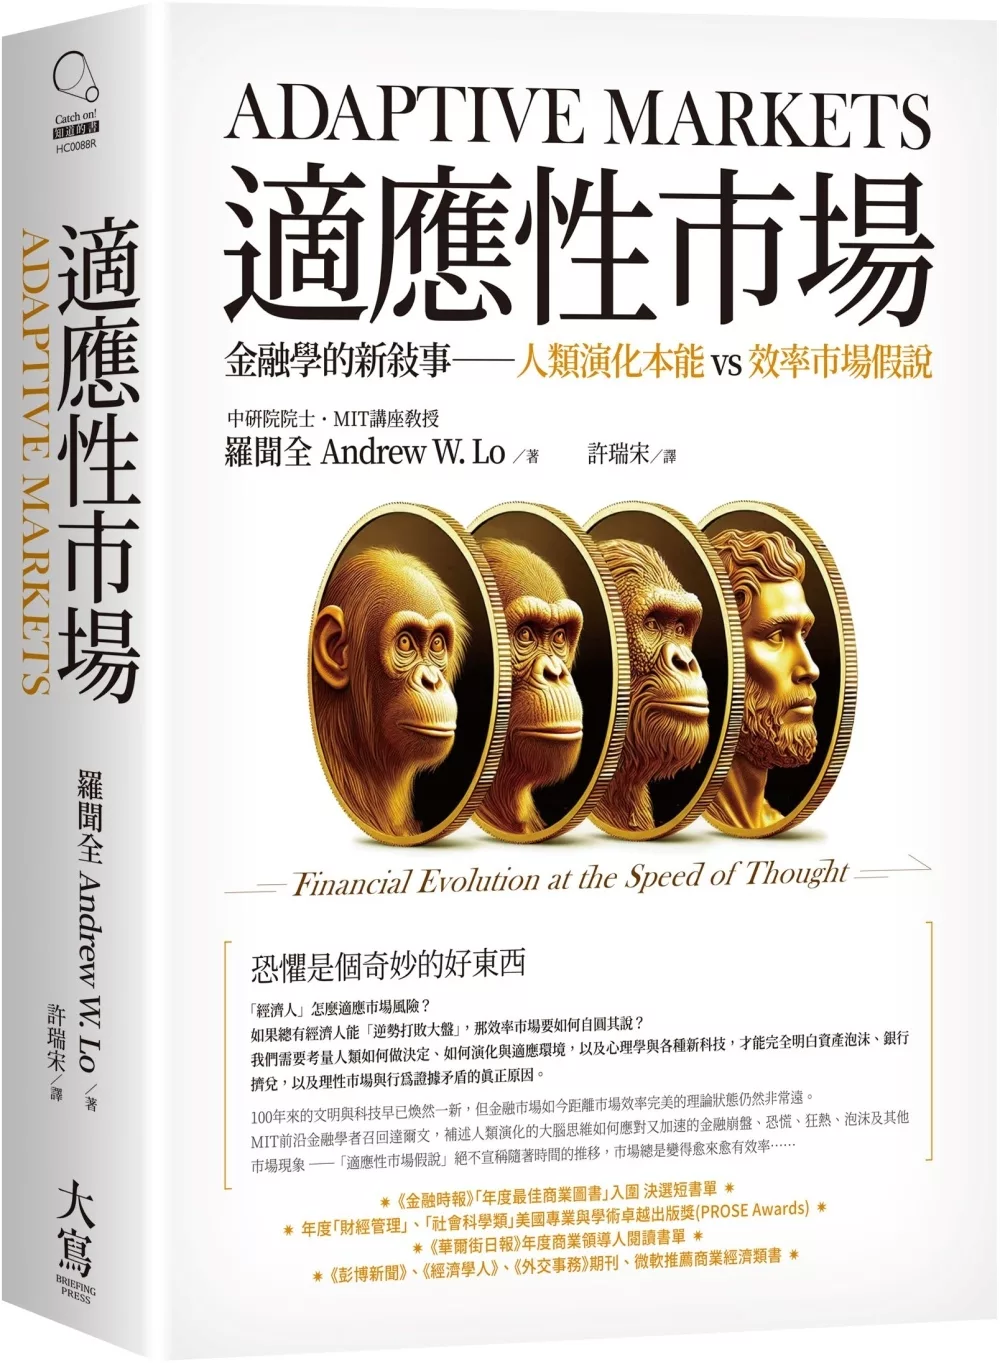
適應性市場:金融學的新敘事 人類演化本能vs效率市場假說
沒有庫存
訂購需時10-14天
9786267293843
羅聞全
許瑞宋
大寫出版
2024年11月25日
250.00 元
HK$ 212.5
詳
細
資
料
ISBN:9786267293843</li><li>叢書系列:<a href=https://www.2-floor.dyndns.org/web/sys_puballb/books/?se=catch+On&pubid=briefing>catch On</a></li><li>規格:平裝 / 592頁 / 16 x 22 x 2.8 cm / 普通級 / 單色印刷 / 初版</li><li>出版地:台灣
catch On
分
類
商業理財
>
經濟/趨勢
>
金融
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;">
※本書為繁體中文版二版書,首版書名為《適應:金融演化新思維》<br>
<br>
《金融時報》「年度最佳商業圖書」決選入圍(short list)<br>
年度「財經管理」、「社會科學類」美國專業與學術卓越出版獎(PROSE Awards)<br>
《華爾街日報》年度商業領導人閱讀書單<br>
<br>
中研院院士.MIT講座教授新金融理論鉅著,<br>
顛覆與挑戰傳統理性市場框架<br>
人類有千年的演化本能,當我們開始「投資」時,市場上就不只有理性的利益算計!<br>
<br>
美國有一半的人在股市有投資,但經濟學家無法就這個關鍵問題達成共識:投資人和市場是像現代金融理論假定的那樣,既理性又有效率,還是一如行為經濟學家所想、金融泡沫和危機所暗示的那樣,既不理性又沒效率?這是經濟學中最重大的爭論之一,結果攸關投資管理和金融監理是否真有價值。在這本開創性的著作中,羅聞全針對此一爭論提出「適應性市場假說」,理性與不理性的因素都在這個新框架中並存。<br>
<br>
本書利用心理學、演化生物學、神經科學、人工智慧和其他領域的發現,說明市場效率理論並非錯誤、只是不完整。市場不穩定時,投資人本能地作出反應,產生其他人可以利用的效率不彰情況。<br>
<br>
從人類最重要的天賦之一──「恐懼」開始,重量級金融學人羅聞全以許多引人入勝的故事展開了一趟迷人的知性旅程,從市場效率的起源及其失敗講起,進而討論投資人行為的基礎,最後談到這些爭論的實務意義──包括對沖基金如何已經成為「金融界的加拉巴哥群島」、2008年的金融市場崩盤實際上是怎麼一回事,以及我們可以如何避免未來的危機。<br>
<br>
人性會如何「適應」市場?<br>
每當金融瘋狂時,「效率」市場為何失靈?理性的經濟人們為何會同時陷入瘋狂?<br>
本書最重要的主張是,我們需要一個新理論,探究大腦的深處,考量人類如何做決定、如何演化與適應環境,以及心理學與各種新科技,才能完全明白資產泡沫、銀行擠兌,以及理性市場與行為證據矛盾的真正原因。我們徹底需要更深入理解人類在個體與群體環境下的適應本能,補足充滿數學化的效率市場與定價理論;同時,提出一個與未來世界更契合的金融設計。<br>
<br>
這本書也針對許許多多經濟學的基本問題提出抱負不凡的新思考,所有想了解市場真正運作方式的人都不應錯過。<br>
<br>
<strong>書評推薦</strong><br>
<br>
「本書的最大特色是在堅實的理論與實證基礎上,對金融市場的運作提出一個嶄新的詮釋,不論是金融業者、監理人員、還是財經學者,看完本書後基本上都會對金融市場產生一個全新的看法……我認為此書的論點極有潛力成為金融業界的「遊戲規則改變者」(Game Changer) 。對於像我一樣的學者而言,本書在學理上所提出的許多論證雖已然很有說服力,但因對現行金融理論非常像是一個很有破壞性的創新,必然會促成更多的理論爭辯與研究比較,我對這種學理上的躍進以及隨之產生的學術辯論有很大的期待。」──國立清華大學計量財務金融系教授 鍾經樊<br>
<br>
「羅聞全說得好:金融必須要有目的,金融工程可以用來促進大規模投機,也可以用來為新藥研發募資。人類不應容許金融主宰目標,而應該用目標來主宰金融。德國政治家俾斯麥曾說,政治是『創造可能的藝術』(the art of the possible)。順著這種思路,金融運作就是「創造可能的促進者」(the facilitator of the possible)。<br>
巨大的社會難題要求人類有效合作與運用集體智慧。金融運作是目前人類運用集體智慧的最高效手段。適應性市場假說指出,僅憑獲利動機不足以解釋市場在組織人類行為上的成就:人類受恐懼與貪婪驅使,但還有公平、正義與想像力。」──胡一天(源鉑資本創辦人暨執行長)<br>
<br>
「羅聞全是傑出的金融經濟學家、富遠見的創新者、勇敢的反向操作者、天才作家和堅定的理想主義者。這些特徵彰顯在這本傑作上,它追蹤『金融創新的演化爆發』;這場爆發始於先鋒集團1974年創立追蹤標準普爾500指數的史上第一檔指數共同基金。我仍堅信指數基金,但羅博士這本書說服我對投資技術的新世界、投資人偏好、交易效率和比我聰明者的智慧保持開放(或至少不完全否定)的態度。」──約翰.伯格(John Bogle),先鋒集團(Vanguard Group)創始人,指數共同基金之父,著有《買對基金賺大錢》(The Little Book of Common Sense Investing)<br>
<br>
「我們講故事,從故事中學習,也編造故事。在這本出色的著作中,羅聞全解釋了故事對我們的吸引力如何驅動市場、闡明以往的大災難,以及揭示未來利用金融工程拯救世界的機會。他將這一切綜合到他自己迷人的故事中。」──派特.亨利.溫斯頓(Patrick Henry Winston),麻省理工學院教授<br>
<br>
「如果你不相信教條式經濟理論,渴望有一套連貫的說法解釋市場經濟如何既帶給社會巨大的好處,也造成巨大的痛苦,你會覺得這本書很有吸引力。羅聞全結合他對金融的深刻理解和生物學、心理學與倫理學方面的廣泛知識,提出動人的觀點,說明了金融工程可以如何發揮強大的力量,造就一個比較公平、健康和繁榮的世界。」──彼得.漢考克(Peter Hancock),美國國際集團(AIG)前總裁暨執行長<br>
<br>
「羅聞全結合廣博的學識和富啟發性的敘述風格,提出有關市場如何運作和如何提升市場監理效力的創見。這本重要著作既有教育意義,也有娛樂價值,負責維護市場健康的人應該從中學習。」──西蒙.萊文(Simon A. Levin),普林斯頓大學教授<br>
<br>
「這本書非常精彩。羅聞全在書中反思經濟學中的理性論,利用心理學、神經科學、生物學以至有關金融創新和金融危機的研究,從效率市場假說講到他自己的適應性市場假說。本書提出許多寶貴的發現,而且充滿感情──包括熱情、喜悅、挫折與痛苦。它本身就體現了理性思考與人的情感關係緊密這個重要發現。」──清瀧信宏,普林斯頓大學教授
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
<strong>首版中文版推薦序1 羅聞全教授與其「適應性市場假說」�鍾經樊<br>
首版中文版推薦序2 巨靈章魚鯊與演化金融學�胡一天<br>
<br>
引言? 金融恐懼因素</strong><br>
家庭觀眾請勿模仿<br>
大鴻溝<br>
宅宅的復仇<br>
<br>
<strong>第1章 現在我們是否都是經濟人?</strong><br>
悲劇與群眾的智慧<br>
漫步歷史<br>
效率市場之誕生<br>
透視效率市場<br>
所謂的理性預期<br>
效率市場之應用<br>
<br>
<strong>第2章 如果你那麼聰明,為什麼卻沒錢?</strong><br>
否定隨機漫步論<br>
風險vs.不確定性和艾斯伯格矛盾<br>
贏的感覺雖然爽,輸的傷害更痛<br>
無限注德州撲克、流氓交易員與監理官員<br>
機率對應與三月瘋<br>
人類作為預測機器<br>
打倒一個理論要靠另一個理論<br>
文化衝擊<br>
<br>
<strong>第3章 如果你那麼有錢,為什麼卻不聰明?</strong><br>
探索人腦的運作<br>
神經科學的顯微鏡<br>
恐懼<br>
痛楚<br>
愉悅與貪婪<br>
測量交易員的生理反應<br>
優秀交易員的素質<br>
以神經通貨思考金錢<br>
我全部都要,現在就要<br>
<br>
<strong>第4章 敘事的力量</strong><br>
理性的新意義<br>
人體中的火警警報器和自動灑水系統<br>
恐懼因素與金融財務<br>
我知道你知道我知道<br>
經濟人與左腦<br>
擔當執行長的前額葉皮質<br>
預言自我實現的力量<br>
費克羅拉—史上最好的小學三年級老師<br>
敘事能力就是智能<br>
<br>
<strong>第5章 演化革命</strong><br>
動物園的一天<br>
演化革命<br>
是假設故事還是科學事實?<br>
擇選的威力<br>
變化使生命多彩多姿<br>
「笨蛋,關鍵是環境!」<br>
智人出現<br>
經濟人登場<br>
演化的等級8<br>
瑞典雙胞胎與儲蓄<br>
與思想同速的演化<br>
社會生物學與演化心理學<br>
鉅富者生存?<br>
<br>
<strong>第6章 適應性市場假說</strong><br>
打倒一個理論要靠另一個理論<br>
賽蒙說滿意就好<br>
超人外套<br>
適應性市場假說<br>
破解機率對應現象<br>
大自然厭惡不分散的押注<br>
笨蛋,問題當然還是在環境!<br>
經濟人與特殊風險<br>
風險趨避行為的由來<br>
效率市場假說vs.適應性市場假說<br>
物理學羡慕症<br>
站在巨人的肩膀上<br>
<br>
<strong>第7章 金融界的加拉巴哥群島</strong><br>
量子力學<br>
不可能的任務<br>
演化之島<br>
對沖基金群島<br>
對沖基金演化史<br>
量化派誕生<br>
宅宅的復仇<br>
量化派成為主流<br>
隨機漫步之演化<br>
手機與喀拉拉漁民<br>
<br>
<strong>第8章 適應性市場假說的實踐</strong><br>
傳統投資範式<br>
大調和時期<br>
新世界秩序<br>
風險、報酬與懲罰<br>
投資民主化<br>
新類型的指數基金<br>
聰明貝他vs.蠢西格瑪<br>
解散阿爾法貝他西格瑪兄弟會<br>
再論隨機漫步假說<br>
新投資範式<br>
2007年8月的量化崩盤<br>
鑑識金融學<br>
適應性市場與流動性螺旋<br>
1998 vs. 2007<br>
<br>
<strong>第9章 恐懼、貪婪與金融危機</strong><br>
生態系統生態學<br>
金融危機基本概念<br>
像羅生門那麼明確<br>
薪酬與獎勵問題?<br>
監理官員嚴重疏忽?<br>
紅色藥丸,抑或藍色藥丸?<br>
我們可以避免這場危機嗎?<br>
適應性市場假說的解釋<br>
正常與不正常的意外<br>
流動性萎縮徵兆<br>
<br>
<strong>第10章 金融界的惡行</strong><br>
金融為王<br>
比龐茲更厲害<br>
最後通牒賽局<br>
道德神經科學?<br>
金融運作公平嗎?<br>
金融業與哥頓蓋柯效應<br>
監理文化<br>
又是環境問題<br>
摩爾定律vs.莫非定律<br>
複雜性殘忍之處<br>
<br>
<strong>第11章 修復金融體系</strong><br>
有所防備<br>
生態系統管理<br>
適應性監理方式<br>
將法律當作軟體分析<br>
金融網絡圖<br>
危機調查<br>
兼顧隱私與資訊透明需求<br>
反蓋柯療法<br>
<br>
<strong>第12章 金融界的前人未至之境</strong><br>
星艦迷航記的啟發<br>
「電腦,管理我的投資組合!」<br>
治療癌症<br>
消除貧窮<br>
一種新敘事<br>
我想成為羅德士那樣的人<br>
適應<br>
<br>
<strong>致謝<br>
注釋<br>
參考書目</strong>
</div>
序
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
<strong>引言<br>
<br>
金融恐懼因素</strong><br>
<br>
恐懼是奇妙的好東西。數年前,一個名叫湯普森(Robert Thompson)的機師前往一家便利店,想買幾本雜誌。但他一走進店裡,因為感受到壓倒性的恐懼感,馬上掉頭離開。當時他完全不知道為什麼會這樣。 他後來才知道,當時那家便利店被持槍搶劫;湯普森離開後不久,一名警官進入店裡,慘遭槍殺。在人身安全專家、暢銷書《恐懼的天賦》(The Gift of Fear)作者德貝克(Gavin de Becker)細心指導下,湯普森事後才意識到,當時有些情況可能引發了他的恐懼:儘管天氣炎熱,有名顧客穿著厚重的外套;店員全神注意那名顧客;一輛汽車歪歪地停在店門外,引擎還開著。但湯普森幾乎是立即決定離開那家商店,當時甚至沒意識到自己看到了任何異常情況。<br>
<br>
我們的恐懼是一種精密儀器。神經科學家已經證明,我們的恐懼反射(fear reflexes)非常精細,而我們出於恐懼的反應,速度遠快於我們意識心智(conscious mind)的感知。人身安全受威脅時,我們的「戰或逃」(fight or flight)反應有助人類這個物種生存下去;這種反應的特徵包括血壓上升、反射反應加快和腎上腺素激增。德貝克指出,湯普森先生正是因此得以生存。<br>
<br>
但是,原來我們在其他方面──情感上、社交上、財務上──受威脅時,也常常觸發相同神經迴路的反應,而這正是問題所在。雖然「戰或逃」反應在酒吧打鬥和戰場以外的情況下,有時可能對我們有用,但在股市崩盤、你的退休儲蓄價值腰斬時,這種反應對你肯定沒有幫助。留下應戰或逃離現場那種反射反應,是人類因應猛獸和其他環境威脅,在數十萬年的演化中形成的。相對之下,金錢的歷史只有數千年,以演化的尺度而言不過是一瞬間。人類創造的股票市場,歷史比金錢更短。智人(homo sapiens)還沒有時間去適應現代生活的各種新現實,這對投資人、投資組合經理人和其他人造成某些挑戰,但也造就某些機會。<br>
<br>
我們需要一種思考金融市場和人類行為的新方式,而這正是本書要提出的。我將這種新思維稱為「適應性市場假說」(Adaptive Markets Hypothesis)。 我用「適應性市場」一詞概括演化在塑造人類行為和金融市場中發揮的多重作用,用「假說」一詞將這個新框架與「效率市場假說」(Efficient Markets Hypothesis)連結起來並與之對照。效率市場假說是投資業界和多數金融學者接受的理論,它告訴我們世上沒有免費午餐,尤其是在華爾街:如果金融市場的價格已經充分反映所有相關資訊,試圖打敗市場便是無望成功的。你應該做的是將所有資金投入盡可能分散投資的被動式指數基金,長期投資在股票上。這種說法聽起來很熟悉,對吧?這正是現今商學院教的理論,也正是你的經紀商、理財顧問和投資組合經理人學的理論。2013年,芝加哥大學金融學教授法瑪(Eugene F. Fama)正是因為這種效率市場理論,榮獲諾貝爾經濟學獎。<br>
<br>
適應性市場假說是基於這種見解:投資人和金融市場的表現,比較適合以生物學而非物理學的框架來理解;那是一群活的生物為求生存彼此競爭,而不是一些無生命的物體受制於永恆不變的運動定律。這個簡單的事實有深遠的涵義。首先,它意味著要理解金融業的內部運作,演化原理(競爭、創新、繁殖、適應)比類似物理學的理性經濟分析更有用。它意味著市場價格未必總是反映所有可得的資訊,而是可能因為人類強烈的情緒反應(如恐懼和貪婪),不時偏離理性定價關係。它意味著承受市場風險並非總是能獲得市場報酬。它意味著長期投資在股票上未必總是好主意,尤其是如果你的儲蓄可能在短時間內損失殆盡的話。此外,它也意味著相對於開明自利(enlightened self-interest),變動不定的商業環境和各種適應反應,往往是驅動投資人行為和市場動態的更重要因素──暴民之瘋狂有時會壓倒群眾的智慧。<br>
<br>
這並不是說理性的經濟學毫無價值;相反,金融經濟學仍是華爾街最重視的專業領域之一(尤其是如果你認為金融學博士的起薪具有指標意義的話)。暴民的瘋狂終究會平息,由群眾的智慧取而代之,至少在下一場衝擊擾亂現狀之前是這樣。從適應性市場的角度看來,效率市場假說並非錯誤──它只是不完整。情況就像盲人摸象那個寓言:五個失明的僧人第一次遇到大象,因為自小失明,他們對眼前的奇怪動物毫無概念。一名僧人摸到象腿,他的結論是「大象就像一棵樹」;另一名僧人摸到象鼻,他因此說「大象像一條蛇」。其他僧人因為摸到大象不同的部位,各有不同結論。每一名僧人的想法都局部正確,但他們全都未能得出正確的整體概念。我們需要一套更好的理論。<br>
<br>
在某些情況下,市場確實看似有效率;這種情況就是投資人有機會適應現行商業環境,而這種環境在足夠長的一段時間內保持相對穩定。如果你覺得前面這句話像是保單中的小字體附加說明,它確實是這樣;商業環境經常劇烈改變,而怎樣的時間才算「足夠長」則取決於許多因素。舉個例子,假設在2007年10月至2009年2月間,你所有的儲蓄都投資在標準普爾500指數上──該指數由500家美國大型上市公司構成,代表一個相當多元化的股票投資組合。在壓力沉重的那17個月間,你畢生的儲蓄會損失約51%。你每個月看著自己的退休儲蓄蒸發數個百分點,真的能不動如山嗎?還是到了某個點,你的「恐懼因素」將支配你,導致你賣股套現?<br>
<br>
雖然我們的恐懼反射或許可以保護我們的人身安全,這種本能反應對防止我們損失大量金錢幾乎毫無幫助。心理學家和行為經濟學家均承認,持續的情緒壓力會損害我們作出理性決定的能力。恐懼導致我們錯上加錯而非及時停損,導致我們在底部賣出並在頂部重新買進,導致我們掉入許多廣為人知的其他陷阱;這些錯誤打擊多數小投資人,也困擾不少金融專業人士。恐懼使我們在市場中變得脆弱。<br>
<br>
這正是為什麼我們需要一個兼顧恐懼因素和理性行為、比較完整的新框架來思考金融市場。一如沒有一個盲僧能只靠自己得出大象的完整概念,我們必須綜合多個領域的洞見,才能完整地理解金融市場如何運作和為何失靈。<br>
<br>
本書將闡述我在學術生涯中如何走過一趟知性旅程,得出適應性市場假說。這趟旅程並非一條直路通往目的地,有時我們將短暫探索其他學科,包括心理學、演化生物學、神經科學和人工智慧。這些探索並非無關宏旨,它們對解決理性市場論與行為證據之間的明顯矛盾至關緊要。我們並非只能接受一種觀點並否定另一種,而是可以在一個連貫的適應性框架中調和對立的兩種觀點。<br>
<br>
我們必須對人腦的運作方式、我們如何做決定、人類的行為如何演化和適應環境有所認識,才能真正明白資產泡沫、銀行擠兌和退休規劃。我們借助的每一個學科就像一名盲僧,無法提供一套完整的理論,但全部綜合起來,我們就能非常清楚地看見大象。<br>
<br>
<strong> 家庭觀眾請勿模仿</strong><br>
<br>
許多人面對金融市場的力量時,曾個別感到恐懼,但在2008這一年,全球金融危機使全世界嚐到了金融恐懼的滋味。投資銀行雷曼兄弟在這一年宣告破產,世界各地的股市應聲重挫,個人退休儲蓄帳戶嚴重受創。無論你是持有六成股票四成債券還是三成股票七成債券,你的損失都超出預期;你甚至可能不曾想過自己有一天會損失這麼多。只有幸運的少數投資人在2008年未受打擊,他們剛好都投資在美國公債上或持有現金,此外也有少數對沖基金經理毫髮未傷。年底時世人再受衝擊:馬多夫醜聞2008年12月曝光。馬多夫主導的這個龐氏騙局規模巨大,當年行騙的查爾斯.龐茲(Charles Ponzi)相較之下簡直不入流。在2008這一年,投資人再次學會畏懼市場。<br>
<br>
為什麼我們會如此措手不及?部分原因在於權威人士告訴我們,這種事不可能發生。學者告訴我們,市場的理性程度和效率水準,是任何個別人士永遠無法企及的。他們說,畢竟市場價格充分反映所有可得的資訊。受歡迎的投資大師告訴我們,別想打敗大盤了,也別想仰賴我們有缺陷的直覺。他們說,市場價格總是對的;我們大可拿出一張個股清單,以擲飛鏢的方式選出一組個股作為投資標的,因為這種做法的投資績效不會輸給投資專業人士。他們說,我們應該買進並持有一個相當多元化的股票和債券被動投資組合,最好是利用免收銷售費(no-load)的指數共同基金或指數股票型基金(ETF),而這種投資方式幾乎完全不需要我們動腦筋。市場已經考慮了所有因素。市場總是考慮所有因素。<br>
<br>
這種理想主義的市場觀念仍然困擾專業的投資經理人,但其基本概念已有逾40年的歷史。長期從事財經新聞工作的索羅維基(James Surowiecki)稱之為「群眾的智慧」(他那本闡述此一概念的可喜著作正是名為《群眾的智慧》),恰恰顛覆了麥凱(Charles Mackay)「群眾的瘋狂」那個著名說法。 數十年的學術研究指出,而且是具說服力地指出,試圖打敗市場是徒勞無功的愚行。資產的市場價格若出現任何形態或規律,尋求獲利的投資人將立即加以利用,然後資產價格必將恢復隨機波動。投資人創造出具有完美效率的市場。既然如此,為什麼不跟隨市場波動就好呢?這種理論不但替法瑪贏得諾貝爾經濟學獎,還成為如今管理數兆美元的指數基金產業的出發點。<br>
<br>
這套理論的正式名稱就是效率市場假說,墨基爾(Burton Malkiel)1973年出版的暢銷書《隨機漫步華爾街》(A Random Walk Down Wall Street;註:台灣中譯本書名為《漫步華爾街》)首度將該理論普遍傳播給投資人。墨基爾是普林斯頓大學經濟學家,他告訴我們,長期而言,股價波動就像醉漢走路,路徑曲折、飄忽不定、不可預料,所以他那本著作以「隨機漫步華爾街」為書名。墨基爾提出這個顯然的結論:如果股價走勢有如隨機漫步,為什麼要付錢給專業投資經理人呢?他建議讀者將資金放在標的多元化、收費極低的被動式共同基金上──數以百萬計的讀者確實這麼做了。<br>
<br>
因為某種奇妙的機緣,墨基爾的著作出版一年後,普林斯頓一名前本科生創立了一家共同基金公司,其宗旨恰恰是為投資人提供墨基爾倡導的那種基金。你可能已經聽過這個人,他就是指數基金先驅約翰.伯格(John C. Bogle)。他當年的小型新創企業先鋒集團(Vanguard Group)如今管理超過3兆美元的資產,2014年12月31日時雇用超過一萬四千人。 先鋒集團發出的主要訊息是「家庭觀眾請勿模仿」,這也是它對廣大消費者最常提出的忠告。不要試圖打敗市場。利用標的多元化的股票指數基金,堅持買進後持有的被動投資方式,持有資產直到退休。<br>
<br>
但是,現實中不乏投資人確實打敗市場的例子,以前和現在都有。有些著名的投資組合經理人決定性地大勝市場,例如巴菲特(Warren Buffett)、彼得.林區(Peter Lynch)和索羅斯(George Soros)。但你聽過詹姆士.西蒙斯(James Simons)嗎?1988年,這名前大學教授創立了一檔基金,利用他自創的數學模型買賣期貨。在它的頭11年間,西蒙斯的「大獎章基金」(Medallion Fund)累計淨報酬2,478.8%,年均34.4%,此後也保持類似績效,但因為不再接受新資金投入,詳情不明。2016年,《富比世》(Forbes)估計西蒙斯身家達155億美元,2015年賺了15億美元。西蒙斯可不是靠投資指數基金致富的。如果說市場有效率,要如何解釋這種情況呢?<br>
<br>
<strong> 大鴻溝</strong><br>
<br>
2008年之後,理財顧問和金融學者均顯得天真幼稚、智慧不足。數以百萬計的人忠誠地投資在有效率和理性的市場上,結果如何?在這場金融危機中,專業尊嚴受創最深的莫過於學術界。這場危機使專業經濟學家之間的決裂更難調解。鴻溝的一邊是自由市場經濟學家,他們認為我們全都是經濟上理性的成年人,受供應與需求法則約束。鴻溝的另一邊是行為經濟學家,他們認為我們全都是非理性的動物,受恐懼與貪婪驅動,一如許多其他哺乳類物種。<br>
<br>
有些爭論完全是學術性的,但這一個不是。如果你相信人是理性的和市場是有效率的,你對許多問題的看法基本上已經確定,例如槍械管制(你會認為不必管制),立法保護消費者(消費者自己應該小心),福利方案(會產生太多非意圖結果),金融衍生商品監理(最好是容許市場百花齊放),應該投資在被動指數基金還是非常主動的對沖基金(只應投資指數基金),金融危機的起因(政府對房屋和房貸市場干預太多),以及政府是否應該有積極措施因應金融危機(政府在金融方面的首要作用,應該是產生和驗證資訊,以便資訊反映在市場價格上)。<br>
<br>
這場金融危機變成一場意識形態大戰中的一個戰場。率先受傷的人包括美國聯邦準備理事會前主席葛林斯潘(Alan Greenspan)。記者伍德華(Bob Woodward)在他2000年出版的葛林斯潘傳記中,稱這位央行總裁為「大師」(Maestro),而這本傳記正是以此為書名。葛林斯潘1987至2006年間擔任聯準會主席,是史上最受敬重的央行總裁之一,史無前例地連續掌管美國央行五個任期之久──無論是民主黨還是共和黨人擔任總統,他都獲得白宮大力支持。2005年,來自世界各地的經濟學家和政策制定者在懷俄明州傑克森洞(Jackson Hole)舉行了一個特別會議,檢視葛林斯潘遺留的影響。經濟學家布林德(Alan Blinder)和雷伊斯(Ricardo Reis)當時認為:「雖然紀錄上有一些瑕疵,但整體而言,我們認為他很可能是歷來最優秀的央行總裁。」<br>
<br>
葛林斯潘堅信不受約束的資本主義,以身為哲學家暨小說家艾茵.蘭德(Ayn Rand)的門徒和親近友人為榮。蘭德的客觀主義哲學敦促追隨者以遵循理性和追求自利為最高宗旨。擔任聯準會主席期間,葛林斯潘多次積極反對約束衍生商品市場的倡議。2008年的金融危機嚴重損害他的威信。這一年10月23日,危機使市場風聲鶴唳之際,葛林斯潘出席眾議院監督與政府改革委員會的聽證會,被迫承認自己的錯誤:「那些指望放款機構出於自利考量保護股東權益的人,包括我在內,如今都處於震驚不已、難以相信的狀態。」 面對金融危機,市場的理性自利一敗塗地。<br>
<br>
對此震驚不已、難以相信的人並非只有葛林斯潘。從這場危機的深度、廣度和持續時間看來,許多經濟學家、政策制定者、監理官員和企業主管的判斷都錯了。怎麼可能發生這種事?怎麼可能發生在美國,世上最富有、最先進、教育程度最高的國家之一?<br>
<br>
「笨蛋,問題在環境!」<br>
<br>
這問題的簡短答案,是金融市場並不遵循經濟學定律。金融市場是人類演化的產物,遵循的是生物學定律。突變、競爭和天擇的基本原理決定一群羚羊的生命史,同一套原理也決定銀行業的演化,雖然族群動態有所不同。<br>
<br>
這些定律的關鍵,在於不穩定環境中的適應行為。經濟行為只是人類行為的一面,而人類行為是萬古以來不同環境下生物演化的產物。競爭、突變、創新和(特別重要的)天擇,是演化的基本要素。所有個體總是在競爭求存──雖然非洲莽原上的叢林法則沒有華爾街那麼凶險。既然如此,經濟行為往往比較適合以生物學框架去理解,也就不足為奇。<br>
<br>
演化論與經濟學早有關聯。經濟學甚至可能是演化論的靈感來源。英國經濟學家馬爾薩斯(Thomas Malthus)深刻影響了達爾文(Charles Darwin)和達爾文勢均力敵的學術對手華萊士(Alfred Russel Wallace)。 馬爾薩斯預測人口將呈現指數型成長,但糧食供給僅將線性成長。他因此認為人類最終必將面臨飢荒,可能因此絕種。難怪經濟學被稱為「憂鬱的科學」。<br>
<br>
好在馬爾薩斯的理論有漏洞:他未能預料到技術創新大大提高了糧食產量──這些技術創新包括新的經濟金融技術,例如組建法人或公司、國際貿易和資本市場。但是,馬爾薩斯是率先認識到人類行為與經濟環境有重要關係的人之一。為了理解人類行為的複雜性,我們必須認識隨著時間的推移、在各種情況下塑造人類行為的各種環境,以及金融體系在這些不同環境下如何運作。最重要的是,我們必須明白金融體系有時如何失靈。學術界、產業界和公共政策長期以來均以理性經濟行為作為基本假設,以致我們忘了人類行為的其他方面,而這些其他方面與數學上精確的框架難以契合。<br>
<br>
這問題在金融市場至為明顯,也至為麻煩。在近年這場金融危機爆發之前,市場價格似乎總是反映群眾的智慧。但自從危機爆發之後,金融市場在許多日子的集體表現,稱之為暴民之瘋狂比較恰當。金融市場這種在智慧與瘋狂之間搖擺的雙重性格,並非一種病變。它只是人性的一種反映。<br>
<br>
我們會調整行為以適應新環境(這是演化的要求),但行為之適應有短期也有長期(後者是指有足夠的時間演化),適應方式也未必有利於我們的財務狀況。現在看似不理性的金融行為,其實是未有足夠時間適應現代環境的行為。自然界的一個明顯例子是大白鯊:拜四億年的適應演化所賜,這種近乎完美的掠食者能在海裡以令人生畏的效率優雅遊走。但如果你將大白鯊放在多沙的海灘上,牠笨拙的掙扎將顯得可笑和荒謬。牠完全適應海裡的環境,但不適應陸上的環境。<br>
<br>
不理性的金融行為就像沙灘上大白鯊的表現,是一種脫離了適當演化背景的人類行為。不理性的投資人與沙灘上的大白鯊之差異,在於投資人可用來適應金融環境的時間比較短,而且金融環境的變化速度快得多。經濟擴張與萎縮是個人和機構適應金融環境變化的結果,泡沫與崩盤則是變化太快的後果。在1992年的美國大選中,民主黨策略師卡維爾(James Carville)替柯林頓設計了這個簡潔有力的口號:「笨蛋,問題在經濟!」我希望說服大家相信這件事:生物學家應該提醒經濟學家:「笨蛋,問題在環境!」<br>
<br>
<strong> 宅宅的復仇</strong><br>
<br>
直到最近,演化論可應用在金融市場上這種想法大致遭金融經濟學家忽視,而這是可以理解的。過去五十年間,支配金融學術的是高度數學化的模型和方法,它們像物理學遠多於生物學。這些數學方法在金融學界促成一波空前的創新潮,一如它們在物理學界的影響。學者和受過學術訓練的人創建的複雜量化模型,很快傳遍整個金融業。這些新的量化方法成為交易員、銀行業者、風險控管經理以至監理人員標準金融工具的一部分。<br>
<br>
量化革命引發了華爾街的演化轉變。校友網絡遭電腦網絡取代。你懂些什麼變得比你認識什麼人重要。麻省理工和加州理工的畢業生發現,他們比哈佛和耶魯的畢業生更容易在華爾街找到工作;這是現代史上首見的情況。量化分析師(quants)掌握華爾街的新數學語言,懂阿爾法、貝他、均異最適化(mean-variance optimization)和布萊克休斯�默頓(Black-Scholes/Merton)選擇權定價公式,可以享有尊貴的地位和非常優渥的薪酬。這是宅宅的復仇(revenge of the nerds)。<br>
<br>
但是,所謂物極必反,好東西極端化也會產生壞影響,金融數學化也不例外。金融學不是物理學,雖然兩者或許有相似之處,例如熱傳導物理學與金融衍生商品的數學有相似之處。金融與物理的差異,在於人的行為,以及演化在金融發展中的作用。偉大的物理學家費曼(Richard Feynman)在加州理工畢業典禮上演講時曾說:「想像一下,如果電子有感受,物理學的困難程度將提高多少。」最近這場金融危機告訴我們,投資人、投資組合經理人和監理人員確實有感受,雖然過去幾年間,這些感受是以失望和遺憾為主。金融經濟學比物理學困難多了。<br>
<br>
因為奇特的金融工具涉及的風險難以理解,巴菲特曾指金融衍生商品是「金融界的大規模毀滅性武器」。 但我們可以完全改變這個隱喻的涵義。核子物理學雖然衍生實際的大規模毀滅性武器,但也帶給我們許多有益的貢獻,例如核能、磁振造影(MRI)和抗癌放射治療等技術。<br>
<br>
無論是在金融界還是核子物理學界,我們選擇如何運用這些威力強大的技術,才是關鍵所在。這正是我們需要適應性市場假說的原因。我們需要一種新敘事來理解群眾的智慧、暴民之瘋狂,以及與思想同速的演化。<br>
<br>
我們追尋這種新敘事的旅程,始於一場可怕的災難。如果市場真的反映群眾的智慧,市場對這場災難的反應將彰顯群眾高超的智慧。
</div>
書
評
其 他 著 作