{itemname}
{itemname}
香港二樓書店 > 今日好書推介
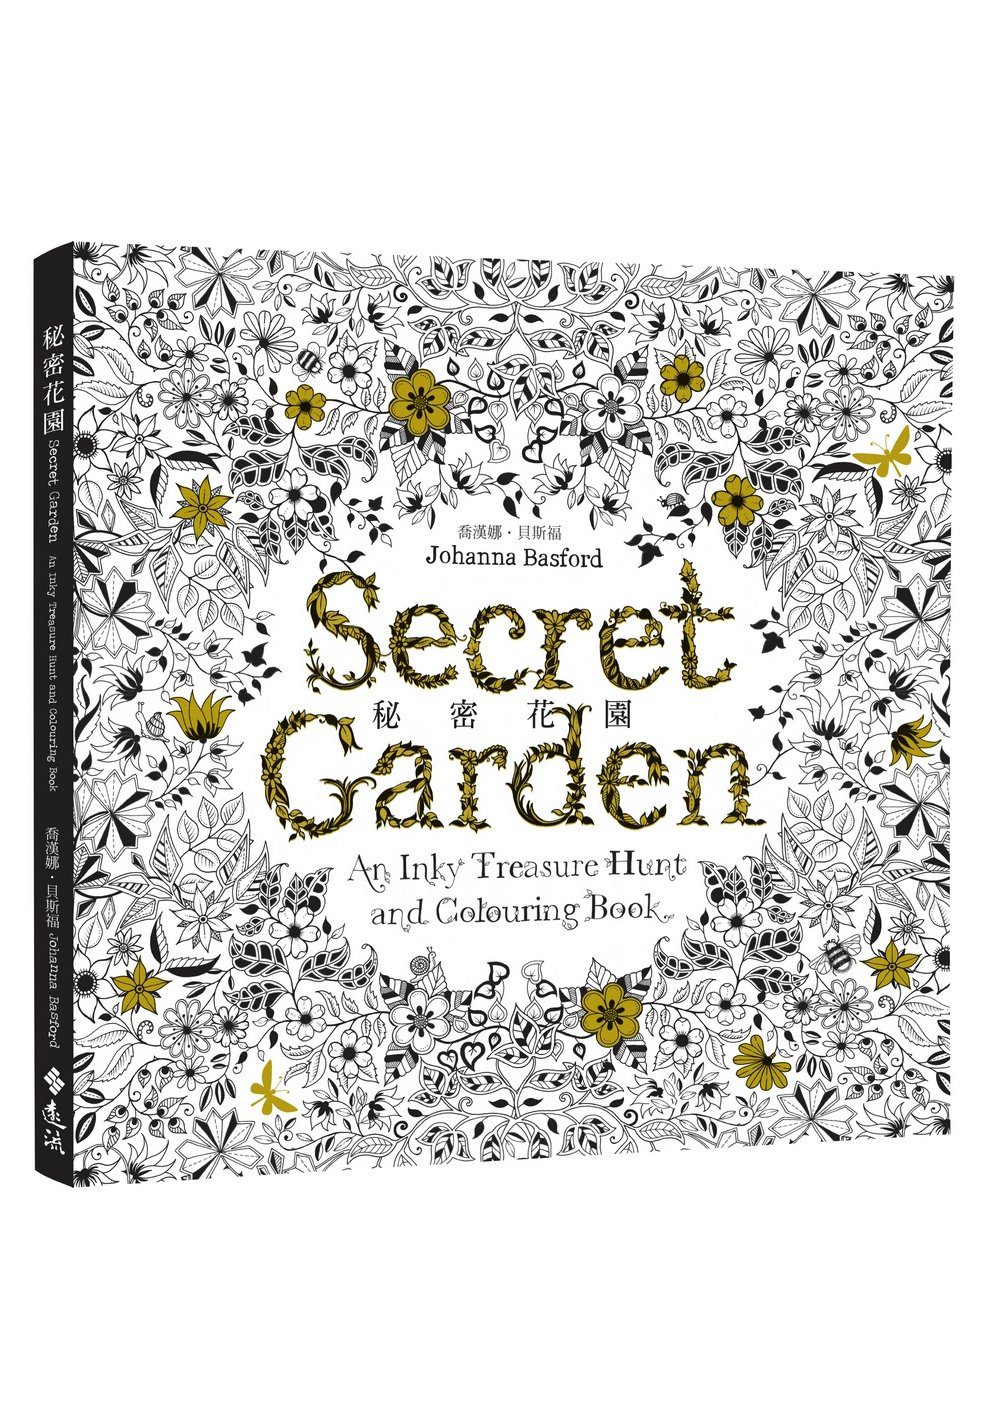
秘密花園
定價93.00元
8
折優惠:
HK$74.4
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
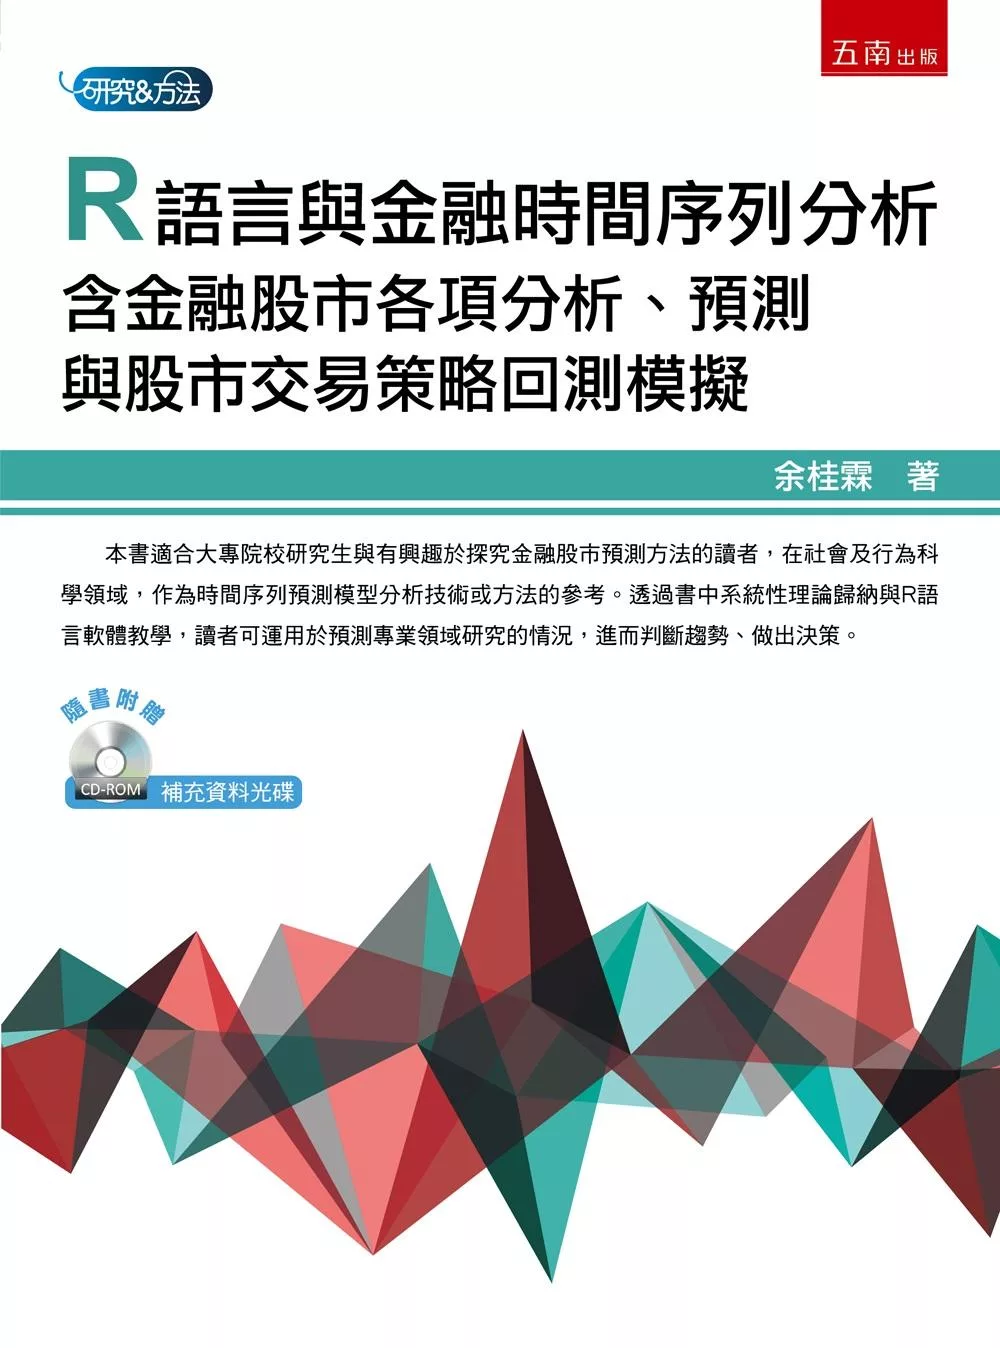
R語言與金融時間序列分析(第1版):含金融股市各項分析、預測與股市交易策略回測模擬
沒有庫存
訂購需時10-14天
9786264239899
余桂霖
五南
2025年11月25日
330.00 元
HK$ 313.5
詳
細
資
料
ISBN:9786264239899</li><li>規格:平裝 / 848頁 / 16k / 26 x 19 x 3.71 cm / 普通級 / 單色印刷 / 初版</li><li>出版地:台灣
分
類
商業理財
>
經濟/趨勢
>
金融
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;">
本書適合大專院校研究生與有興趣於探究金融股市預測方法的讀者在社會及行為科學領域,作為時間序列預測模型分析技術或方法的參考。透過書中系統性理論歸納與R語言軟體教學,讀者可運用於預測專業領域研究的情況,進而判斷趨勢、做出決策。<br>
<br>
時間序列分析與預測技術是多重技術交叉、結合與關聯的組合,本書主要探究其中四種技術成分:<br>
1. 時間序列分析的基本技術;<br>
2. 時間序列分析的指數平滑;<br>
3. 自我迴歸統合移動平均(ARIMA)模型的建構、修正、向前預測與驗證;<br>
4. 股市量化交易概念、交易策略的建構、策略回測的模擬與預測。<br>
書中詳細介紹各個技術方法,並說明分別的優點與適用時機,且以R語言編碼、計算與製圖,進行實際分析操作。隨書附贈光碟資料豐富,收錄〈金融股市時間序列總和摘要分析〉,提供讀者對金融股市時間序列的研究方法有更多的選擇與運用。?
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
第1章 導論<br>
第一節 時間序列與預測<br>
第二節 時間序列分析與預測技術的主要組成成分<br>
第三節 時間序列的預測範圍與驗證過程<br>
第四節 時間序列的基本概念分析<br>
第五節 預測的性質與使用<br>
第六節 預測進行的過程與資料的來源<br>
第七節 本書分析架構的說明<br>
第八節 結語<br>
<br>
第2章 時間序列:R語言軟體的下載與重要套件或軟體包的運作<br>
第一節 緒論<br>
第二節 從網路中下載R語言軟體<br>
第三節 時間序列數據的讀取與軟體的操作方法<br>
第四節 從網路取得股價資料、公司的代碼與資料檔的建立<br>
第五節 從網路取得債券、基金、黃金、原油、指數、外匯和全球經濟數據<br>
第六節 從R的套件如tidyquant中的各函數取得各種股票指數�交易所列表數據與圖形<br>
第七節 從R的套件如fpp2或ggplot中取得範例檔案進行<br>
第八節 從R的套件如fpp3或ggplot中取得範例檔案進行<br>
第九節 本書使用主要時間序列軟體套件:quantmod、tidyquant與quantstrat的概述<br>
第十節 結語<br>
<br>
第3章 時間序列分解(time series decomposition)<br>
第一節 緒論<br>
第二節 時間序列組件(time series components)<br>
第三節 移動平均線(moving averages)<br>
第四節 經典分解(classical decomposition)<br>
第五節 X11的分解<br>
第六節 SEATS的分解<br>
第七節 STL的分解<br>
第八節 測量趨勢和季節性的強度(measuring strength of trend and seasonality)<br>
第九節 分解預測(forecasting with decomposition)<br>
第十節 使用訓練和測試集方法(途徑)進行分解預測的比較<br>
第十一節 結語<br>
<br>
第4章 指數平滑(exponential smoothing)<br>
第一節 緒論:平滑法的預測<br>
第二節 簡單指數平滑:沒有趨勢或季節性的數據技術<br>
第三節 霍爾特的線性趨勢方法(Holt’s linear trend method)<br>
第四節 阻尼方法(damping methods)<br>
第五節 霍爾特的季節性方法(Holt-Winters)<br>
第六節 創新狀態空間模型用於指數平滑<br>
第七節 三重指數平滑<br>
第八節 從天真(naive)到自我迴歸統合平均ARIMA,至簡單指數平滑(SES Holt指數平滑)的預測方法<br>
第九節 指數平滑方法在股市的應用<br>
第十節 結語<br>
<br>
第5章 使用R語言:時間序列資料取得、建立、繪製、特徵、差分、對數、ARIMA模型的建構與預測<br>
第一節 緒論:時間序列資料<br>
第二節 時間序列資料數據的取得、探索與處理<br>
第三節 時間序列的特徵<br>
第四節 時間序列模型<br>
第五節 R中的自我迴歸(AR)模型<br>
第六節 R中ARIMA的建模<br>
第七節 R中使用ARIMA建模進行預測——案例研究<br>
第八節 R中使用ARIMA與多種建模進行預測——案例研究<br>
第九節 結語<br>
<br>
第6章 時間序列:進行量化與股票交易訊息的建構與分析<br>
第一節 緒論<br>
第二節 量化交易概念策略的產生與製作<br>
第三節 使用quantmod套件產生交易信號的基本功能:以2330.TW台積電為範例<br>
第四節 使用tidyquant套件產生量化交易的基本功能<br>
第五節 趨勢交易:最常見的幾個指標<br>
第六節 日內交易(day trading)<br>
第七節 結語<br>
<br>
第7章 時間序列:量化與股票交易策略的回測模擬<br>
第一節 緒論<br>
第二節 鍋爐板設置(boiler plate set-up)策略:以2330.TW、2454.TW、3008.TW、3661.TW為範例<br>
第三節 簡單過濾規則策略:以2330.TW、2454.TW、3008.TW、3661.TW為範例<br>
第四節 買入並持有策略<br>
第五節 SMA規則策略:範例2330.TW、2454.TW<br>
第六節 帶有波動率過濾器的SMA規則策略<br>
第七節 EMA策略:範例2330.TW、2454.TW<br>
第八節 smaCross策略:範例2330.TW<br>
第九節 sma crossover策略:範例2330.TW、2454.TW<br>
第十節 布林帶策略(Bollinger Bands Strategy):範例2330.TW、2454.TW<br>
第十一節 Strat.SMA策略:範例2330.TW、2454.TW、3008.TW、3661.TW<br>
第十二節 sma.strategy策略:範例TW2454<br>
第十三節 SMAstrat策略:範例2330.TW<br>
第十四節 結語?
</div>
序
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
時間序列,也稱為時間數列、歷史複數或動態數列。它是將某種統計指標的數值,按時間先後順序排列所形成的數列。所謂時間序列預測就是透過資料數據的編製和依據資料數據的時間序列所形成的歷史數據,所反映出來它的發展過程、方向和趨勢,進行類推或延伸,藉以預測下一段時間或以後若干年內可能達到的水準。其內容包括:蒐集與整理某種社會現象或金融股市指數的歷史資料;對這些資料進行檢查、辨識、鑑別,依序排成數列,然後依其時間數列,從中尋找該社會現象或金融股市指數隨時間變化而變化的規律,得出某種既定的模式;以此模式去預測該社會現象或金融股市指數將來的情況。<br>
預測是一個重要的問題與分析問題的技術方法,它的重要性與需求性跨越許多研究領域包括商業、工業、政府學(government)、經濟學、環境科學、醫學、社會科學、政治學與金融財政學等等。在以上的學科研究領域均需要很好的預測方法。本書是以R軟體:時間序列(含金融股市)分析、預測與股市交易策略回測模擬為名,提出有關分析當代產業生產製造、決策與評估的、量化的、統計的、金融股市的預測方法與股市交易策略回測模擬。<br>
本書以「R語言與金融時間序列分析:含金融股市各項分析、預測與股市交易策略回測模擬」為題,從第二章到第八章的內容,可以提供讀者從R語言軟體下載,其語言的編程,進行時間序列的分解,指數平滑,與預測的探究,時間序列資料取得、建立、繪製、辨識時間序列平穩性的特徵、差分、對數轉換、自我迴歸統合移動平均模型(Auto Regressive Integrated Moving Average, ARIMA)的建構與技術,其範例的呈現視覺化,完全是以時間序列(含金融股市)的分析與預測為核心,到最後股市交易策略回測的模擬,是在於經由這樣的回測模擬驗證,確認這個投資策略的有效性。綜合本書的內容可知它是一本完整的,有系統的,可以進行一般時間序列與金融股市時間序列量化交易分析、預測與回測的書籍。在進行金融股市量化交易分析、預測與回測中如何下載資料?如何圖形製作視覺化?與如何使時間序列金融股市產生量化交易資訊?如何擬定量化交易策略?如何擬定量化交易策略的回測模擬?如何在量化交易策略的回測模擬結果之後,再進行預測檢驗與評估?等等。<br>
本書期盼能夠提供讀者透過學習、認知、練習與體驗的過程,即可隨時上網下載時間序列資料或自建資料,資料視覺化、建立檔案、儲存檔案,熟知時間序列的分解、指數平滑與預測的探究,建構自我迴歸統合移動平均模型的技術等進行分析、預測與驗證,進而模擬金融股市時間序列量化交易的回測與調整。<br>
本書是適用提供於研究所碩士班、博士班研究生與有興趣於探究金融股市預測方法的讀者,在社會及行為科學領域的教學,撰寫量化論文使用時間序列預測模型分析技術或方法的參考。由於著作者個人所學有限,拙作歷經多年的琢磨與教學的驗證,著作雖歷經不斷的修正,其中仍然會有謬誤與疏漏之處,乞求各方先進、學者與專家不吝指正。<br>
本書的內容案例檔案需要在電腦接網路中進行操作,如果讀者發現本著作的內容值得作為投資交易的參考,而把其R語言的編程與您心儀的股票代碼及策略程式設定開始與結束時間交給證券商進行投資的話,請謹記科學方法有其信賴區間85%與95%的機率與誤差問題。<br>
<br>
余桂霖 謹誌<br>
於嘉義柳林書齋?
</div>
書
評
其 他 著 作