{itemname}
{itemname}
香港二樓書店 > 今日好書推介
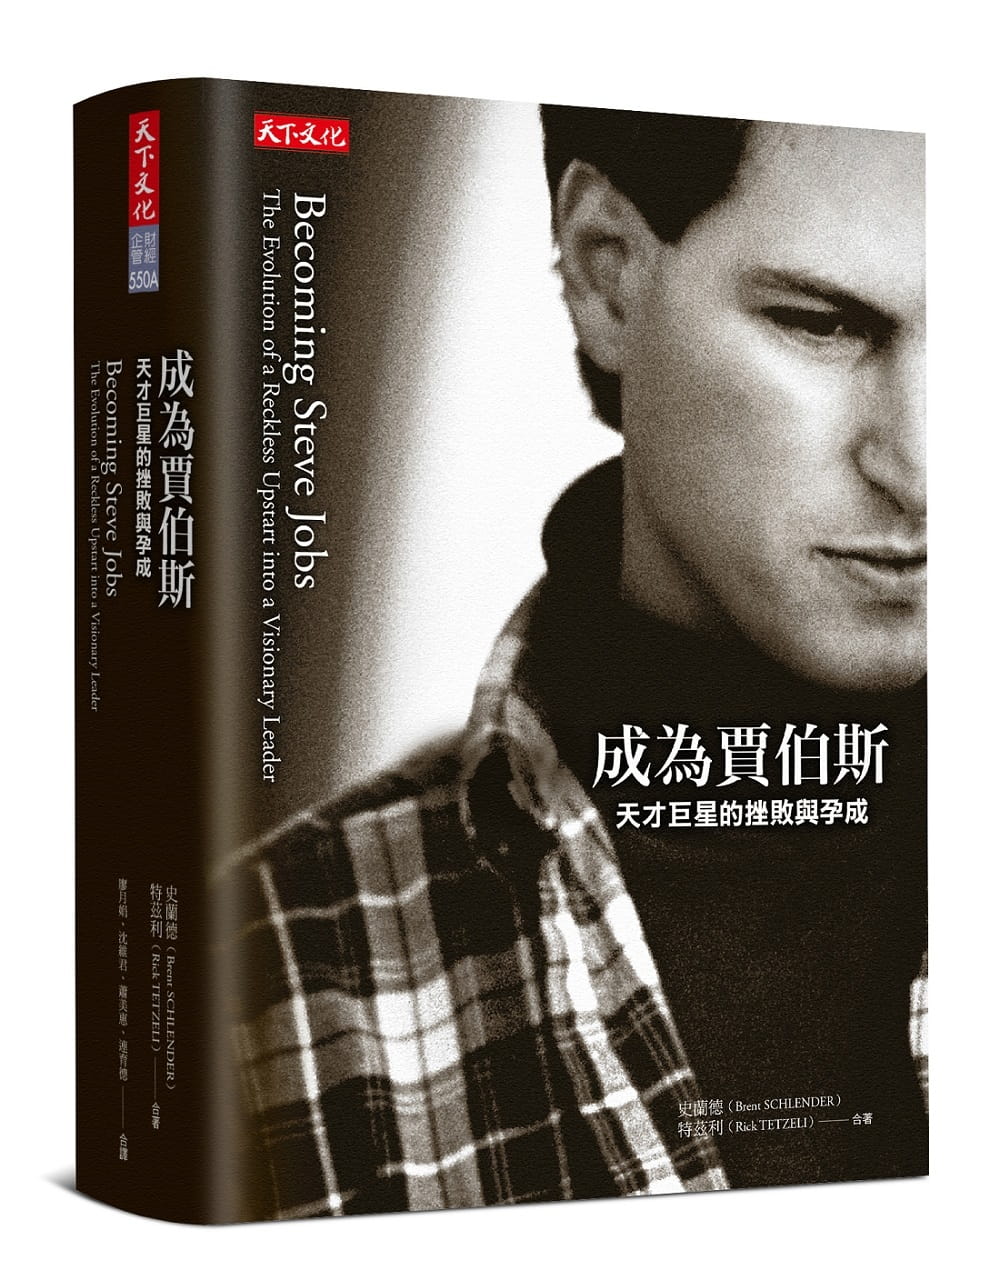
成為賈伯斯:天才巨星的挫敗與孕成
定價217.00元
8
折優惠:
HK$173.6
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
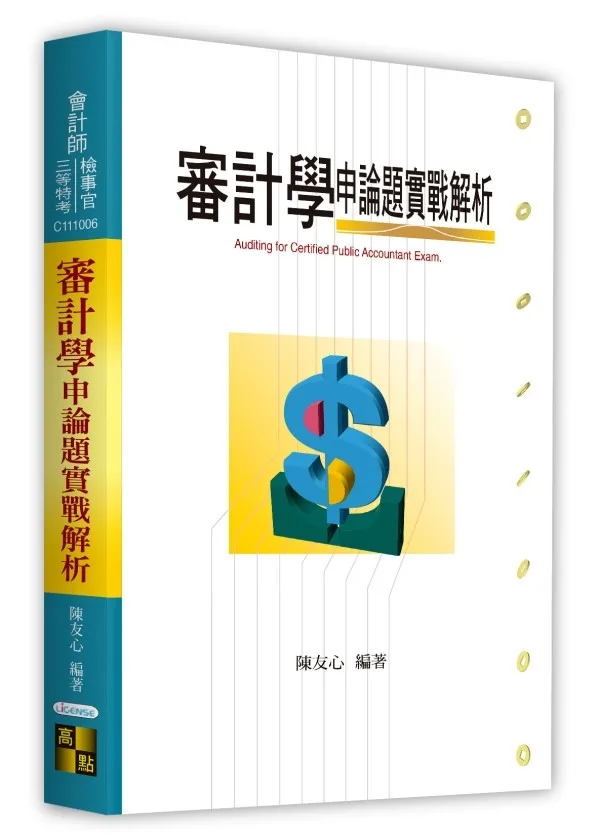
審計學申論題實戰解析
沒有庫存
訂購需時10-14天
9786264116626
陳友心
高點
2026年10月06日
183.00 元
HK$ 164.7
詳
細
資
料
ISBN:9786264116626</li><li>規格:平裝 / 456頁 / 17 x 23 x 2.28 cm / 普通級 / 單色印刷 / 再版</li><li>出版地:台灣
分
類
考試用書
>
專技人員考試
>
會計師/記帳士
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;">
<p><br /><br />
書籍介紹<br />
本書因應修法動態,以最新審計準則為基礎,全面採用新編碼,避免同學在新舊制度間混淆,能直接與最新的審計知識接軌。特色如下:<br />
.考點最精簡<br />
採半結構式整理歷年審計學熱門考點及審計準則公報相關規定,快速建立重要考點解題架構。<br />
.內容最及時<br />
透過大量表格方式整理新舊公報異同,以及跨公報觀念綜整。<br />
.解題最精確<br />
各章附具參考價值之申論題,逐題解析,有別於網路流傳之國考擬答錯誤百出,作者引經據典,讓每個擬答都是典範。<br />
另外,建議搭配作者所著之 《審計學測驗題實戰解析》加強演練測驗題型,申論與測驗雙管齊下,形成完整的學習閉環。<br /><br />?</p>
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
<p><br /><br />
第1章 審計之基本概念<br />
考點1 何謂審計?<br />
考點2 會計師服務案件準則【會計師服務案件準則總綱】<br />
考點3 審計準則<br />
考點4 審計服務分類<br />
精選試題<br />
第2章 會計師職業道德規範及法律責任<br />
考點1 職業道德攸關會計師存在之價值<br />
考點2 會計師職業道德規範公報第1號至第14號重點節錄<br />
考點3 會計師法律責任<br />
精選試題<br />
第3章 查核工作規劃<br />
考點1 查核工作應妥為規劃原因及目的【TWSA300】<br />
考點2 案件承(續)接評估【TWSA300及TWSQM1】<br />
考點3 查核案件條款之協議(審計委任書)【TWSA210】<br />
考點4 查核人員應對受查者取得必要瞭解事項【TWSA315】<br />
考點5 風險評估【TWSA315】<br />
考點6 風險回應【TWSA330】<br />
考點7 與前任會計師之聯繫【TWSA201A】<br />
考點8 首次受託查核案件──期初餘額【TWSA510】<br />
精選試題<br />
第4章 重大性與查核風險、風險評估及回應<br />
考點1 重大性基本觀念【TWSA320】<br />
考點2 規劃之重大性(初步設定重大性)【TWSA320】<br />
考點3 執行之重大性【TWSA320】<br />
考點4 查核風險之探討【TWSA320】<br />
考點5 需查核人員作特殊考量之風險【TWSA315】<br />
考點6 設計及執行控制測試與證實測試【TWSA330】<br />
考點7 財務報表不實表達與重大不實表達【TWSA450】<br />
精選試題<br />
第5章 舞弊及非法行為之查核考量<br />
考點1 查核財務報表對舞弊之責任【TWSA240】<br />
考點2 管理階層、治理單位及查核人員對舞弊行為之責任與考量【TWSA240】<br />
考點3 辨認並評估導因於舞弊之重大不實表達風險,並設計及執行適當之因應對策【TWSA240】<br />
考點4 評估查核證據【TWSA240】<br />
考點5 完成查核工作【TWSA240】<br />
考點6 舞弊因子彙整表【TWSA240】<br />
考點7 法令遵循對財務報表之影響【TWSA250】<br />
考點8 管理階層及查核人員對於非法行為之責任及考量【TWSA250】<br />
考點9 辨認出非法行為(或疑似非法行為)時之查核程序及溝通責任【TWSA250】<br />
考點10 未遵循(或疑似未遵循)法令事項對查核報告可能影響及向權責機關報告責任【TWSA250】<br />
精選試題<br />
第6章 內部控制與控制測試<br />
考點1 內部控制概論<br />
考點2 內部控制組成要素【TWSA315】<br />
考點3 查核人員對內部控制組成要素之瞭解【TWSA315】<br />
考點4 內部控制缺失之溝通【TWSA265】<br />
考點5 採用內部稽核人員之工作【TWSA610】<br />
精選試題<br />
第7章 審計證據<br />
考點1 查核證據概論【TWSA500】<br />
考點2 分析及比較(分析性程序)【TWSA520】<br />
考點3 參與存貨之盤點(觀察存貨盤點)【TWSA501】<br />
考點4 外部函證【TWSA505】<br />
考點5 管理階層專家與查核人員專家【TWSA500及620】<br />
考點6 書面聲明【TWSA580】<br />
考點7 會計估計之查核【TWSA540】<br />
考點8 關係人之關係及與關係人交易之查核【TWSA550】<br />
考點9 查核書面紀錄【TWSA230】<br />
精選試題<br />
第8章 審計抽樣<br />
考點1 審計抽樣概論【TWSA530】<br />
考點2 使用審計抽樣方法面臨之風險【TWSA530】<br />
考點3 設計查核樣本<br />
考點4 選取查核樣本及執行查核程序<br />
考點5 評估樣本結果<br />
精選試題<br />
第9章 查核人員對資訊科技之考量<br />
考點1 資訊科技對受查者環境之影響<br />
考點2 資訊科技對受查者內部控制之影響<br />
考點3 電腦輔助審計技術(computer assisted audit techniques, CAATs)<br />
精選試題<br />
第10章 交易循環之查核<br />
考點1 銷貨及收款循環<br />
考點2 現金、約當現金及銀行存款科目餘額證實測試<br />
考點3 採購及付款循環<br />
考點4 生產(含倉儲)循環<br />
考點5 固定資產循環<br />
精選試題<br />
第11章 完成審計<br />
考點1 未入帳負債、訴訟與索賠(或有事項與負債準備)及營運部門資訊【TWSA501】<br />
考點2 複核期後事項【TWSA560】<br />
考點3 繼續經營假設之最終評估【TWSA570】<br />
考點4 其他資訊之閱讀與考量【TWSA720】<br />
考點5 與治理單位之溝通【TWSA260】<br />
精選試題<br />
第12章 查核報告<br />
考點1 集團財務報表之查核【TWSA600】<br />
考點2 新式查核報告【TWSA700至706】<br />
考點3 上市櫃公司與非上市櫃公司查核報告架構比較<br />
考點4 查核報告之種類及出具之條件<br />
考點5 繼續經營假設對查核報告之影響【TWSA570】<br />
精選試題<br />
第13章 會計師其他相關服務<br />
考點1 財務報表之核閱【TWSRE2410】<br />
考點2 財務資訊之代編【TWSRS4410】<br />
考點3 協議程序之執行【TWSRS4400】<br />
考點4 特殊財務資訊之查核報告【TWSA801A】<br />
考點5 會計師事務所之品質管理【TWSQM1】<br />
考點6 案件品質複核【TWSQM2】<br />
考點7 非屬歷史性財務資訊查核或核閱之確信案件【TWSAE3000】<br />
精選試題<br /><br />?</p>
</div>
書
評
其 他 著 作