{itemname}
{itemname}
香港二樓書店 > 今日好書推介
成為賈伯斯:天才巨星的挫敗與孕成
定價217.00元
8
折優惠:
HK$173.6
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
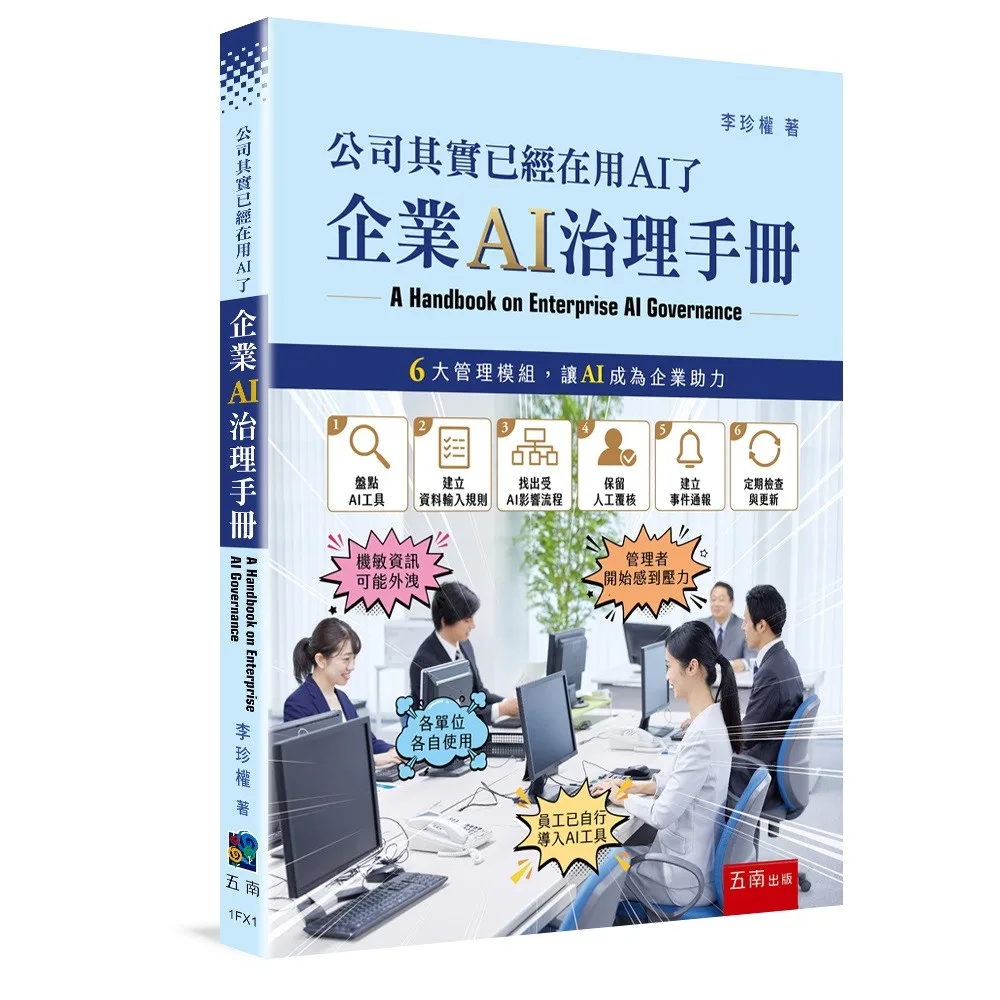
公司其實已經在用AI 了:企業AI 治理手冊(第1版)
沒有庫存
訂購需時10-14天
9786264428101
李珍權
五南
2026年10月10日
133.00 元
HK$ 126.35
詳
細
資
料
ISBN:9786264428101</li><li>規格:平裝 / 196頁 / 20k / 23 x 17 x 1.3 cm / 普通級 / 單色印刷 / 初版</li><li>出版地:台灣
分
類
商業理財
>
管理與領導
>
管理學
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;">
科技、法律、企業治理 專業推薦<br />
王偉霖教授 工研院技術移轉與法律中心代執行長<br />
許多風險並非來自技術本身,而是來自企業尚未建立相對應的治理機制。<br /><br />
王彥鈞博士 安永聯合會計師事務所執業會計師<br />
企業真正的風險,往往不是?有導入新科技,而是不清楚這些工具已如何進入日常營運與決策流程。<br /><br />
蔡宗隆律師 薈盛國際法律事務所主持律師<br />
當科技工具進入企業營運後,資料如何流動、?容如何形成,以及最終由誰承擔責任,都需要更清楚的制度與管理。<br /><br /><br /><br />
AI正快速進入企業日常工作,從文件撰寫、資料分析、客服、行銷,到工程與決策支援,早已成為工作流程的一部分。企業真正需要面對的,已不只是如何使用AI,而是如何看見、管理並控制AI的使用。<br /><br />
本書從企業實務出發,提供AI使用政策、資料輸入規則、AI工具審批、人工覆核、事件通報、供應商查核及企業治理檢核表等實用工具,協助企業建立可執行、可追蹤、可持續運作的治理機制。<br /><br />
讓企業不只「會用AI」,更能真正「管得住AI」。?
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
推薦序<br />
序言<br />
本書使用方式<br /><br />
第一章 企業AI 風險早就開始了<br />
第一節 AI 往往先擴散,再被看見<br />
第二節 影子AI (Shadow AI) 的故事<br />
第三節 AI 風險也包括人的判斷退位<br />
第四節 企業最常遇到的AI 風險<br />
第五節 為什麼企業現在一定要有AI 政策<br />
第六節 AI 風險如何進入日常工作<br />
第七節 本章小結<br />
本章落地要點<br /><br />
第二章 AI 使用政策:文件、流程與失控之間<br />
第一節 文件的幻覺<br />
第二節 界線為什麼會消失<br />
第三節 治理的起點,是看見AI 如何被使用<br />
第四節 AI 使用政策的目的<br />
第五節 適用範圍<br />
第六節 禁止行為<br />
第七節 資料輸入限制<br />
第八節 AI生成內容的著作權爭議<br />
第九節 案例:Lacey v. State Farm案中的AI引用錯誤<br />
第十節 政策為什麼會失敗<br />
第十一節 中小企業AI治理<br />
第十二節 教育訓練與員工責任<br />
第十三節 違規處理<br />
第十四節 本章小結<br />
本章落地要點<br />
附錄 工具箱<br /><br />
第三章 AI資料輸入規則:哪些資料不能交給外部工具<br />
第一節 資料離開公司的那一刻<br />
第二節 公司第一次發現:資料已經開始流動<br />
第三節 分類表為什麼不夠<br />
第四節 哪些資料開始變危險<br />
第五節 保密協議與營業祕密為什麼開始失控<br />
第六節 跨境資料問題<br />
第七節 把資料分級轉成輸入前判斷<br />
第八節 資料輸入檢核表應該長什麼樣子<br />
第九節 本章小結<br />
本章落地要點<br />
附錄 工具箱<br /><br />
第四章 AI工具導入與審批流程<br />
第一節 工具其實早就進來了<br />
第二節 Shadow AI為什麼會出現<br />
第三節 公司開始失去工具可視性<br />
第四節 為什麼供應商審查開始重要<br />
第五節 IT、法務與資安為什麼開始衝突<br />
第六節 導入流程應該怎麼設計<br />
第七節 AI代理參與內容流程的管理<br />
第八節 中小企業怎麼辦<br />
第九節 企業AI工具治理流程如何使用<br />
第十節 AI服務供應鏈與隱形中介風險<br />
本章落地要點<br />
附錄 工具箱<br /><br />
第五章 AI生成內容管理制度<br />
第一節 內容開始不再只由人形成<br />
第二節 生成內容的風險,會超過寫錯本身<br />
第三節 人工覆核為什麼開始消失<br />
第四節 AI生成內容應如何管理<br />
第五節 著作權與侵權風險<br />
第六節 AI生成程式碼管理<br />
第七節 中小企業的AI內容治理<br />
第八節 AI生成內容審查標準作業程序<br />
第九節 本章小結<br />
本章落地要點<br />
附錄 工具箱<br /><br />
第六章 企業AI事件應變標準作業程序<br />
第一節 事件發生後,企業最先失去的是事實<br />
第二節 AI資料外洩事件<br />
第三節 AI幻覺事件<br />
第四節 錯誤決策事件<br />
第五節 深偽技術內容(Deepfake)與偽造內容事件<br />
第六節 媒體與對外應對<br />
第七節 內部通報與紀錄保存<br />
第八節 中小企業最低必要應變機制<br />
本章落地要點<br />
附錄 工具箱 102<br /><br />
第七章 經營團隊、公司負責人與AI事件的內控責任<br />
第一節 經營團隊第一次發現:AI已經影響公司決策流程<br />
第二節 AI為什麼開始變成經營責任<br />
第三節 內控制度為什麼開始失效<br />
第四節 AI風險揭露開始改變<br />
第五節 AI治理小組與最低必要窗口<br />
第六節 管理階層責任怎麼分<br />
第七節 中小企業怎麼辦<br />
第八節 經營團隊應定期檢查什麼<br />
本章落地要點<br />
附錄 工具箱<br /><br />
第八章 企業AI使用檢查與最低必要控制<br />
第一節 AI已經進入日常工作流程<br />
第二節 流程空白如何累積成企業風險<br />
第三節 AI使用政策要進入日常判斷<br />
第四節 資料輸入規則為什麼重要<br />
第五節 高風險內容仍需人工覆核<br />
第六節 事件發生後,公司最容易失去的是紀錄<br />
第七節 管理責任開始有了落點<br />
第八節 工具與供應商審查不能只看功能<br />
第九節 維護與資料偏移不能被忽略<br />
第十節 最低必要控制如何形成企業底線<br />
本章落地要點<br />
附錄 工具箱<br /><br />
第九章 企業AI治理如何開始落地<br />
導言 企業AI管理從最低必要控制開始<br />
第一節 很多企業不知道該從哪裡開始<br />
第二節 先不要談治理,而是先盤點工具<br />
第三節 先知道哪些資料不能貼<br />
第四節 找出哪些流程已經被AI影響<br />
第五節 有些地方,還是需要人工覆核<br />
第六節 建立事件通報與基本紀錄<br />
第七節 供應商與SaaS不能放在流程外面<br />
第八節 很多企業最後忽略的,是維護<br />
第九節 中小企業最低起步方式<br />
第十節 企業AI治理真正要解決什麼<br />
本章落地要點<br />
附錄 工具箱?
</div>
序
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
公司其實已經在用AI 了<br />
公司是否真的知道AI 正在如何被使用?<br /><br />
這個問題看似簡單,卻讓許多企業難以立刻回答。管理者可能已經察覺風險,員工也未必有意隱瞞。很多時候,AI 是在日常工作裡慢慢進來的。它沒有經過正式導入會議,也不一定出現在採購流程裡。有人用它整理會議紀錄,有人用它修改合約文字,有人用它協助程式除錯,有人用它生成文案,也有人用它草擬客戶回覆。<br /><br />
這些使用未必有錯。多數員工只是想把工作做快一點,把文字整理清楚一點,把客戶回覆準備完整一點。風險常常就在這裡出現:這些使用早已發生,管理層卻還沒有看見。<br /><br />
當公司自己都答不出來時,客戶、供應鏈、稽核人員或監管機關,也很難得到清楚答案。到了那個時候,企業面對的已經超過某個AI工具本身。公司對日常流程的掌握,可能正在一點一點鬆動。<br /><br />
治理要從看見開始。<br /><br />
公司需要知道:誰在使用AI,使用什麼工具,在哪些流程,接觸哪些資料,哪些內容需要人工確認,事件發生後又由誰處理。想像一個場景。<br /><br />
主管在會議室裡翻著簡報,突然問:「這段數據,是誰驗證過?」<br /><br />
全場沉默。<br /><br />
很多AI 風險就是從這種沉默開始。每個人都參與了一部分,卻沒有人能把流程完整說清楚。資料輸入了,內容生成了,報告送出,客戶收到。事情一路往前走,到了需要說明的時候,公司卻不知道從哪裡查起。<br /><br />
公司需要一套能追問、能確認、能回頭查的流程。<br /><br />
本書寫給企業經營者、法務、IT、HR、業務、工程、行銷、客服與部門主管。法律與制度當然重要,但本書更關心企業如何在日常工作中看見AI、管理AI,並在風險發生時保留追查能力。<br /><br />
書中提供企業可直接採用與調整的材料,包括AI使用政策、資料輸入規範、AI工具審批流程、生成內容管理制度、事件應變標準作業程序、經營團隊治理清單與AI治理檢核表。<br /><br />
這些動作看似簡單,但當問題發生時,能讓公司回頭查清楚:用了什麼工具、輸入了什麼資料、生成了什麼內容、誰確認過,最後流向何處。<br /><br />
AI已經進入公司。<br /><br />
治理已經成為經營團隊每天都要面對的具體壓力。現在要追問的是:當AI已經在公司裡運作,企業是否看得見、管得住,並且在需要負責的時候說得清楚。<br /><br />
李珍權?
</div>
書
評
其 他 著 作