{itemname}
{itemname}
香港二樓書店 > 今日好書推介
拒絕家庭意外!居家安全設計健檢100+:瓦斯•水電•防墜•防盜,讓家人遠離危險的保平安設計
定價93.00元
8
折優惠:
HK$74.4
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
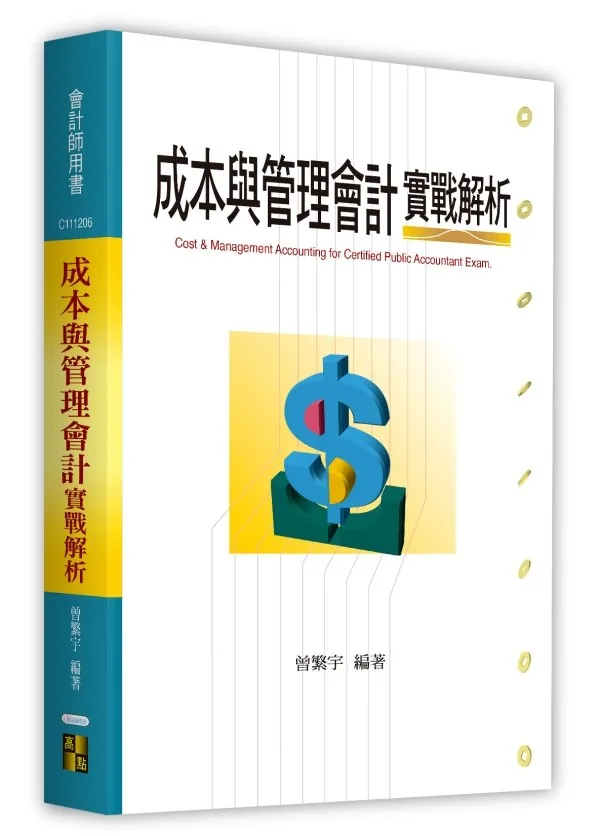
成本與管理會計實戰解析
沒有庫存
訂購需時10-14天
9786264116961
曾繁宇
高點
2026年11月10日
260.00 元
HK$ 221
詳
細
資
料
分
類
考試用書
>
專技人員考試
>
會計師/記帳士
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;">
<p><br /><br />
書籍介紹<br />
本書是作者以歷屆試題為本,參酌部分教科書題目,將可能考出的題目予以類型化整理,希冀能藉此引導讀者掌握國家考試需要具備的觀念及體系架構。建議讀者搭配《成本與管理會計》使用,多數解題觀念及架構將於該書詳盡介紹,本書將援用重點整理書提及的解題架構解題。<br />
此外,有些題型較為冷門,少數的歷屆試題被收錄於《成本與管理會計》,為免重複,不得已需援引教科書的試題,已將國考可能出現的題型盡可能地收錄於本書。<br />
本書特色如下:<br />
.重點式編排<br />
全書各章均採重點式編排,並將各重點會出現的題目予以類型化,使讀者聚焦並切中各重點內容,明確區分各個概念,逐一理解,不混淆!<br />
.善用圖說<br />
大量使用圖表解說複雜的會計概念,有助於理解、記憶,提升學習效果。<br />
.重建成管會體系和解題架構<br />
採用體系圖的編排方式,層次分明、邏輯清晰;艱澀議題提供解題架構,考生面對考題不再無所適從!<br />
.筆者碎碎念<br />
以淺顯易懂的文字,說明複雜的觀念,加深讀者對於成管會內涵的掌握。<br /><br /> </p>
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
<p><br /><br />
第1章 成本會計概論<br />
重點一 製造成本及非製造成本<br />
重點二 直接成本與間接成本<br />
重點三 產品成本流程及會計處理<br />
重點四 機會成本的基本概念<br />
第2章 分步成本制<br />
重點一 分步成本制的基本概念<br />
重點二 生產成本報告的編製(無損壞品)<br />
重點三 生產成本報告的編製(有損壞品)<br />
重點四 兩個檢驗點<br />
重點五 後部門額外投入原料(增量投入)<br />
第3章 分批成本制<br />
重點一 分批成本制的基本概念<br />
重點二 實際成本制及正常成本制<br />
重點三 分批成本制的會計處理<br />
重點四 多個生產批次<br />
重點五 損壞品及瑕疵品的處理(暨殘廢料的處理)<br />
第4章 作業基礎成本制(ABC)<br />
重點一 作業基礎成本制<br />
重點二 時間導向的作業基礎成本制<br />
第5章 作業成本制暨及時生產制度(JIT)<br />
重點一 作業成本制(operation costing)<br />
重點二 及時生產制度(Just-In-Time production system;JIT)<br />
第6章 間接成本的分攤(含服務成本的分攤)<br />
重點一 共同成本的分攤<br />
重點二 服務成本的分攤<br />
第7章 聯產品與副產品<br />
重點一 聯合成本的分攤<br />
重點二 多個分離點<br />
重點三 聯合成本與分步成本制<br />
第8章 成本習性分析<br />
重點一 成本習性的基本概念<br />
重點二 混合成本(半變動成本)的分析<br />
重點三 學習曲線<br />
第9章 預算<br />
重點一 基本概念<br />
重點二 營業預算的編製<br />
重點三 現金預算的編製<br />
第10章 利潤差異分析暨生產力衡量<br />
重點一 利潤差異分析<br />
重點二 顧客獲利性分析<br />
重點三 生產力衡量<br />
第11章 標準成本制<br />
重點一 製造成本差異分析<br />
重點二 標準成本制與其他成本制度搭配<br />
重點三 成本差異的處理及調查<br />
第12章 變動成本法及歸納成本法<br />
重點一 變動成本法與歸納成本法<br />
重點二 超變動成本法<br />
第13章 成本-數量-利潤(C-V-P)分析<br />
重點一 基本C-V-P分析<br />
重點二 損益兩平之進階探討<br />
重點三 敏感性分析<br />
重點四 不確定情況下之分析<br />
第14章 攸關成本暨非例行性決策<br />
重點一 管理決策的基本概念<br />
重點二 特殊(一次性)訂單決策<br />
重點三 自製或外購(外包)決策<br />
重點四 繼續加工或出售決策<br />
重點五 部門(或產品線)的裁撤決策<br />
重點六 有限資源下的最佳生產組合<br />
重點七 是否採用JIT決策<br />
重點八 其他決策<br />
第15章 資本支出決策<br />
重點一 資本支出決策的基本概念<br />
重點二 資本支出的評估方法<br />
重點三 淨現值法v.現值指數法v.內部報酬率法<br />
重點四 考慮通貨膨脹的投資決策<br />
第16章 外部訂價決策<br />
重點一 各種訂價方法<br />
重點二 目標成本法<br />
重點三 生命週期成本法(產品生命週期報告)<br />
重點四 惡性需求螺旋循環<br />
第17章 責任會計及品質成本<br />
重點一 分權化組織的績效評估<br />
重點二 報償制度<br />
重點三 品質成本<br />
第18章 內部轉撥計價(內部訂價決策)<br />
重點一 內部轉撥計價<br />
重點二 轉撥計價與績效評估<br />
重點三 有限資源下的轉撥計價<br />
重點四 跨國事業的轉撥計價<br />
第19章 存貨管理及資訊價值<br />
重點一 經濟訂購量(EOQ)<br />
重點二 再訂購點<br />
重點三 經濟生產量<br />
重點四 顧客反應時間及製造循環效率<br />
重點五 資訊價值<br /><br /> </p>
書
評
其 他 著 作