庫存狀況
「香港二樓書店」讓您 愛上二樓●愛上書
我的購物車 加入會員 會員中心 常見問題 首頁
「香港二樓書店」邁向第一華人書店
登入 客戶評價 whatsapp 常見問題 加入會員 會員專區 現貨書籍 現貨書籍 購物流程 運費計算 我的購物車 聯絡我們 返回首頁
香港二樓書店 > 今日好書推介
二樓書籍分類
 
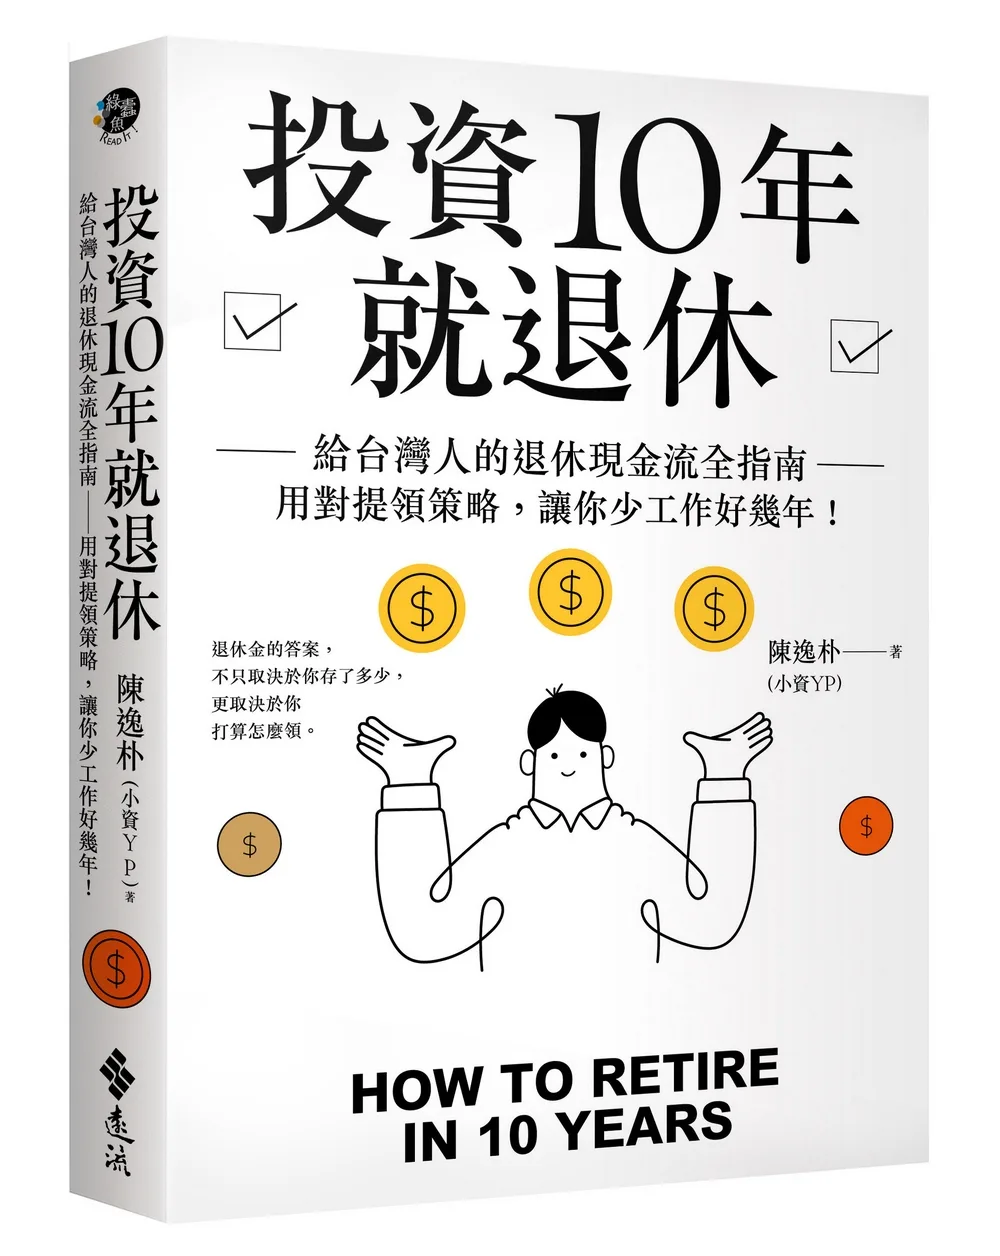
投資10年就退休:給台灣人的退休現金流全指南──用對提領策略,讓你少工作好幾年!

投資10年就退休:給台灣人的退休現金流全指南──用對提領策略,讓你少工作好幾年!

沒有庫存
訂購需時10-14天
9786264188326
陳逸朴(小資YP)
遠流
2026年9月24日
160.00  元
HK$ 136  


ISBN:9786264188326
  • 規格:平裝 / 368頁 / 20.9 x 14.8 x 2 cm / 普通級 / 單色印刷 / 初版
  • 出版地:台灣


  • 商業理財 > 投資理財 > 理財規劃 > 退休/家計規劃


    花一本書的成本,現省百萬退休金!
    隨書附贈:退休提領計劃範本


    不論你是65歲屆齡退休、40歲提早FIRE
    都能找到專屬安全現金流,迎接安心花錢的下半場人生


    破解4%法則盲點,為台灣人量身打造的退休提領指南
    實測「最小退休金」:存款無須千萬,小資也能擁抱退休人生
    獨創「YP動態提領」:40FIRE不是夢,規則參數不藏私大公開
    突破500萬瀏覽量財經部落格「小資YP投資理財筆記」最新力作

    ?

    投資,或許沒那麼困難;退休,卻可能沒那麼容易。
    退休金的答案,從來不只取決於你存了多少,更取決於你打算怎麼領。

    你可能不知道:相同支出水準下的退休生活,使用4%法則和動態提領策略,所需退休金差距可能高達200萬以上──相當於好幾年的自由人生。

    累積資產是一回事,把資產變成源源不絕的生活費,又是另一回事。萬一薪水不再入帳,你真的敢放心花錢嗎?


    本書專為「想安心退休、害怕錢不夠花」的你而寫,幫你解決退休路上幾項最大疑惑:
    ?萬一退休第一年就遇到股災,該怎麼繼續提領?

    萬一退休初期遇到市場大跌,照常提領可能會讓你提早破產。

    ?未來的勞保、勞退或國民年金該怎麼算進去?

    國外的提領策略,算不出台灣勞保、勞退何時領、能領多少的關鍵變數。

    ?這筆錢真的夠我花到人生最後一天嗎?

    若你想提早FIRE,投資組合必須撐過更長時間,光靠4%法則提領絕對不夠。

    ?
    用對方法,少工作好幾年
    讓你的錢,走得比你更遠

    ?

    不管你是剛開始投資、想提早看見終點的小資族;計劃提早FIRE的追夢者;還是即將步入第二人生的屆齡退休族,都能透過本書建立一套有規則、有安全邊際的提領計劃。


    透過本書,你將能掌握兩大核心概念:

    ?最小退休金:相同支出水準下,選對提領策略,需要的本金落差超乎想像!用對方法,你有機會少存好幾年,提早拿回時間的選擇權。

    ?YP動態提領:市場大漲時怎麼領?崩盤時怎麼調?替為期30年、甚至是50年的漫長退休人生,設計一套充滿彈性與防禦力的現金流規則。

    ?

    那些沒人教過你的「花錢技術」,一本書幫你完整規劃:

    ?台版退休雙引擎:完美接軌台灣勞保、勞退制度,教你度過提早退休到年金啟動前的「現金流空窗期」。


    ?主流提領策略評比:固定提領、動態提領、護欄策略……破解不同策略的優缺點,找出最適合你的方法。


    ?實戰操作立刻GO:收錄提領計劃表與範例,讓退休計劃不怕通膨與市場波動,有根據地隨時校準!

    ?

    投資的一開始,就該看見終點的模樣。

    現在,你只需要設定好方向;

    未來,每一次的市場波動都不再是慌張應變;

    日常,你只需要安心享受專屬於你的富足生活。

    ?

    ?
    專文推薦

    張遠|Ffaarr的投資理財部落格

    Jet Lee的投資隨筆

    簡憶茹|CFA、財金博士生的雜記Yi-Ju Chien

    ?
    一致推薦

    大仁|《大仁來開槓》主持人

    清流君|財經YouTuber

    周岐原|《指數致富》作者

    游庭皓|財經直播主

    竹軒的親子理財筆記

    雨果的投資理財生活觀

    整理鍊金術師小印|《讓錢喜歡你的財富整理術》作者

    理財館長|《通膨時代,我選擇穩定致富》作者

    蔡至誠|PG財經筆記版主

    嫺人|《退休後,錢從哪裡來》作者

    小販|指數投資YouTuber

    投資沙岸的揀貝人

    ?


    推薦序
    作者序?從「怎麼存錢」到「怎麼安心花錢」


    1?退休,是你拿回時間的那一天

    1.1?時間是你最珍貴的資產

    1.2?《一年投資5分鐘》精華回顧

    1.3?初探你的「自由數字」

    1.4?累積期 vs 提領期:完全不同的遊戲規則

    1.5?退休規劃方程式:把注意力放在對的地方
    2?退休現金流全景圖:先算保障,再談投資

    2.1?退休現金流三大來源:制度保障、投資提領、彈性收入

    2.2?地板收入:勞保+國民年金+勞退能給你多少?

    2.3?退休後的隱形帳單

    2.4?支出分層:必要與彈性

    2.5?算出你的覆蓋率與年缺口
    3?為何只有4%法則還不夠:安全提領率與退休風險

    3.1?最被誤解的一條法則

    3.2?安全提領率的四個旋鈕

    3.3?三大退休風險:報酬順序、通膨、長壽

    【YP小教室】書中的「成功率」是怎麼算出來的?
    4?7大提領策略完整介紹:從固定到動態,找到屬於你的方法

    4.1?你在意收入有多穩定,還是能領多久?

    4.2?策略一:固定金額+通膨調整法(經典4%法則)

    4.3?策略二:熊市暫停通膨調整法

    4.4?策略三:地板天花板法

    小結 ? 第一類三大策略快速比較

    4.5?策略四:固定百分比法

    4.6?策略五:GK動態提領(護欄法)

    4.7?策略六:Vanguard動態支出法

    小結 ? 第二類三大策略快速比較

    4.8?策略七:YP動態提領

    4.9?七大提領策略總覽
    5?策略大對決:哪個方法讓你最早退休?

    5.1?策略完整比較

    5.2?最小退休金:同樣月花5萬,不同策略需要多少本金

    5.3?最佳資產配置比例

    5.4?該選哪個提領策略?

    5.5?地板收入不足怎麼辦:年金與以房養老
    6?從策略到執行:資產配置、再平衡與執行紀律

    6.1?投資組合配置金律:好管理、好執行

    6.2?再平衡:提領時順便做就好

    6.3?市場大跌時,讓策略幫你做決定

    6.4?帳面提領率4%,實際到手再打折

    6.5?年度檢討四步驟
    7?FIRE族的退休金規劃

    7.1?兩階段現金流模型:FIRE族最重要的一張圖

    7.2?如何撐過橋接期

    7.3?FIRE族的最小退休金計算

    7.4?FIRE族的勞保勞退現實

    7.5?YP動態提領為什麼特別適合FIRE族
    8?退休目標的三階梯:Coast FIRE(複利養成型)、Barista FIRE(兼職型)、Regular FIRE(完全退休型)

    8.1?關於退休,你有更多選擇

    8.2?Coast FIRE(複利養成型):存夠種子,讓複利接手

    8.3?Barista FIRE(兼職型):半退休,兼差補缺口

    8.4?Regular FIRE(完全退休型):完全靠資產支應生活

    8.5?三階梯之間的銜接
    9?常見迷思破解與實戰的第一步

    9.1?案例速覽:三條退休路線,同一套方法

    9.2?退休前的三個常見誤解:先避開再上路

    9.3?給不同年齡的你:今天就可以做的三件事

    【YP小教室】不想自己算?到YP退休網免費試算
    寫在最後:你的錢,要比你長壽


    附錄A?提領計劃範本與填寫範例
    附錄B?規則公式與補充資料


    作者序:從「怎麼存錢」到「怎麼安心花錢」


    如果人生中需要一本退休理財指南,期盼本書可以成為你心目中的那一本。

    你好,我是陳逸朴,1988年出生,今年38歲,本職是軟體工程師。你也可以叫我YP,這是我在網路上分享投資理財時一直使用的暱稱。如果你讀過我的前一本書《一年投資5分鐘》,謝謝你願意繼續翻開這一本。如果這是你第一次認識我,也沒關係。我先試著猜猜看:你現在可能正在想一件事─我到底要存多少錢,才可以安心退休?沒猜錯吧?

    其實剛出社會的前幾年,我和很多人一樣,對投資理財沒有太多概念。保險、股票、ETF,聽起來都很重要,但對我來說都很陌生。那時候的我主要靠儲蓄累積資產,也以為只要努力工作、認真存錢,財務問題應該就能慢慢解決。

    後來我真正踏入投資世界,第一站卻是主動交易。結果你大概也猜得到:短短一年,我就虧了不少錢。幸運的是,我也在同一段時間接觸到指數化投資。那是我第一次知道,原來投資不一定要每天看盤,也不一定要猜哪一家公司會贏。只要長期持有、定期投入,讓全市場的企業一起替我們工作,也能一步一步累積資產。

    從那之後,我開始替自己建立一套比較簡單的投資方法。薪水入帳後,先自動分配到不同帳戶;該投資的錢,就定期定額投入;剩下的生活預算,也先規劃好。投資不再是每天盯盤的事情,而是生活裡固定運轉的一個流程。

    後來我把這段累積資產的過程,整理成《一年投資5分鐘》。那本書談的是怎麼開始投資、怎麼建立一套不用每天盯盤的方法,以及為什麼指數化投資適合大多數人。

    在那本書裡,我整理了指數化投資的五大步驟。第一步,就是「確立投資目標」。因為如果不知道自己要往哪裡走,「一直買下去」就只是一個動作,還不能算是一套計劃。

    而我在十年前替自己設下的目標,是希望40歲以前能達成財務獨立。接下來幾年,我用很簡單的方法持續前進:提高本業收入、控制支出、持續投入、買入持有。看著帳戶裡的數字一年一年往上爬,我也慢慢接近當初替自己設定的目標。

    照理來說,我應該要很開心;但隨著目標越來越近,我反而開始焦慮。因為我發現:自己好像只學會了前半段:怎麼存錢、怎麼投資、怎麼讓資產慢慢長大。可是後半段呢?當這筆錢真的成為退休生活的來源時,我該怎麼把它安穩地花掉,一路用到人生最後一天?

    累積資產是一回事,提領資產又是另一回事。一開始,我也以為退休金的答案很簡單。依照大家熟悉的4%法則,退休金不就是「年支出×25」嗎?假設一年花60萬,就準備1,500萬;假設一年花120萬,就準備3,000萬。只是,當我越認真面對退休這件事,問題反而越多:

    •如果退休第一年就遇到市場大跌,真的還能照原本的金額提領嗎?

    •如果不是65歲退休,而是在40歲左右就達到FIRE,投資組合可能要支撐50年,4%法則還夠安全嗎?

    •如果未來還有勞保、勞退、國民年金,這些收入又該怎麼放進退休計劃裡?

    我才發現,退休金從來就不是一題簡單的乘法。於是我開始閱讀退休規劃相關書籍,也翻找許多退休提領策略的研究。固定提領、動態提領、護欄策略、Vanguard動態支出法,每一種方法都在回答同一個問題:退休後,我們到底該怎麼把資產變成穩定的生活費?

    研究越多,我越意識到一件事:這些策略大多誕生在美國,背後的市場數據與退休制度,都是美國的版本。台灣的勞保、勞退什麼時候開始領、能領多少、該怎麼放進計算裡,原本的研究並沒有回答。

    另一個變數是提領期的長度。多數研究假設65歲退休、提領25到30年。可是每個人離開職場的時間不一樣:有人做到65歲、有人60歲就想休息,也有人像我一樣,希望40歲左右達成財務獨立。

    退休得越早,投資組合要支撐的時間就越長,前面還有一段領不到勞保、勞退的日子,只能靠投資組合獨撐。

    這種情況,如果僅僅只是使用4%法則規劃,很難真的安心。也因為這樣,我慢慢整理出本書會談的兩個核心概念:
    ?最小退休金:同樣每月花5萬,不同提領策略到底需要多少本金?如果方法用得好,有沒有機會少存幾年,提早拿回時間的選擇權?
    ?YP動態提領:市場好時怎麼領?市場差時怎麼調整?當提領期拉長到30年、40年,甚至50年時,我們能不能設計一套比較有彈性的規則?

    這本書,就是我一路追問這些問題後整理出來的答案。書裡會談累積期和提領期的差異,也會比較幾種主流提領策略。我們會一起看,同樣每月花5萬,不同策略需要的本金落差有多大;也會進一步處理FIRE族特有的兩階段現金流問題:退休後到勞保、勞退啟動前這段空窗期,到底該怎麼規劃。

    如果前一本書是在談「怎麼存」,這一本書談的就是「怎麼花」─只是這裡的「花」,不是鼓勵你任性花錢,而是用一套有規則、有彈性,也有安全邊際的方法,把辛苦累積的資產轉成退休現金流。

    從開始投資到現在,剛好滿十年。我不但還沒達成當初的目標,工程師這份工作也還在繼續。不過,繼續上班這件事,已經慢慢從「不得不」變成「我願意」。

    書名裡的「10年」,說的就是這段過程。我無法保證每個人投資十年就能退休;但這些年下來,我很確定一件事:越早想清楚退休後要怎麼花錢,退休那一天就會越早到來。

    我希望你在投資的一開始,就能先看見終點大概長什麼樣子。這不代表人生不會改變,也不代表退休計劃可以一次算到完美。市場會波動,工作會改變,家庭、健康和生活目標,也都可能讓我們重新調整方向。不過,只要方向清楚,每一次調整就不會只是慌張應變,而是有根據地重新校準。

    如果你準備好了,讓我們從兩個人的故事開始說起。


    其 他 著 作
    1. 一年投資5分鐘【獨家作者親簽版】
    2. 一年投資5分鐘:打造每月3萬被動收入,免看盤、不選股的最強小資理財法