{itemname}
{itemname}
香港二樓書店 > 今日好書推介
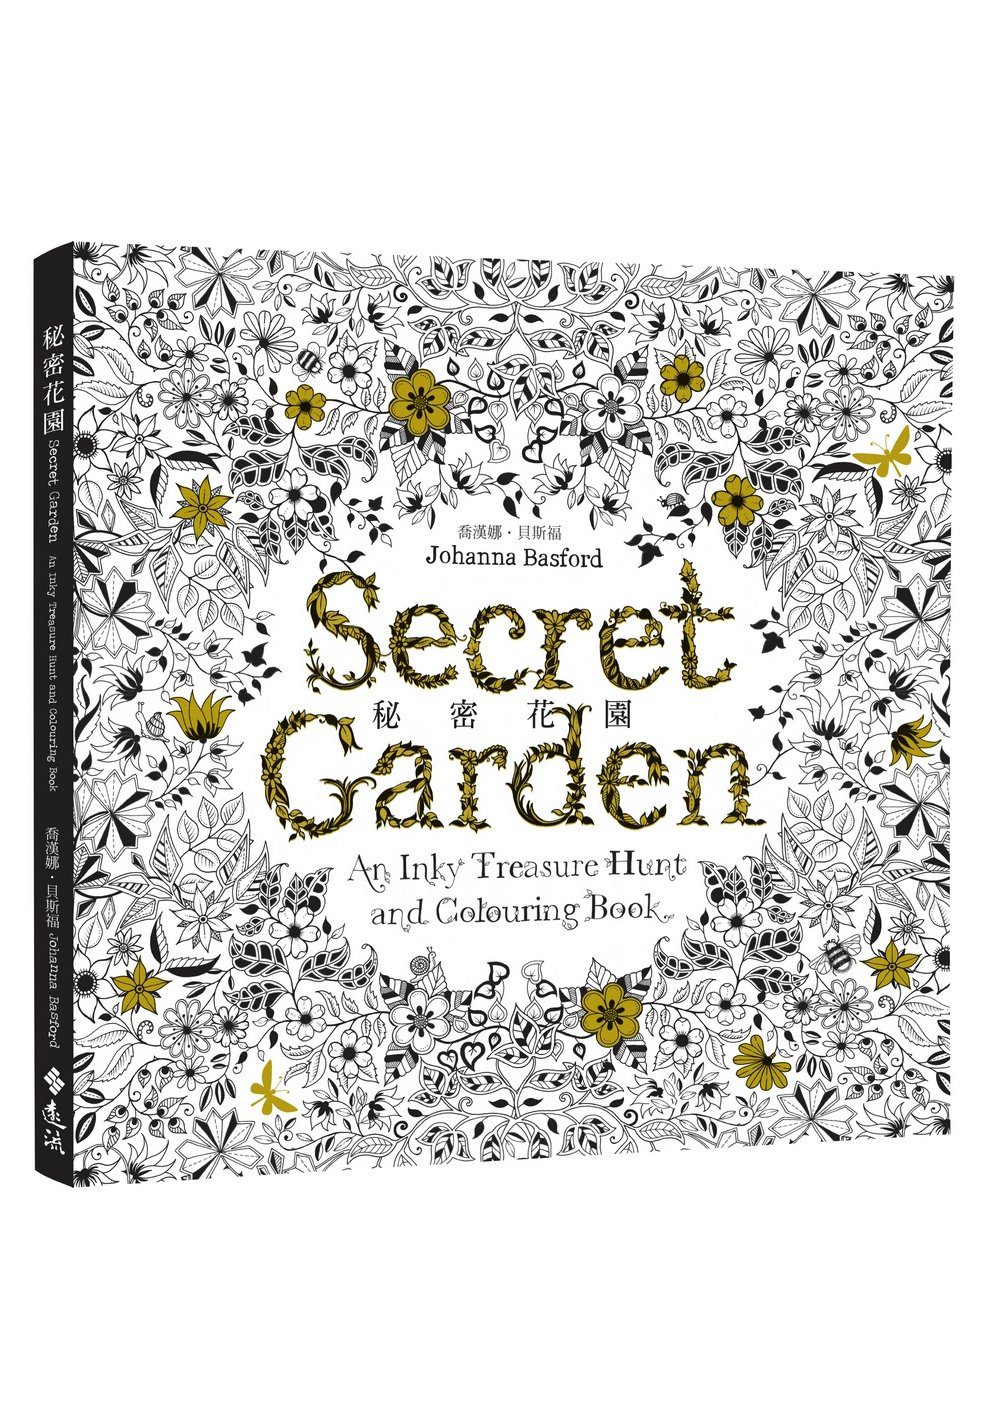
秘密花園
定價93.00元
8
折優惠:
HK$74.4
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
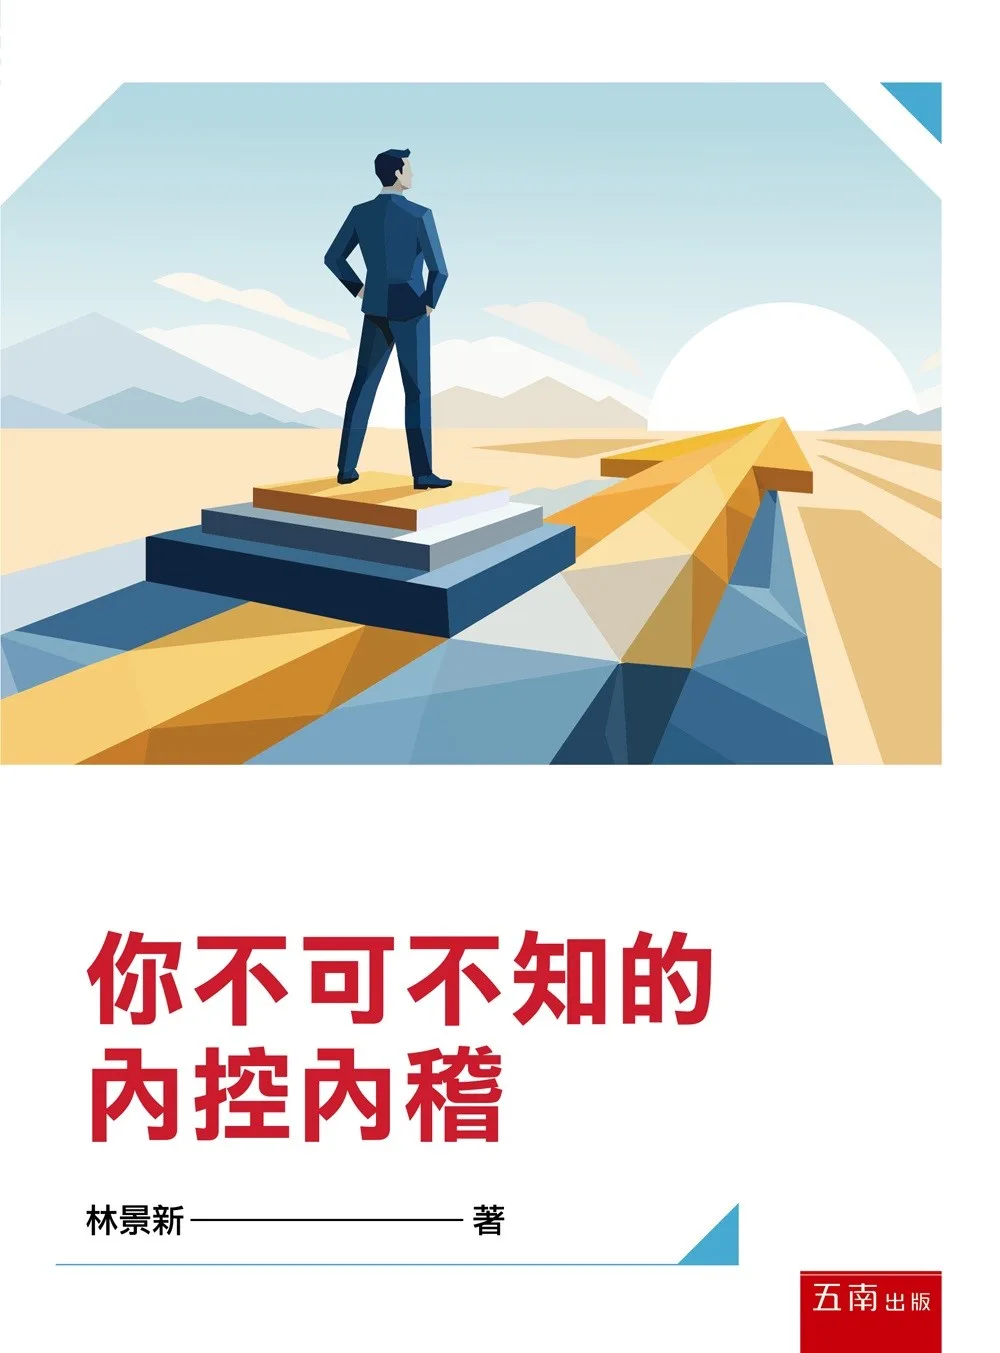
你不可不知的內控內稽(第1版)
沒有庫存
訂購需時10-14天
9786264427678
林景新
五南
2026年9月10日
133.00 元
HK$ 126.35
詳
細
資
料
ISBN:9786264427678</li><li>規格:平裝 / 272頁 / 20k / 23 x 17 x 1.4 cm / 普通級 / 雙色印刷 / 初版</li><li>出版地:台灣
分
類
專業/教科書/政府出版品
>
管理類
>
企業管理
>
管理學
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;">
「內控」與「內稽」相輔相成,是企業防弊興利的核心,也是企業邁向永續經營與發展致勝的關鍵。內控與內稽向來沒有標準答案,更無法以一套劇本行遍天下。筆者累積逾十年上市櫃公司稽核主管的實戰歷練,期盼透過本書的真實案例解析,帶領讀者在面對突發或複雜狀況時,能跳脫僵化的思維、冷靜拆解用清楚的邏輯看清真相,並作出精準專業的決策。?
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
第一章 公司治理與內控制度<br />
一、公司負責人的義務與責任<br />
二、內控制度於公司治理的重要性<br />
三、內部稽核在公司治理所扮演的角色與前瞻價值<br />
四、健全的內控內稽制度有助於企業永續發展<br /><br />
第二章 內部控制基本的認知<br />
一、內部控制之內涵與原則<br />
二、內部控制之角色分工與先天的限制<br /><br />
第三章 內部控制與舞弊態樣<br />
一、企業舞弊之態樣與舞弊調查<br />
二、舞弊發生的原因與責任歸咎<br />
三、內部控制之防弊效益<br /><br />
第四章 內部控制之規劃與執行(一)<br />
一、內部控制面臨的問題<br />
二、內部控制常見的缺失<br /><br />
第五章 內部控制之規劃與執行(二)<br />
一、內部控制規劃面與執行面的差異<br />
二、內部控制之執行重點與面對的障礙<br />
三、內部控制之確認與決策<br /><br />
第六章 內部控制制度之評估:內部稽核<br />
一、內部稽核之目的<br />
二、內部控制之評估與內部稽核<br /><br />
第七章 內部控制制度之評估:自行評估及內部控制制度聲明書<br />
一、自行評估<br />
二、內部控制制度聲明書<br />
三、違反自行評估或內部控制制度聲明書之規定<br /><br />
第八章 內部控制制度之評估:會計師專案審查<br />
一、會計師專案審查<br />
二、會計師執行專案審查之程序及其他相關規定<br /><br />
第九章 對子公司之監督與管理<br />
一、何謂子公司<br />
二、實務上子公司監管難題<br /><br />
第十章 年度稽核計畫與防制洗錢打擊資恐<br />
一、年度稽核計畫涵蓋範圍<br />
二、防制洗錢打擊資恐<br /><br />
第十一章 法令遵循事項<br />
一、法令遵循之內涵<br />
二、違反法規之處罰<br /><br />
第十二章 人工智慧等新興科技對內控與內稽之影響<br />
一、人工智慧<br />
二、電腦化資訊系統<br />
三、新興科技對內控與內稽之影響<br /><br />
第十三章 永續經營與發展<br />
一、永續相關資訊<br />
二、永續發展之推動與實踐<br />
三、企業領導人新思維<br />
四、聯合國17項永續發展目標<br /><br />
作者的話?
</div>
序
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
<div>內部控制是風險管理的因應方式,但是如果內部控制未能落實除了是管理資源的浪費之外,甚至恐對組織營運安全構成嚴重的威脅;然而矯枉過正的內部控制,不僅事倍功半影響營運效率,更違背成本效益原則。因此,有效運作的內部控制應落實四大核心:全面辨識與評估風險、建置對應的風險管控點、持續動態優化機制,以及將風險轉化為發展的機會。</div>
書
評
其 他 著 作