| |
|
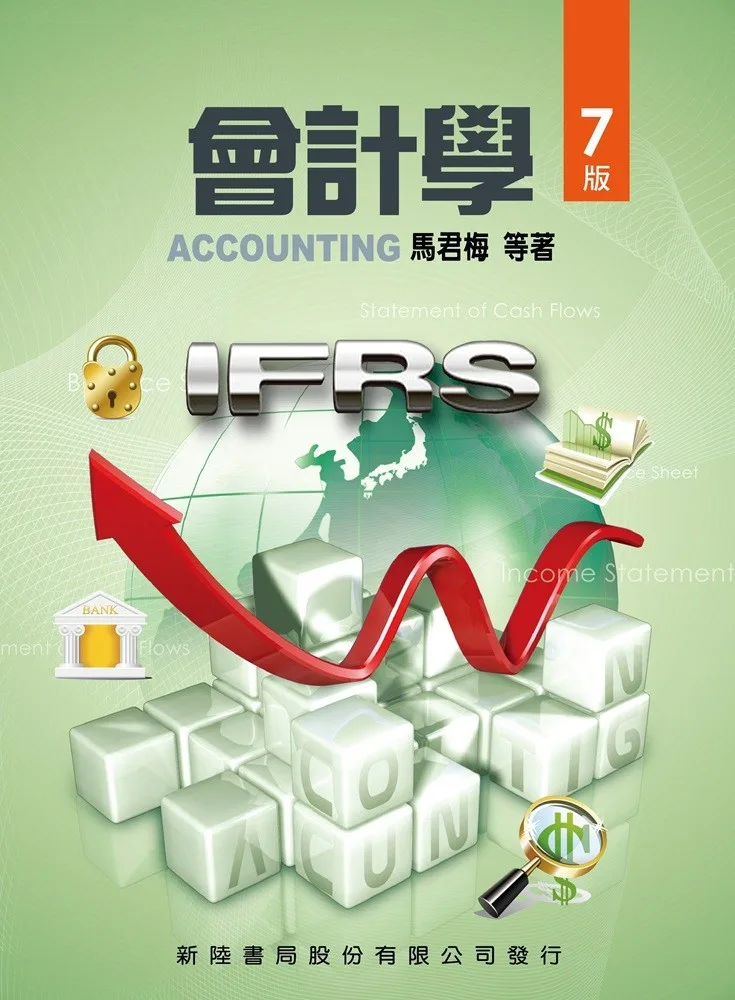
會計學(7版)
|
|

沒有庫存
訂購需時10-14天
|
|
|
|
 |
|
9786267573587 |
|
|
 |
|
馬君梅,詹乾隆,柯瓊鳳,吳燕瑛,陳專塗,廖素娟,謝永明,楊惠雅,黃榆芳 |
|
|
 |
|
新陸書局
|
|
|
 |
|
2026年9月18日 |
|
|
 |
|
230.00 元 |
|
|
 |
|
HK$ 207
|
|
|
|
|

|
|
|
|
|
|
|
|
詳
細
資
料 |
ISBN:9786267573587</li><li>規格:平裝 / 682頁 / 19 x 26 x 3 cm / 普通級 / 初版</li><li>出版地:台灣 |
|
分
類 |
專業/教科書/政府出版品 > 財經類 > 會計 > 會計學 |
|
內
容
簡
介 |
<div class="bd">
<div class="content" style="height:auto;">
<div style="text-align:justify;"><span style="color:rgb(0,0,0);">一般認為會計學的開端源自十五世紀義大利數學家Luca Pacioli,在著作中對於複式記帳法的記載、分錄帳和總帳的使用和收支平衡等研究和貢獻。近幾十年來,企業交易活動中大量的會計事務,漸次被大量自動化的會計軟體與人工智慧取代,不變的是複式分錄和借貸法則,變的是數位化工具改變了會計資訊的流動環節。</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">金融、會計相關行業可說是近十幾年來受到數位化、雲端化和AI 化影響最鉅大的行業之一,對傳道者而言,機會和挑戰始終如常。回顧會計學的發展已有五百年,AI 的發展是近50 年的歷史,AI 在教育領域的應用可上推1970 年代,運用於輔助教學的開發程式。於今隨著網際網路普及,AI 在線上教育的應用更為寬廣。近年來追蹤學生的學習進度或補強教學內容或教材,更可以提供個別學習體驗。另外,AI 自動化的評價系統,可針對報告或作業內容的正確性、論述性等,提供綜合、客觀分析評分。優點是教師得以縮短批改、訂正作業的時間,同時增加創新的教育活動或個別指導的時間。在部份課堂上可以利用Excel 帶學生運用少量資料進行模擬和計算,若再進一步教導學生學習大量資料分析,瞭解年報、永續報告的文圖資訊內涵,則需要語言模型和深度學習等應用工具。</span></div>
<div>?</div>
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
|
|
目
錄 |
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
<span style="color:rgb(0,0,0);">CH1. 會計與商業環境</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 企業與會計</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 會計的概念</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 會計資訊的使用人及其關聯</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 會計範圍與職業</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH2. 會計學基本概論</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 會計的基本概念</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 會計恆等式</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 財務報表</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 會計準則組織與基本假設</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第五節 會計基本假設</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">附錄: 財務報表綜合範例(含「其他綜合損益」及「其他權益」)</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH3. 會計循環I 會計記錄程序</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 帳戶與借貸法則</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 會計記錄程序</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 會計記錄程序釋例</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH4. 會計循環II 期末調整與財務報表的編製</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 會計期間與損益衡量</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 調整理由與類別</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 遞延項目調整</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 應計項目調整</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第五節 調整後試算表及財務報表的編製</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">附錄:預付費用與預收收入的另一種調整方法</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH5. 會計循環III 會計程序的完成</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 會計結帳程序</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 結帳程序釋例</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 回顧完整會計循環</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 分類資產負債表</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第五節 更正分錄</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">附錄一:資產負債表的另一種表達方式</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">附錄二:工作底稿</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH6. e 化會計環境</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 會計資訊的產生</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 人工與電腦化會計循環</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 企業活動與資訊系統</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 會計與價值創造</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第五節 電子化企業</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH7. 買賣業會計</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 買賣業會計的基本概念</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 購進商品的會計處理</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 銷售商品的會計處理</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 買賣業的期末結帳與財務報表</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH8. 現金及約當現金</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 現金的意義及表達</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 現金管理</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 銀行調節表</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 零用金制度</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH9. 應收款項</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 應收款項的意義及種類</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 應收帳款的會計處理</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 備抵法減損金額的估計</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 應收票據的會計處理</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH10. 存 貨</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 存貨成本的決定</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 成本與淨變現價值孰低法的存貨評價</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 存貨錯誤的影響</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 存貨估計方法</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH11. 不動產、廠房及設備</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 不動產、廠房及設備的性質與取得成本</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 不動產、廠房及設備的成本分攤</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 後續成本與資產減損的認列</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 不動產、廠房及設備的除列</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第五節 礦產資源與無形資產</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第六節 投資性不動產的會計處理</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH12. 生物資產與投資性不動產</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 生物資產與農業產品意義</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 生物資產之認列與衡量</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 生物資產公允價值變動之處理</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 投資性不動產的意義與判斷</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第五節 投資性不動產的原始認列與衡量</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第六節 投資性不動產之轉列與處分</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH13. 財務會計理論</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 影響會計準則制定的權威團體</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 財務報導的目標</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 會計資訊品質特性</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 財務會計的認列與衡量標準</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH14. 公司會計</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 公司股份發行與庫藏股交易</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 權益的表達與每股帳面金額</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 保留盈餘與每股盈餘</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 股利的會計處理</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH15. 負 債</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 負債性質與類別</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 流動負債的會計處理</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 負債準備與或有負債</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 非流動負債</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第五節 負債於報表的表達</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH16. 投 資</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 投資目的及分類</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 債權證券投資會計處理</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 權益證券投資會計處理</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 投資期末評價與報表表達</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH17. 現金流量表</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 基本概念</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 現金流量表編製方法及格式</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 編製現金流量表—直接法</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 編製現金流量表—間接法</span><br style="color:rgb(0,0,0);" /><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">CH18. 財務報表分析</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第一節 財務報表分析的觀念</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第二節 動態的財務報表分析方法</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第三節 共同比分析</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">第四節 比率分析的運用</span>
</div> |
|
| 序 |
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
<div style="text-align:justify;"><span style="color:rgb(0,0,0);">一般認為會計學的開端源自十五世紀義大利數學家Luca Pacioli,在著作中對於複式記帳法的記載、分錄帳和總帳的使用和收支平衡等研究和貢獻。近幾十年來,企業交易活動中大量的會計事務,漸次被大量自動化的會計軟體與人工智慧取代,不變的是複式分錄和借貸法則,變的是數位化工具改變了會計資訊的流動環節。</span><br style="color:rgb(0,0,0);" /><span style="color:rgb(0,0,0);">金融、會計相關行業可說是近十幾年來受到數位化、雲端化和AI 化影響最鉅大的行業之一,對傳道者而言,機會和挑戰始終如常。回顧會計學的發展已有五百年,AI 的發展是近50 年的歷史,AI 在教育領域的應用可上推1970 年代,運用於輔助教學的開發程式。於今隨著網際網路普及,AI 在線上教育的應用更為寬廣。近年來追蹤學生的學習進度或補強教學內容或教材,更可以提供個別學習體驗。另外,AI 自動化的評價系統,可針對報告或作業內容的正確性、論述性等,提供綜合、客觀分析評分。優點是教師得以縮短批改、訂正作業的時間,同時增加創新的教育活動或個別指導的時間。在部份課堂上可以利用Excel 帶學生運用少量資料進行模擬和計算,若再進一步教導學生學習大量資料分析,瞭解年報、永續報告的文圖資訊內涵,則需要語言模型和深度學習等應用工具。</span></div> |
|
|
書
評 |
|
|
|