庫存狀況
「香港二樓書店」讓您 愛上二樓●愛上書
我的購物車 加入會員 會員中心 常見問題 首頁
「香港二樓書店」邁向第一華人書店
登入 客戶評價 whatsapp 常見問題 加入會員 會員專區 現貨書籍 現貨書籍 購物流程 運費計算 我的購物車 聯絡我們 返回首頁
香港二樓書店 > 今日好書推介
   
二樓書籍分類
 
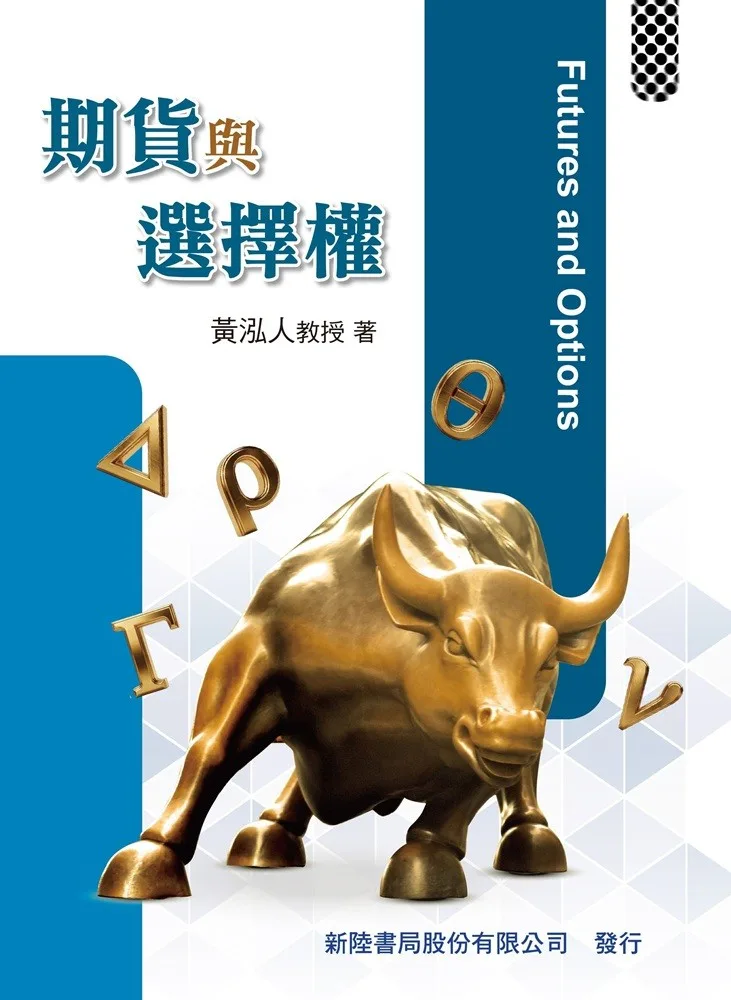
期貨與選擇權(1版)

期貨與選擇權(1版)

沒有庫存
訂購需時10-14天
9786267573549
黃泓人
新陸書局
2026年9月15日
179.00  元
HK$ 161.1  


詳
細
資
料
ISBN:9786267573549
  • 規格:平裝 / 372頁 / 16k / 19 x 26 x 1.7 cm / 普通級 / 雙色印刷 / 初版
  • 出版地:台灣

  • 分
    類
    專業/教科書/政府出版品 > 財經類 > 財務金融 > 金融市場
    同
    類
    書
    推
    薦

    其
    他
    讀
    者
    也
    買

    內
    容
    簡
    介


    撰寫本書的主要動機,源自多年來的教學經驗與課堂需求。市面上雖已有許多優良的衍生性金融商品教材,但學生在學習過程中,仍經常面臨專有名詞不易理解、數學模型與市場實務難以連結,以及各章內容之間缺乏整體脈絡等問題。因此,本書力求以深入淺出的方式介紹期貨與選擇權市場,從市場制度、交易機制與避險觀念出發,逐步延伸至定價理論、交易策略及風險管理,希望在理論的嚴謹性與實務的可讀性之間取得適當平衡。
    本書的完成,不僅是多年教學內容的整理與累積,也是我對期貨與選擇權課程的一次系統性反思。我期盼本書不只是課堂上的指定教材,也能成為讀者理解衍生性金融商品、分析市場風險及培養金融決策能力的實用參考。對初次接觸本領域的學生而言,希望本書能降低學習門檻;對已有基礎的讀者而言,也希望能協助其建立更完整而有系統的知識架構。


    目
    錄


    CHAPTER 1 期貨市場簡介與運作 
    1.1 期貨市場之發展沿革 
    1.2 期貨合約之基本概念 
    1.3 期貨合約之標準化要素 
    1.4 期貨市場之參與者與其功能 
    1.5 期貨交易之流程與制度 
    1.6 期貨契約的財務槓桿特性 
    1.7 期貨市場之監管與異常交易 

    CHAPTER 2 期貨契約的評價模式 
    2.1 期貨契約評價的基礎:無套利條件 
    2.2 持有成本模型在不同期貨契約上的應用 
    2.3 持有成本模型的修正 
    2.4 期貨價格與預期未來現貨價格的關係 

    CHAPTER 3 期貨契約之交易策略 
    3.0 期貨契約的槓桿特性 
    3.1 避險交易策略 
    3.2 最適期貨避險數量 
    3.3 股價指數期貨的應用 
    3.4 投機交易策略 
    3.5 套利交易策略 

    CHAPTER 4 主要期貨契約:股價指數期貨與外匯期貨 
    4.1 股價指數期貨 
    4.2 外匯期貨 

    CHAPTER 5 交換契約 
    5.1 交換契約導論 
    5.2 交換交易的動機 
    5.3 利率交換 
    5.4 利率交換的評價 
    5.5 貨幣交換 
    5.6 其他交換契約 
    5.7 信用風險與市場風險 
    5.8 各類交換契約的比較 
    5.9 本章結語 

    CHAPTER 6 選擇權導論與市場運作 
    6.1 選擇權的類型與基本概念 
    6.2 選擇權的部位與損益型態 
    6.3 選擇權的標的物 
    6.4 股票選擇權之規格 
    6.5 選擇權交易機制 
    6.6 選擇權市場之監管與稅賦 
    6.7 選擇權概念之延伸應用 

    CHAPTER 7 股票選擇權的特質與價格 
    7.1 影響選擇權價格的因素 
    7.2 選擇權價格的上下限 
    7.3 買權—賣權平價公式 
    7.4 美式選擇權的特質 

    CHAPTER 8 選擇權的交易策略 
    8.1 選擇權的初階交易策略 
    8.2 選擇權的進階交易策略 
    8.3 合成策略 
    8.4 套利策略
    8.5 本章策略總整理 

    CHAPTER 9 選擇權之評價
    9.1 單階二項樹模型與無套利論述 
    9.2 風險中立評價原則 
    9.3 多階二項樹模型 
    9.4 美式選擇權的評價 
    9.5 Delta 概念
    9.6 參數的決定:u、d 與波動率 
    9.7 其他標的資產的選擇權評價 
    9.8 從二項樹到 Black-Scholes-Merton 模型 
    9.9 股價變動的假設 
    9.10 波動率之估計 
    9.11 Black-Scholes-Merton 訂價公式 
    9.12 風險中立評價原則(BSM 觀點) 
    9.13 股利對 Black-Scholes-Merton 公式的影響 
    附錄A 多期二項樹的一般化封閉公式 
    附錄B Wiener 過程與伊藤引理 

    CHAPTER 10 選擇權避險:希臘字母 
    10.1 避險策略範例 
    10.2 希臘字母的計算 
    10.3 希臘字母公式的延伸 
    10.4 避險的真實狀況與情境分析 
    10.5 創造合成選擇權以進行組合保險 

    CHAPTER 11 新金融商品與金融創新 
    11.1 金融創新與新奇選擇權 
    11.2 套裝與非標準型選擇權 
    11.3 路徑相依選擇權 
    11.4 多因子選擇權 
    11.5 其他新奇選擇權 
    11.6 金融創新實務:結構型商品與連動債 
    11.7 結語

    序


    本人過去在國立中央大學財務金融學系碩士班教授「期貨與選擇權市場」課程十餘年。多年來,在教學與研究的過程中,我深刻體會到,衍生性金融商品雖然涉及較多的數學推導與定價模型,但其核心觀念其實與金融市場的實際運作密切相關。若能以清楚的架構、循序漸進的方式,結合理論、實務與具體案例加以說明,學生便能更有效地掌握期貨、選擇權及其他衍生性商品的基本原理與應用。

    撰寫本書的主要動機,源自多年來的教學經驗與課堂需求。市面上雖已有許多優良的衍生性金融商品教材,但學生在學習過程中,仍經常面臨專有名詞不易理解、數學模型與市場實務難以連結,以及各章內容之間缺乏整體脈絡等問題。因此,本書力求以深入淺出的方式介紹期貨與選擇權市場,從市場制度、交易機制與避險觀念出發,逐步延伸至定價理論、交易策略及風險管理,希望在理論的嚴謹性與實務的可讀性之間取得適當平衡。

    本書的完成,不僅是多年教學內容的整理與累積,也是我對期貨與選擇權課程的一次系統性反思。我期盼本書不只是課堂上的指定教材,也能成為讀者理解衍生性金融商品、分析市場風險及培養金融決策能力的實用參考。對初次接觸本領域的學生而言,希望本書能降低學習門檻;對已有基礎的讀者而言,也希望能協助其建立更完整而有系統的知識架構。

    本書得以順利出版,首先要由衷感謝新陸書局在編輯與出版過程中所提供的支持與協助。同時,也要感謝助理多年來上過我課的學生還有一起作研究的學術同儕給我的反饋。若沒有各位的投入與努力,本書無法順利完成。

    謹將本書獻給所有正在學習期貨與選擇權,以及對衍生性金融商品懷抱興趣的讀者。期盼本書能陪伴各位走過這段充滿挑戰、卻也值得深入探索的學習歷程。


    書
    評

    其 他 著 作
    1. 國際經濟學:國際貿易理論與政策((12版):Krugman/International Economics Theory and Policy 12/e
    2. 黃泓人�國際經濟學:國際金融(Krugman/International Economics Theory and Policy 12e)�12版