香港二樓書店 > 今日好書推介
|
|
|
|
- 定價227.00元
-
8
折優惠:HK$181.6

|
|
| |
|
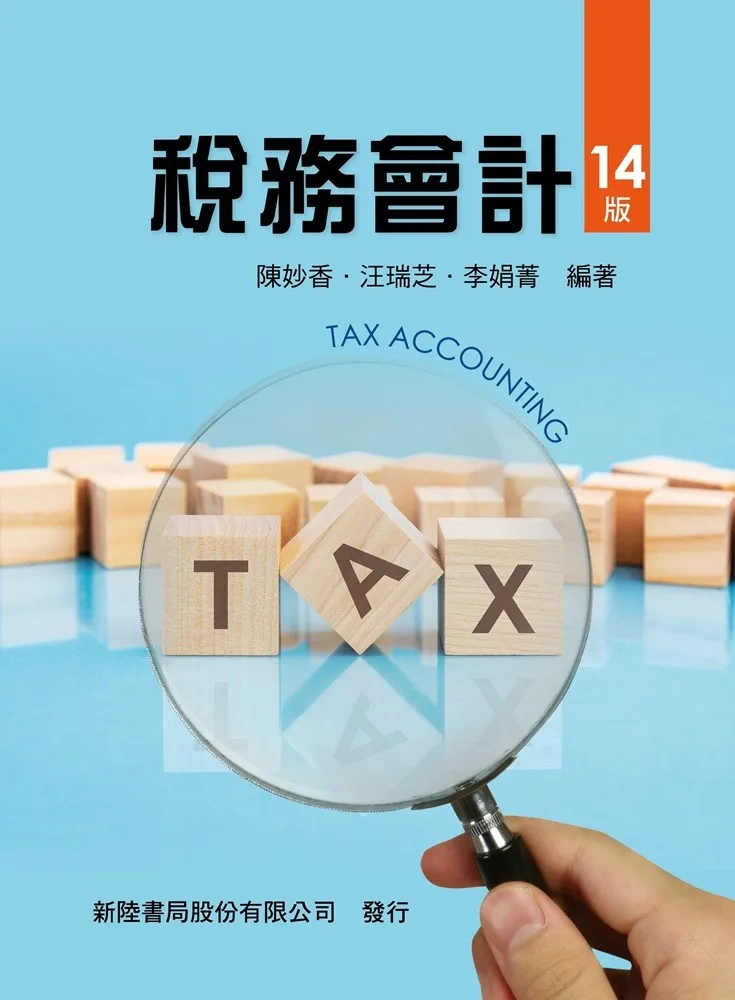
稅務會計(14版)
|
|
沒有庫存
訂購需時10-14天
|
|
|
|
 |
|
9786267573563 |
|
|
 |
|
|
|
|
 |
|
新陸書局
|
|
|
 |
|
2026年9月24日 |
|
|
 |
|
260.00 元 |
|
|
 |
|
HK$ 234
|
|
|
|
|

|
|
|
|
|
|
|
|
詳
細
資
料 |
ISBN:9786267573563</li><li>規格:平裝 / 720頁 / 16k / 19 x 26 x 2.4 cm / 普通級 / 雙色印刷 / 初版</li><li>出版地:台灣 |
|
分
類 |
專業/教科書/政府出版品 > 財經類 > 會計 > 稅務法規 |
|
內
容
簡
介 |
<div class="bd">
<div class="content" style="height:auto;">
本版書配合相關稅務法令修正或新增如下:<br />
一、所得稅法<br />
115年退職所得免稅額依物價指數調整<br />
1.一次領取退職所得者:<br />
(1).一次領取總額在206,000元乘以退職服務年資之金額以下者,所得額為0。<br />
(2).超過206,000元乘以退職服務年資之金額,未達414,000元乘以退職服務年資之金額部分,以其半數為所得額。<br />
(3).414,000元乘以退職服務年資之金額部分,全數為所得額。<br />
2.分期領取退職所得者,以全年領取總額,減除894,000元後之餘額為所得額。<br />
3.兼領一次退職所得及分期退職所得者,前開(1)、(2)規定可減除之金額,應依其領取一次及分期退職所得之比例分別計算之。<br />
二、加值型及非加值型營業稅法<br />
1.新增網紅課稅規範:財政部於114年9月10日發布「個人經常性於網路發表創作或分享資訊課徵營業稅作業規範」。輔導期間至115年6月30日止,請網紅及平臺依規定辦理稅籍登記及報繳營業稅。<br />
2.提高查定稅額起徵額<br />
財政部發布修正「小規模營業人營業稅起徵點」(下稱起徵點),自114年1月1日起,買賣業等銷售貨物業別起徵點調高至每月銷售額新臺幣10萬元;裝潢業等銷售勞務業別起徵點調高至每月銷售額5萬元。<br />
3.修正電子發票實施作業要點<br />
115 年 4 月 22 日台財資字第 1150000163 號令修正發布<br />
三、修正產業創新條例第10-1條<br />
自中華民國114年1月1日起至118年12月31日止投資於自行使用之全新智慧機械、導入第五代行動通訊系統、資通安全產品或服務、人工智慧產品或服務、節能減碳之相關全新硬體、軟體、技術或技術服務,其支出金額在同一課稅年度內合計達新臺幣一百萬元以上、二十億元以下之範圍,得選擇抵減應納營利事業所得稅額方式。<br />
本版書相關章節均提供釋例解析,並增補會計師、記帳士及國家考試試題,提高專技證照考試之應考能力。
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
|
|
目
錄 |
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
<div>第1章 序論:釐清稅務會計之觀念</div> |
|
| 序 |
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
本版書配合相關稅務法令修正或新增如下:<br />
一、所得稅法<br />
115年退職所得免稅額依物價指數調整<br />
1.一次領取退職所得者:<br />
(1).一次領取總額在206,000元乘以退職服務年資之金額以下者,所得額為0。<br />
(2).超過206,000元乘以退職服務年資之金額,未達414,000元乘以退職服務年資之金額部分,以其半數為所得額。<br />
(3).414,000元乘以退職服務年資之金額部分,全數為所得額。<br />
2.分期領取退職所得者,以全年領取總額,減除894,000元後之餘額為所得額。<br />
3.兼領一次退職所得及分期退職所得者,前開(1)、(2)規定可減除之金額,應依其領取一次及分期退職所得之比例分別計算之。<br />
二、加值型及非加值型營業稅法<br />
1.新增網紅課稅規範:財政部於114年9月10日發布「個人經常性於網路發表創作或分享資訊課徵營業稅作業規範」。輔導期間至115年6月30日止,請網紅及平臺依規定辦理稅籍登記及報繳營業稅。<br />
2.提高查定稅額起徵額<br />
財政部發布修正「小規模營業人營業稅起徵點」(下稱起徵點),自114年1月1日起,買賣業等銷售貨物業別起徵點調高至每月銷售額新臺幣10萬元;裝潢業等銷售勞務業別起徵點調高至每月銷售額5萬元。<br />
3.修正電子發票實施作業要點<br />
115 年 4 月 22 日台財資字第 1150000163 號令修正發布<br />
三、修正產業創新條例第10-1條<br />
自中華民國114年1月1日起至118年12月31日止投資於自行使用之全新智慧機械、導入第五代行動通訊系統、資通安全產品或服務、人工智慧產品或服務、節能減碳之相關全新硬體、軟體、技術或技術服務,其支出金額在同一課稅年度內合計達新臺幣一百萬元以上、二十億元以下之範圍,得選擇抵減應納營利事業所得稅額方式。<br />
本版書相關章節均提供釋例解析,並增補會計師、記帳士及國家考試試題,提高專技證照考試之應考能力。
</div> |
|
|
書
評 |
|
|
|
|