{itemname}
{itemname}
香港二樓書店 > 今日好書推介
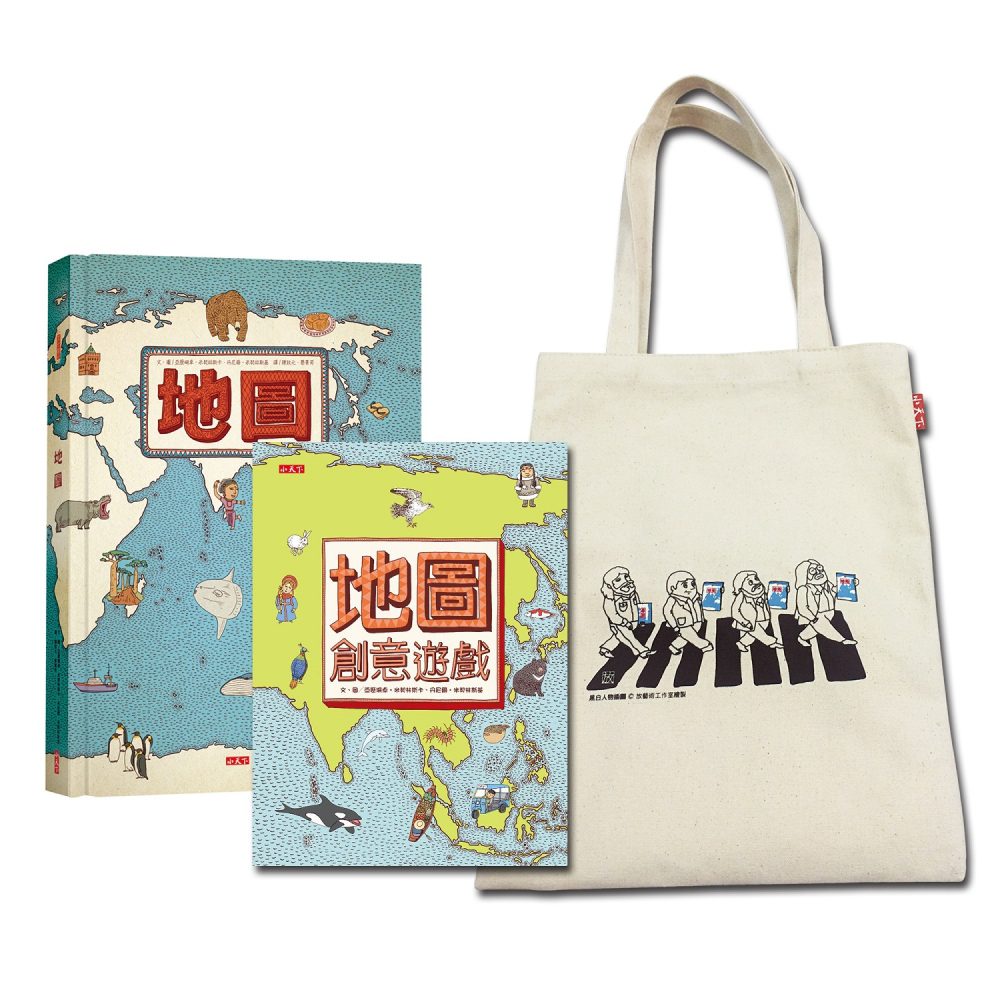
地圖+地圖創意遊戲 (附行旅世界地圖包)
定價650.00元
8
折優惠:
HK$520
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
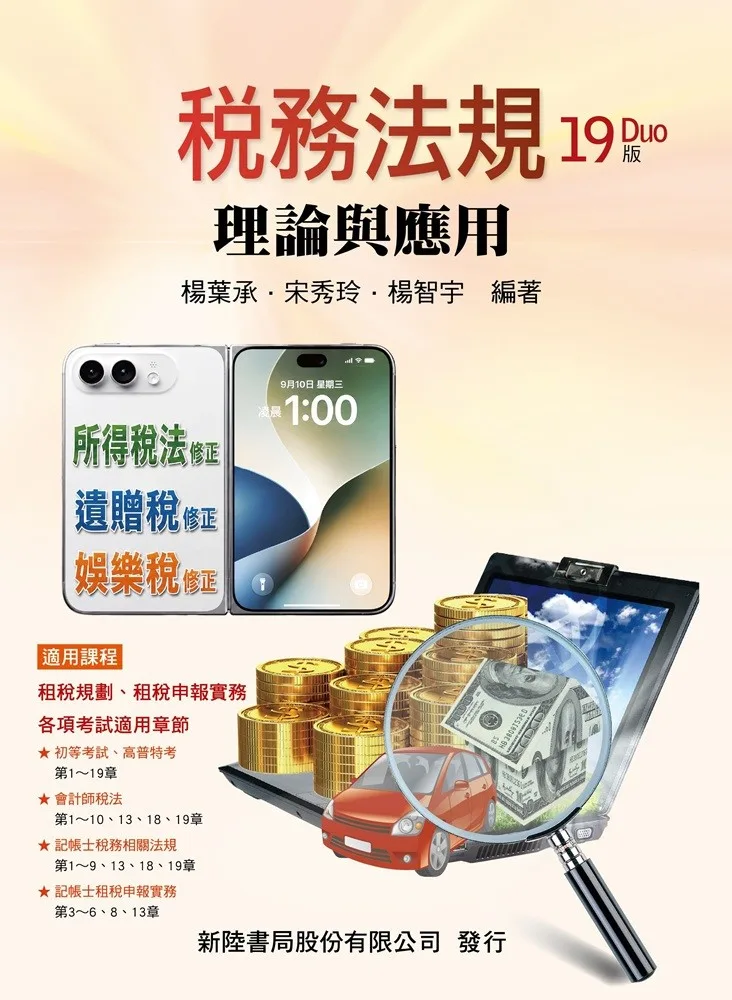
稅務法規:理論與應用 19版
沒有庫存
訂購需時10-14天
9786267573570
新陸書局
2026年9月30日
240.00 元
HK$ 216
詳
細
資
料
ISBN:9786267573570</li><li>規格:平裝 / 832頁 / 16k / 19 x 26 x 2.8 cm / 普通級 / 全彩印刷 / 初版</li><li>出版地:台灣
分
類
專業/教科書/政府出版品
>
財經類
>
會計
>
稅務法規
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;">
<div style="text-align:justify;">本次改版新增所得稅法有關扣繳部分的條文修正,內容包括:修正扣繳義務人範圍,由給付所得之事業其負責人、機關或團體其責應扣繳單位主管等自然人,改為事業、機關或團體等本身。增訂非居住者扣繳稅款之繳納、憑單申報及填發期限,遇連續3日以上國定假日,得延長5日。修正未依規定申報與填發憑單罰則,賦予稽徵機關得於一定裁罰金額範圍內衡酌具體個案違章情節輕重,給予不同程度處罰之裁量權。此外本次除囤房稅2.0之相關房屋稅條例修正之外也新增「住家用房屋供自住及公益出租人出租使用認定標準」及「全國單一自住房屋現值一定金額基準與房屋稅差別稅率之級距、級距數及各級距稅率基準」,營利事業所得稅查準則修正亦更新完成。<br />
本次也更新113年各稅免稅額扣除額的金額,修正第9章遺產及贈稅的例題及答案。再加上16版修正已完成幼兒學前特別扣除額修正、租金由列舉扣除改列特別扣除、「112年度個人出售房屋之財產交易所得計算規定」,將舊制財產交易所得高價住宅標準下修為臺北市:6千萬元;新北市:4千萬元;桃園市、新竹縣、新竹市、臺中市、臺南市及高雄市:3千萬元;其他地區:2千萬元。如此舊制高價住宅適用範圍擴大,讓設算之所得額更貼近實際所得。</div>
<div style="text-align:justify;">?</div>
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
第一篇 緒論篇<br />
第一章 租稅的基本概念<br />
第二章 租稅法之意義及原則<br /><br />
第二篇 所得稅法規<br />
第三章 綜合所得稅<br />
第四章 營利事業所得稅<br />
第五章 股利所得課稅新制<br />
第六章 所得稅的稽徵<br />
第七章 租稅減免<br />
第八章 所得基本稅額<br /><br />
第三篇 財產稅法規<br />
第九章 遺產及贈與稅<br />
第十章 土地稅<br />
第十一章 房屋稅<br />
第十二章 契稅<br /><br />
第四篇 消費稅法規<br />
第十三章 關稅<br />
第十四章 貨物稅<br />
第十五章 菸酒稅<br />
第十六章 營業稅<br />
第十七章 其他各稅<br /><br />
第五篇 信託課稅制度<br />
第十八章 信託稅制<br /><br />
第六篇 稅捐稽徵法<br />
第十九章 稅捐稽徵法
</div>
序
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
<div style="text-align:justify;">本次改版新增所得稅法有關扣繳部分的條文修正,內容包括:修正扣繳義務人範圍,由給付所得之事業其負責人、機關或團體其責應扣繳單位主管等自然人,改為事業、機關或團體等本身。增訂非居住者扣繳稅款之繳納、憑單申報及填發期限,遇連續3日以上國定假日,得延長5日。修正未依規定申報與填發憑單罰則,賦予稽徵機關得於一定裁罰金額範圍內衡酌具體個案違章情節輕重,給予不同程度處罰之裁量權。此外本次除囤房稅2.0之相關房屋稅條例修正之外也新增「住家用房屋供自住及公益出租人出租使用認定標準」及「全國單一自住房屋現值一定金額基準與房屋稅差別稅率之級距、級距數及各級距稅率基準」,營利事業所得稅查準則修正亦更新完成。<br />
本次也更新113年各稅免稅額扣除額的金額,修正第9章遺產及贈稅的例題及答案。再加上16版修正已完成幼兒學前特別扣除額修正、租金由列舉扣除改列特別扣除、「112年度個人出售房屋之財產交易所得計算規定」,將舊制財產交易所得高價住宅標準下修為臺北市:6千萬元;新北市:4千萬元;桃園市、新竹縣、新竹市、臺中市、臺南市及高雄市:3千萬元;其他地區:2千萬元。如此舊制高價住宅適用範圍擴大,讓設算之所得額更貼近實際所得。<br />
因法規修正頻繁、雖經努力校對,但難免會產生錯誤。若有發現錯誤之處,希望各位老師、先進與同學們不吝來信指正,我們一定會立即更正並虛心檢討。由於稅法更新頻繁,為避免大家誤用舊法,請大家定期到我們的FB粉絲頁「稅務法規理論與應用」瀏覽或按讚取得訊息,也歡迎加入FB的「會計師稅法討論區」查詢稅法更新動態,同學如有問題也歡迎到討論區一起討論。</div>
書
評
其 他 著 作