{itemname}
{itemname}
香港二樓書店 > 今日好書推介
區政新角度
定價64.00元
8
折優惠:
HK$51.2
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
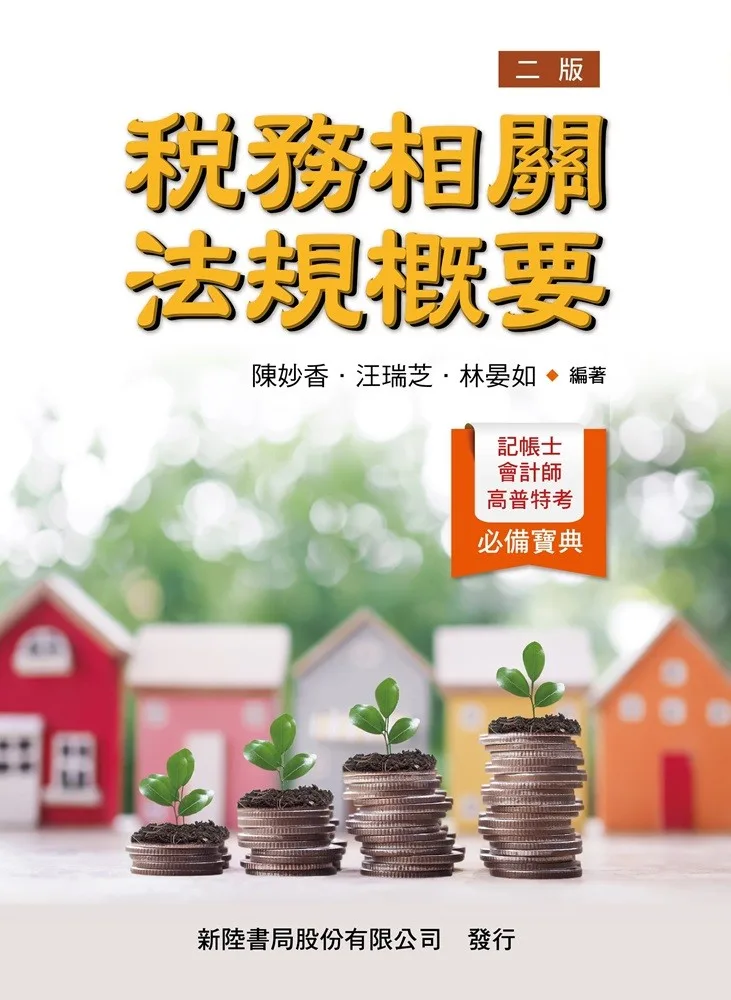
稅務相關法規概要(2版)
沒有庫存
訂購需時10-14天
9786267573594
新陸書局
2026年10月01日
260.00 元
HK$ 234
詳
細
資
料
ISBN:9786267573594</li><li>規格:平裝 / 688頁 / 16k / 19 x 26 x 2.3 cm / 普通級 / 雙色印刷 / 初版</li><li>出版地:台灣
分
類
專業/教科書/政府出版品
>
財經類
>
會計
>
稅務法規
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;">
<div style="text-align:justify;">本版書配合相關稅務法令修正如下:<br />
一、所得稅法<br />
1.修正所得稅法第17條<br />
(1)長期照顧特別扣除:自中華民國114年1月1日起,每人每年扣除自12萬元提高至18萬元。<br />
(2)115年立法院8月21日三讀通過「所得稅法第17條、,減輕育兒家庭租稅負擔,自民國115年1月1日起,未成年子女免稅額增加50%,至新台幣15.15萬元,116年5月申報所得稅可適用。<br />
2.物價指數連動調整<br />
115年度適用之平均消費者物價指數與113年度適用之指數相較,上漲4.13%,已達應調整標準,綜合所得稅免稅額、標準扣除額、薪資所得特別扣除額、身心障礙特別扣除額,每人免稅額由新臺幣9.7萬元調高至10.1萬元、標準扣除額由13.1萬元調高至13.6萬元(有配偶者加倍扣除)、薪資所得及身心障礙特別扣除額由21.8萬元調高至22.7萬元,課稅級距及計算退職所得定額免稅之金額,參見本書第4章。116年5月申報115年度綜合所得稅時適用。<br />
二、加值型及非加值型營業稅法<br />
1.民國114年12月26日公布修正第58條:為防止逃漏、控制稅源及促進統一發票之推行,財政部應訂定統一發票給獎辦法;其經費由全年營業稅收入總額中提出3%,以資支應。〔得字改為應〕<br />
2.新增網紅課稅規範:財政部於114年9月10日發布「個人經常性於網路發表創作或分享資訊課徵營業稅作業規範」。<br />
3.修正小規模營業人營業稅起徵點<br />
自114年1月1日起,買賣業等銷售貨物業別起徵點調高至每月銷售額新臺幣10萬元;裝潢業等銷售勞務業別起徵點調高至每月銷售額5萬元。<br />
三、遺產及贈與稅法<br />
1.物價指數連動調整:遺產稅及贈與稅課稅級距金額上次調整為106年,114年適用之消費者物價指數與106年適用之指數相較,上漲12.42%,已達應調整標準。<br />
2.遺產及贈與稅法部分條文修正:115年8月21日立法院三讀通過遺產及贈與稅法部分條文修正,定明被繼承人死亡前2年內贈與特定親屬(含被繼承人配偶、各順序繼承人及其配偶)受贈財產併計遺產課稅之遺產稅額計算方式,該部分遺產稅額以特定親屬為納稅義務人,及配偶受贈擬制遺產所涉配偶剩餘財產差額分配請求權扣除額之計算等規定。修正第6、17條之1、23、30、41、51等條文。<br />
四、產業創新條例第10-1條修正<br />
自中華民國114年1月1日起至118年12月31日止投資於自行使用之全新智慧機械、導入第五代行動通訊系統、資通安全產品或服務、人工智慧產品或服務、節能減碳之相關全新硬體、軟體、技術或技術服務,其支出金額在同一課稅年度內合計達新臺幣100萬元以上、20億元以下之範圍,得選擇抵減應納營利事業所得稅額方式。</div>
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
Part I 總論<br />
Chapter1 租稅基本概念<br />
壹、租稅意義<br />
貳、租稅種類<br /><br />
Chapter2 租稅基本原則<br />
壹、租稅法之法源<br />
貳、租稅法之性質<br />
參、租稅課徵原則<br />
肆、租稅法律之適用<br /><br />
Part II 個人篇<br />
Chapter3 個人財產相關稅務<br />
壹、持有階段<br />
貳、買賣交易階段<br /><br />
Chapter4 綜合所得稅之計算(含基本所得稅)<br />
壹、課稅主體─納稅義務人<br />
貳、課稅客體(課徵範圍)─屬地主義(中華民國來源所得)<br />
參、減免範圍<br />
肆、綜合所得稅計算<br />
伍、稅額抵減<br />
陸、個人房地合一稅2.0<br />
柒、物價指數連動<br />
捌、盈虧減除<br />
玖、信託與所得稅<br />
拾、租稅規避之調整<br />
拾壹、其他租稅優惠(天使投資人)<br />
拾貳、最低稅負制(所得基本稅額)<br /><br />
Chapter5 遺產及贈與稅<br />
壹、總則<br />
貳、遺產及贈與稅課稅主體─納稅義務人<br />
參、遺產及贈與稅課稅範圍─屬人兼屬地主義<br />
肆、遺產及贈與財產價值之估價<br />
伍、遺產及贈與稅之稅額計算<br />
陸、遺產及贈與稅之稽徵程序<br />
柒、獎懲<br />
捌、附則<br /><br />
Part III 企業篇<br />
Chapter6 加值型及非加值型營業稅之計算及申報<br />
壹、總則<br />
貳、減免範圍<br />
參、營業稅稅率結構<br />
肆、各種類型營業人營業稅額之計算<br />
伍、稽徵程序<br />
陸、罰則<br />
柒、附則<br /><br />
Chapter7 營利事所得稅之計算(含基本所得額)<br />
壹、帳簿憑證、會計基礎與會計年度<br />
貳、課稅主體─納稅義務人<br />
參、課稅客體─課徵範圍【屬人兼屬地主義】<br />
肆、減免範圍<br />
伍、營利事業所得額之計算<br />
陸、盈虧互抵<br />
柒、稅率結構<br />
捌、營利事業房地合一稅2.0?<br />
玖、投資抵減<br />
拾、資產估價<br />
拾壹、反避稅規定<br />
拾貳、營利事業所得稅未分配盈餘之計算<br />
拾參、基本所得額<br /><br />
Chapter8 營利事業所得稅查核準則<br />
壹、總則<br />
貳、帳簿憑證之查核<br />
參、收入類之查核<br />
肆、銷貨成本之查核<br />
伍、費用類之查核<br />
陸、資產負債資本之查核<br />
柒、漏報短報所得額及結算稅額之核定<br />
捌、附則<br />
玖、營利事業所得稅不合常規移轉訂價查核準則<br />
拾、個人經常性於網路發表創作或分享資訊課徵營業稅作業規範<br /><br />
Part IV 稽徵篇<br />
Chapter9 所得稅稽徵<br />
壹、扣繳<br />
貳、股利憑單之填報<br />
參、暫繳<br />
肆、申報規定<br />
伍、繳稅及退補稅<br />
陸、加計利息<br />
柒、調查及核定<br />
捌、獎懲<br />
玖、其他<br /><br />
Chapter10 稅捐稽徵法及納稅者權利保護法<br />
壹、稅捐稽徵法之性質及適用範圍<br />
貳、稅捐互惠原則<br />
參、稅捐優先權<br />
肆、納稅義務<br />
伍、繳納通知文書<br />
陸、送達<br />
柒、核課期間<br />
捌、徵收期間<br />
玖、租稅保全<br />
拾、稅捐繳納<br />
拾壹、強制執行、暫緩強制執行及撤回執行<br />
拾貳、退稅與補稅<br />
拾參、調查及保密<br />
拾肆、確定之意義<br />
拾伍、行政救濟<br />
拾陸、罰則<br />
拾柒、租稅赦免<br />
拾捌、檢舉獎金及舉發人保密<br />
拾玖、稅捐及納稅義務人規定之準用
</div>
序
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
<div style="text-align:justify;">本版書配合相關稅務法令修正如下:<br />
一、所得稅法<br />
1.修正所得稅法第17條<br />
(1)長期照顧特別扣除:自中華民國114年1月1日起,每人每年扣除自12萬元提高至18萬元。<br />
(2)115年立法院8月21日三讀通過「所得稅法第17條、,減輕育兒家庭租稅負擔,自民國115年1月1日起,未成年子女免稅額增加50%,至新台幣15.15萬元,116年5月申報所得稅可適用。<br />
2.物價指數連動調整<br />
115年度適用之平均消費者物價指數與113年度適用之指數相較,上漲4.13%,已達應調整標準,綜合所得稅免稅額、標準扣除額、薪資所得特別扣除額、身心障礙特別扣除額,每人免稅額由新臺幣9.7萬元調高至10.1萬元、標準扣除額由13.1萬元調高至13.6萬元(有配偶者加倍扣除)、薪資所得及身心障礙特別扣除額由21.8萬元調高至22.7萬元,課稅級距及計算退職所得定額免稅之金額,參見本書第4章。116年5月申報115年度綜合所得稅時適用。<br />
二、加值型及非加值型營業稅法<br />
1.民國114年12月26日公布修正第58條:為防止逃漏、控制稅源及促進統一發票之推行,財政部應訂定統一發票給獎辦法;其經費由全年營業稅收入總額中提出3%,以資支應。〔得字改為應〕<br />
2.新增網紅課稅規範:財政部於114年9月10日發布「個人經常性於網路發表創作或分享資訊課徵營業稅作業規範」。<br />
3.修正小規模營業人營業稅起徵點<br />
自114年1月1日起,買賣業等銷售貨物業別起徵點調高至每月銷售額新臺幣10萬元;裝潢業等銷售勞務業別起徵點調高至每月銷售額5萬元。<br />
三、遺產及贈與稅法<br />
1.物價指數連動調整:遺產稅及贈與稅課稅級距金額上次調整為106年,114年適用之消費者物價指數與106年適用之指數相較,上漲12.42%,已達應調整標準。<br />
2.遺產及贈與稅法部分條文修正:115年8月21日立法院三讀通過遺產及贈與稅法部分條文修正,定明被繼承人死亡前2年內贈與特定親屬(含被繼承人配偶、各順序繼承人及其配偶)受贈財產併計遺產課稅之遺產稅額計算方式,該部分遺產稅額以特定親屬為納稅義務人,及配偶受贈擬制遺產所涉配偶剩餘財產差額分配請求權扣除額之計算等規定。修正第6、17條之1、23、30、41、51等條文。<br />
四、產業創新條例第10-1條修正<br />
自中華民國114年1月1日起至118年12月31日止投資於自行使用之全新智慧機械、導入第五代行動通訊系統、資通安全產品或服務、人工智慧產品或服務、節能減碳之相關全新硬體、軟體、技術或技術服務,其支出金額在同一課稅年度內合計達新臺幣100萬元以上、20億元以下之範圍,得選擇抵減應納營利事業所得稅額方式。</div>
書
評
其 他 著 作