庫存狀況
「香港二樓書店」讓您 愛上二樓●愛上書
我的購物車 加入會員 會員中心 常見問題 首頁
「香港二樓書店」邁向第一華人書店
登入 客戶評價 whatsapp 常見問題 加入會員 會員專區 現貨書籍 現貨書籍 購物流程 運費計算 我的購物車 聯絡我們 返回首頁
香港二樓書店 > 今日好書推介
二樓書籍分類
 
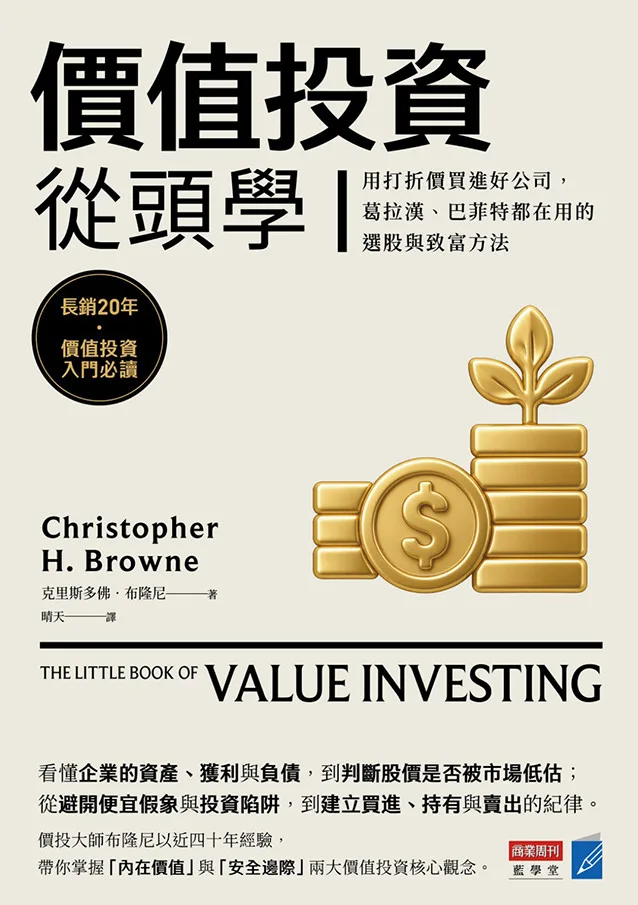
價值投資從頭學:用打折價買進好公司,葛拉漢、巴菲特都在用的選股與致富方法

價值投資從頭學:用打折價買進好公司,葛拉漢、巴菲特都在用的選股與致富方法

沒有庫存
訂購需時10-14天
9786267862841
克里斯多佛•布隆尼
晴天
商業周刊
2026年11月12日
127.00  元
HK$ 107.95  


詳
細
資
料
ISBN:9786267862841
  • 叢書系列:藍學堂
  • 規格:平裝 / 208頁 / 14.8 x 21 x 1.04 cm / 普通級 / 單色印刷 / 初版
  • 出版地:台灣
    藍學堂

  • 分
    類
    商業理財 > 投資理財 > 投資學
    同
    類
    書
    推
    薦

    內
    容
    簡
    介


    長銷20年•價值投資入門必讀

    「一本讓人毫無距離感、像是聊天般的入門書。」

    ──《彭博》(Bloomberg)


    怎麼知道一家公司真正值多少?怎麼從財報看出公司體質?

    又該在什麼價格買進,才能為自己留下安全邊際?

    華爾街最老牌的價值投資公司崔迪•布隆尼,是班傑明•葛拉漢的經紀商,也是巴菲特買進波克夏持股的幫手。本書作者克里斯多佛•布隆尼在這家公司累積了四十多年經驗,他濃縮三代價值投資人實戰過的投資精華,匯聚成為每個人都能看懂的價值投資小書。


    本書以超市、房地產、保險等生活場景來說明,買股票,就像買下一門生意。真正重要的不是股價明天漲多少,而是這家公司價值多少,以及買進的價格是否划算。本書帶領讀者掌握價值投資的基本原則與選股技巧,讓你學會一套結合「折價買進、企業估值、財報分析、安全邊際、長期投資」的投資紀律。

    ?赫悜威I?br />
    談「價值投資」

    買股票要像買特價牛排,股票是「價格」和「價值」的遊戲,你付的比你拿到的少,才有賺頭。


    談「內在價值」

    買股價像買房,一位內行賣家跟一位內行買家,在公平談判下成交的那個價錢,就是內在價值。


    談「安全邊際」

    就像褲子已經有皮帶了,還要再加吊帶,擁有雙重保障。假設算出股價價值100元,只在它降到66元時才買進。安全邊際就是一個保障你少賠錢的緩衝機制。


    談「財務報表」

    用本益比、股價淨值比找出被市場錯殺的標的;接著翻開資產負債表檢查公司的償債能力與體質,翻開損益表檢查它真正的賺錢能力。


    談「全球投資」

    美股只占全球上市公司約一半,歐洲、日本等已開發市場常有更便宜的優質標的。布隆尼也提醒須避開新興市場的政治與會計風險,以及如何解讀不同國家的會計差異。

    ?赫戙S色?br />
    1. 布隆尼40多年實戰經驗,權威身分:作者長年以價值投資成功操作基金,締造輝煌報酬率,書中融合葛拉漢以來的價值投資思想與實務經驗,讓讀者學到如何判斷企業價值、尋找價格低於價值的投資機會。

    2. 生活化比喻,門檻低,適合投資小白閱讀:本書篇幅短、易懂,並以簡單例子解釋流程,但本書把新手最需要、也最常缺乏的投資能力「估值、停損停利紀律、安全邊際」等重要觀念補齊。

    3.實用的估值工具:包含價格與帳面價值的比率(P/B)、價格與盈利的比率(P/E),以及「估價法」


    價值投資只需要紮實的功課與紀律;只要願意做財報功課、在估值合理時勇於買進並耐心持有,就能拿下超額報酬。

    專家推薦

    張明輝�前資誠聯合會計師事務所所長

    雷浩斯�價值投資者財經作家

    羅傑•羅文斯坦�紅杉資本董事

    巴頓•畢格斯�華爾街教父級分析師、全球第一策略師

    拜倫·維恩�摩根士丹利董事總經理、黑石集團副董事長

    葛倫•哈伯德�哥倫比亞商學院院長

    尚–馬里•艾維拉德�前第一鷹基金投資組合經理人

    《華爾街日報》(The Wall Street Journal)

    《金融時報》(Financial Times)

    《今日美國》(USA Today)

    英國《獨立報》(The Independent)

    《福布斯》(Forbes.com)

    《彭博》(Bloomberg)

    各界讚譽

    「在價值投資這個領域,沒有人能做得比他更好。」

    ——羅傑•羅文斯坦(Roger Lowenstein),紅杉資本董事

    「布隆尼是全世界最優秀的價值投資人之一。他說的話,永遠值得認真聆聽。」

    ——巴頓•畢格斯(Barton M. Biggs),華爾街教父級分析師、全球第一策略師

    「傳奇價值投資人布隆尼的功力,承 襲自葛拉漢與巴菲特。這本實用的著作充滿常識與不凡的洞見,把他四十年的經驗濃縮成一套準則,能讓任何投資人變得更有效率。」

    ——拜倫·維恩(Byron R. Wien),前摩根士丹利董事總經理、黑石集團副董事長

    「忘了華爾街吧,那只是一部宣傳機器。幾乎所有投資書也都別看,它們幫不了你。但這本書可以。布隆尼講的是有道理的話。」

    ——尚–馬里•艾維拉德(Jean-Marie Eveillard),前第一鷹基金(First Eagle Funds)投資組合經理人

    「傑出的價值投資人布隆尼,用這本精采的小書說明價值投資如何運作、如何看懂一檔股票的價值、如何善用國內外企業的會計資訊,以及如何隨時間配置你(但願日益成長的)投資組合。」

    ——葛倫•哈伯德(Glenn Hubbard),哥倫比亞商學院院長暨羅素·卡爾森財經與經濟學講座教授

    「任何想嘗試此策略的人都能輕鬆讀完的簡短論著」

    ——《華爾街日報》(The Wall Street Journal)

    「價值投資藝術的優雅新論述」

    ——《金融時報》(Financial Times)

    「文筆犀利,能讓你對購買股票充滿幹勁。」

    ——《今日美國》(USA Today)

    「如果你在性格上是一位價值投資者,你會發現布隆尼對價值投資的論述非常具有說服力,這本書寫得極好,如果你追求的是長期的投資成功,且你的心理素質足以承受投資帶來的心理壓力,本書將能完全打動你。」

    ——英國《獨立報》(The Independent)

    「這是保護與增加退休金最好的指導指南之一。這份建議來自價值投資界的傳奇人物,而且內容簡單到任何人都能輕鬆一讀。」

    ——《福布斯》(Forbes.com)

    「在實踐了37年葛拉漢的教誨後,布隆尼將這些信條淬鍊成一本讓人毫無距離感、像是聊天般的入門書。」

    ——《彭博》(Bloomberg)


    ?


    目
    錄


    推薦序 價值投資不是謎? 羅傑•羅文斯坦

    謝辭 感謝恩師

    前言? 智商125就夠了,再高也是浪費

    01買股票就像買特價牛排? ??

    02內在價值? ??

    03安全邊際? ??

    04用打折價買進? ??

    05用66美分買1塊錢? ??

    06 80檔股票環遊世界? ??

    07你不須長途跋涉? ??

    08盯緊那些知道內情的人? ??

    09別接下墜的刀子? ??

    10用現代方式尋寶? ? ? ??

    11篩掉愚人金? ??

    12看資產負債表了解公司狀況? ??

    13用損益表檢視賺錢能力? ??

    14初步價值估算? ??

    15了解各地會計系統? ??

    16貨幣避險? ??

    17投資是馬拉松,不是百米賽? ??

    18長期買進

    19如何挑選基金經理人

    20背道而馳的勇氣

    21堅持到底? ??

    22結語 別信我一面之詞? ??


    ?

    序


    推薦序


    我的第一檔股票,是檔爛股票

    文�羅傑•羅文斯坦(Roger Lowenstein)


    我的第一檔股票是Poloron,結果是檔爛股票。


    那是1960年代初,父親替我買了400股。我始終不知道這家公司做什麼、賣什麼。但我養成了每天早上看股價的習慣。(在我年少那個科技還很遙遠的年代,信不信由你,人們還得靠報紙,才知道前一天股市會怎麼走。)我很驚訝,股價只要漲1/8美元,我就能多賺50美元,在當時是一筆驚人的數目。這檔股票有漲也有跌,但我傾向無視下跌(反正只是帳面上的數字,不是嗎?),只在股價上漲時,享受一下短暫的興奮感。


    我記得問過父親,是什麼讓股價上漲。他的回答很有道理,但只到某個程度為止。Poloron這家公司是在做生意,這一點我懂。生意越賺錢,願意花錢買股票的人就越多。可是,這裡正是我的理解撞上礁石的地方:利潤並沒有「跑到」股票那裡去,而是進了公司。我每天早上在晨報上讀到的報價,跟公司金庫裡實際進帳的營收,並沒有直接的關係,這一點我很確定。


    那麼,股價為什麼會漲?父親說,有了利潤,公司就有能力發股利給股東。但同樣地,Poloron似乎握有完全的決定權。它們根本不必付給我們這些股東任何東西(我想像每位股東,都是年紀跟我差不多的少年)。我們只能任憑它們擺布。至於股價(父親是這麼說的)誠實地反映了公司事業的發展,我把這歸因於股市很奇特的性格。如果我真的懂了什麼,那也只是把股市看成一支啦啦隊,靠一套儀式化的金融規則凝聚在一起。決定我那400股股價的那群神祕人物,顯然有一種榮譽感,非得依據Poloron的獲利前景來定價不可,即使我和其他股東,可能一輩子也看不到那些利潤。


    我不記得父親曾告訴過我,他把股票賣了,但總有一天他一定賣了。我隱隱約約知道,那400股已經不再是我的400股了,Poloron也不再跟我有關。不過,這段經歷還是在我心裡留下了某種思維。我沒賺到錢,但是卻養成了一個習慣,等到我開始寫股票的文章、也開始買股票之後,這個習慣已經根深柢固了。


    華爾街各式各樣的說法,說股票是被各種因素推動的:戰爭與和平、政治、經濟、市場趨勢,等等。我繼承到的,卻是一個信條:股票是被背後的盈餘所推動的。


    我在讀克里斯多佛•布隆尼(Christopher Browne)這本精彩的價值投資概要時,想到了這件事。大家常說,為哪一隊球隊加油,我們繼承的是父親的熱情,這已經是老生常談。同樣地,父母在經濟上的偏見,也會塑造我們自己的偏見。我們最早的財務教導,來自家人,通常是家裡賺錢養家的人(在我這一代,就是爸爸)。我們用年幼、容易受影響的耳朵聽進去,終其一生,都擺脫不掉。


    對布隆尼來說,這一切都是好事。他在這裡,只是稍微透露了自己的財務「血統」。他的父親霍華•布隆尼(Howard Browne)是股票經紀人,1945年協助創辦崔迪•布隆尼與雷里(Tweedy, Browne and Reilly),也就是作者長年擔任主要負責人的那家公司。把創辦那一代人稱為「經紀人」,其實太籠統了。他們是一群華爾街的專家,有獨特眼光,專門替交易稀少、沒有廣大市場的小型證券,湊合買家和賣家。所以,照定義來說,他們的客戶,被吸引的是股票的內在價值,而不是市場趨勢:別忘了,這類股票,根本沒有活絡的市場。事實上,這家公司早期最活躍的客戶之一,就是班傑明•葛拉漢(Benjamin Graham),他是開創性的教授、財經作家,也是資金經理人。


    葛拉漢基本上開創了「價值投資」這門學問,他的門徒成為第一批實踐者。在這個人數不多、卻十分虔誠的小圈子裡,崔迪•布隆尼立刻被視為近乎聖地。公司的辦公室設在華爾街52號,就在葛拉漢辦公室的走廊另一頭(以便就近爭取他的生意,大概也好請教他的意見)。後來,公司從經紀業務,擴展到資金管理,也就是投資,自然採用葛拉漢的做法。


    價值投資很容易說明,雖然實際執行時,不一定那麼容易。它的做法,就是以低於內在價值的價格買進證券,依據的是公司背後的事業價值,而不是股市表層發生的事。(還記得那些依據Poloron的盈餘,把股價往上推的神祕人物嗎?他們其實抓到了訣竅。)


    既然這場遊戲的重點是價格與價值,也就是付出的,要比得到的少,那麼價值投資人往往偏愛被打趴、價格一路下跌的證券,就不令人意外了。他們正好是動能投資人的鏡子,後者在價格上漲時才興奮。就像克里斯多佛•布隆尼所說:「買股票要像買超市一樣,要等它們特價的時候。」

    不過,我們還沒講完這位父親。老布隆尼經手過的股票中,有一檔是新英格蘭(New England)一家被打趴的紡織廠,波克夏海瑟威公司(Berkshire Hathaway Inc.)。葛拉漢在1950年代末期差點買下它,但最後決定放棄。他的一位年輕部屬、也是他在哥倫比亞商學院(Columbia Business School)的舊學生華倫•巴菲特(Warren Buffett),卻對波克夏產生了興趣。而且紡織業正處在麻煩之中,這檔股票也就越來越便宜。

    到了1960年代初,葛拉漢已經退休,巴菲特也有了自己的公司。而我們現在知道,巴菲特確實買下了波克夏。依照小布隆尼的說法,是他的父親,以崔迪•布隆尼經紀人的身分,買下了「巴菲特今天擁有的大部分波克夏海瑟威股票」。很少有股票的結果比它更好。巴菲特開始買進波克夏時,股價不到8美元。幾年後,他撤換管理階層、開始改造這家公司時,股價已經漲到18美元。今天,每股波克夏賣到90,000美元。布隆尼這條家族線,因此直接連上巴菲特,也連上他的老師葛拉漢。就價值投資而言,沒有比這更好的了。


    價值投資有一件奇怪的事:葛拉漢、巴菲特,以及包括崔迪•布隆尼在內的無數門徒,都有成功的例子,為什麼這套學問,卻很少有人實踐?是什麼,攔住了投資人,不去採用一套已經持續有效超過70年的方法?投資人最大的特點就是焦慮,而在這件事上,我懷疑他們的焦慮,和我當年對自己第一檔投資所苦思的那個問題有關。假設有一檔股票很便宜:怎麼知道它不會一直這麼便宜?換句話說,為什麼公司層面的盈餘,竟然會推動一個終究只是二級市場的股票價格?美國參議員J.威廉•傅爾布萊特(J. William Fulbright),在1950年代中期,葛拉漢到國會作證談股市的時候,真的把這個問題問了葛拉漢。「對我來說,這和對其他每個人一樣,都是個謎,」葛拉漢承認。「我們從經驗知道,市場最終總會追上價值。」


    這個問題,這本書裡有詳細的探討,而且你會看到,它已經不再是個謎。有一整個行業的人(包括作者本人),持續依據公司的銷售額、獲利、現金流量和其他營運指標,評估股票究竟值多少錢。如果一檔股票折扣打得太久,就會有眼尖的操盤手,依據同樣的獲利算法,試圖把它收購下來。於是,事業價值(隨著時間)就成為股價底下的一道地板,也正是這道地板,讓價值投資人這麼有信心。


    既然如此,價值投資為什麼至今仍這麼不尋常?布隆尼認為,這是性情的問題。市場變幻莫測,一檔股票的價值,要等一星期、一個月、一年,甚至更久才會被看見,他不知道,也不可能知道。許多人沒有這份耐心;他們渴望立即的回報,或是同儕的肯定。這一點我們不必多說,因為正是多數人的猶豫,替少數人創造了機會。對那些有這種性情的人來說,獲利本身,就是最好的肯定。能把工具交到你手上的書,很少,這本書就是其中之一。其餘的,親愛的讀者,就要靠你自己了。


    ?


    書
    評

    其 他 著 作