{itemname}
{itemname}
香港二樓書店 > 今日好書推介
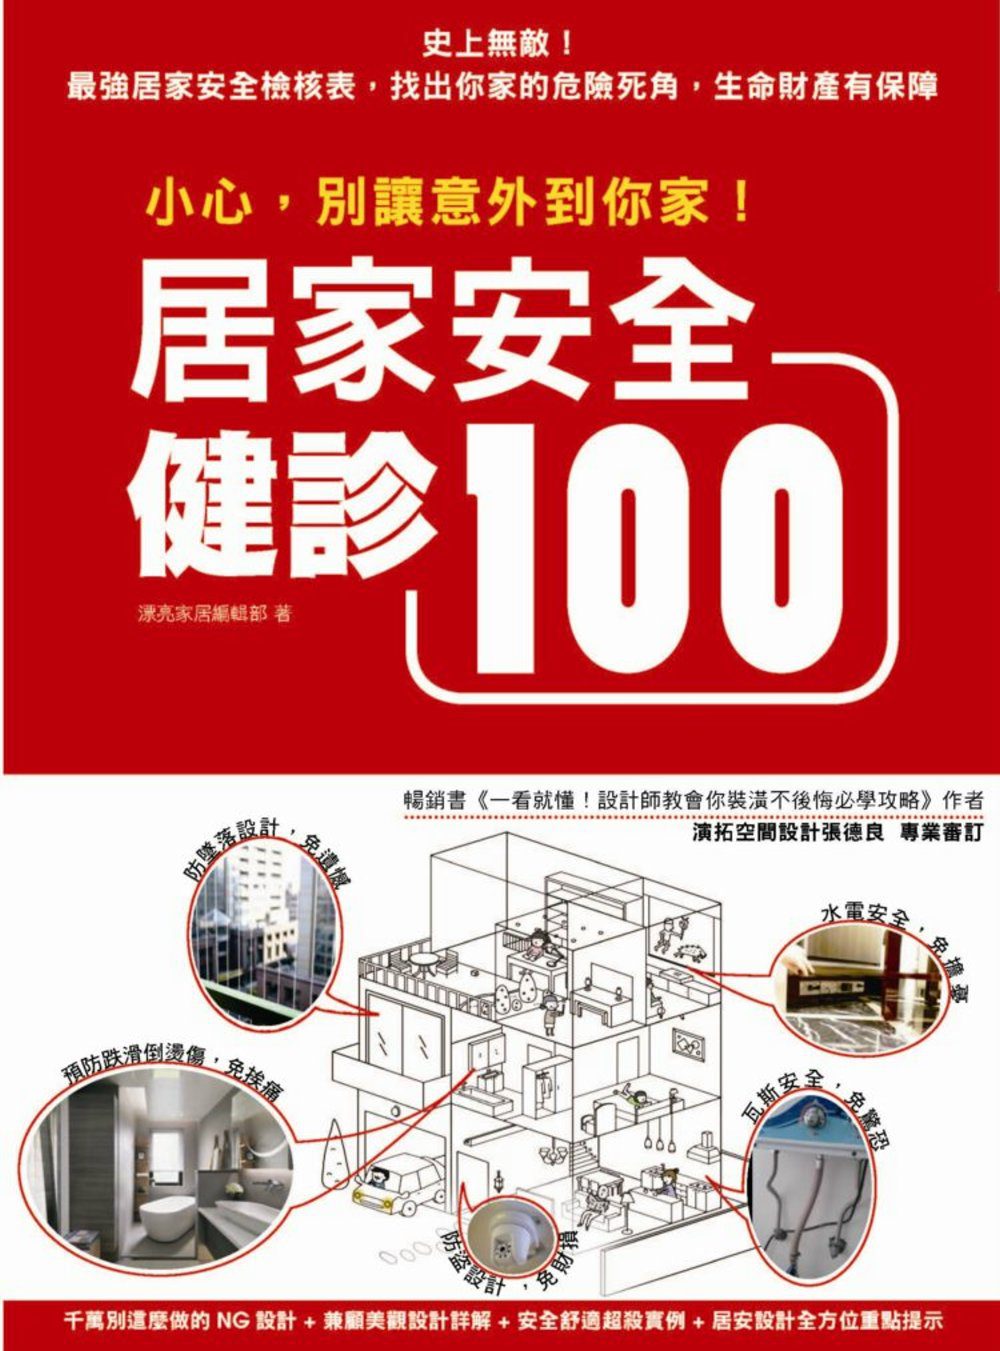
拒絕家庭意外!居家安全設計健檢100+:瓦斯•水電•防墜•防盜,讓家人遠離危險的保平安設計
定價93.00元
8
折優惠:
HK$74.4
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
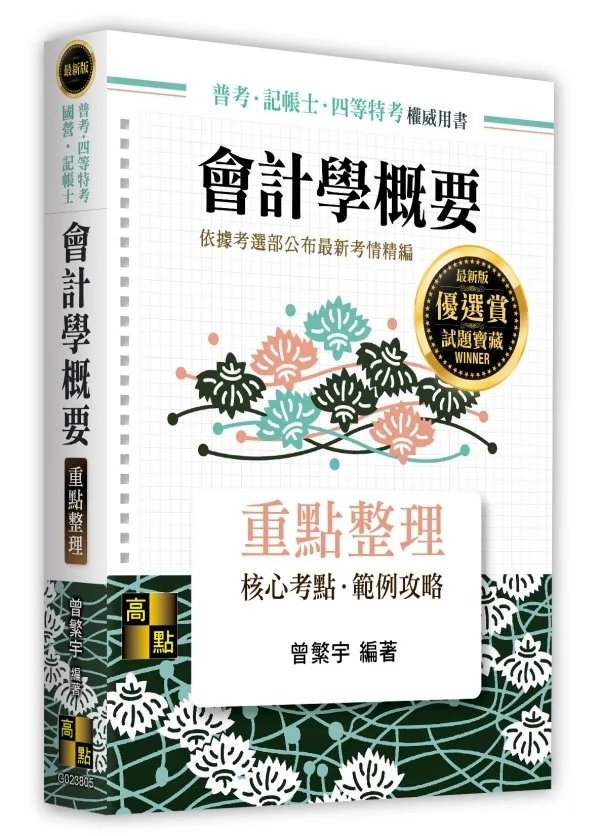
會計學概要
沒有庫存
訂購需時10-14天
9786264116794
曾繁宇
高點
2026年10月30日
233.00 元
HK$ 198.05
詳
細
資
料
ISBN
分
類
考試用書
>
公務人員考試
>
高普考
>
重點整理
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;">
<p><br /><br />
本書特色<br />
跳脫傳統教科書的編排方式,系統性整理會計學(概要)於國家考試需要的觀念,切合國考命題趨勢,針對複雜的觀念作充分且詳盡的說明,協助讀者建立完整的學習體系及解題架構。特色如下:<br />
一、內容依據考選部之命題大綱作系統性的分章,採重點式編排,內容聚焦並切中重點及概念,是考生必備的一本高效率考試用書!<br />
二、採用體系圖表解說複雜的會計概念,內容層次分明、邏輯清晰;另精選相關釋例考題,輔以解析說明,有效幫助讀者釐清各章命題重點。<br />
三、以淺顯易懂的文字說明觀念,加深讀者對於會計內容的掌握。考生面對考試不再無所適從,應試準備事半功倍!<br />
另建議搭配作者《會計學概要解題完全制霸》充分演練試題,備考複習相輔相成,學習效果更佳。<br /><br /> </p>
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
<p><br /><br />
第1章 財務會計概論<br />
重點一 基本概念<br />
重點二 會計方程式(恆等式)<br />
重點三 會計循環、會計憑證與帳簿<br />
重點四 財務報表及會計假設<br />
重點五 財務報導觀念架構<br />
第2章 現金及約當現金<br />
重點一 基本概念<br />
重點二 零用金制度<br />
重點三 銀行存款調節表(基本篇)<br />
重點四 跨期間的銀行往來調節表(進階篇)<br />
第3章 應收款項<br />
重點一 基本概念<br />
重點二 銷貨折扣<br />
重點三 備抵呆帳的提列(應收帳款的減損)<br />
重點四 應收票據<br />
重點五 票據貼現(貼息換現)<br />
第4章 存貨<br />
重點一 基本概念<br />
重點二 存貨錯誤對財務報表的影響<br />
重點三 存貨數量的盤存方法<br />
重點四 進貨折扣<br />
重點五 存貨的流動假設(存貨計價方法)<br />
重點六 存貨計價方法改變<br />
重點七 存貨成本的估計方法I-毛利率法<br />
重點八 存貨成本的估計方法II-零售價法<br />
重點九 存貨的後續評價-成本與淨變現價值孰低法(LCNRV法)<br />
重點十 附退貨權的商品銷售<br />
第5章 公司會計<br />
重點一 基本概念<br />
重點二 股票的發行<br />
重點三 保留盈餘(亦稱為賺來的資本)<br />
重點四 股利<br />
重點五 每股盈餘(EPS)<br />
重點六 本益比(P/E)<br />
重點七 每股帳面金額<br />
重點八 庫藏股票(Treasury Stock)<br />
重點九 特別股負債(負債)<br />
重點十 發行認股權<br />
第6章 不動產、廠房及設備(PP&E)<br />
重點一 PP&E的基本概念<br />
重點二 折舊<br />
重點三 估計變動<br />
重點四 部分重置及重大檢查<br />
重點五 資產減損(Impairment of Assets)<br />
重點六 除役負債準備<br />
重點七 資產交換<br />
重點八 出售及報廢<br />
重點九 資產重估價<br />
重點十 資本支出及收益支出(兼論錯誤更正)<br />
第7章 無形資產<br />
重點一 基本概念<br />
重點二 無形資產的攤銷及減損<br />
重點三 估計變動<br />
重點四 出售及報廢<br />
重點五 專利權訴訟支出<br />
第8章 遞耗資產<br />
重點一 基本概念<br />
重點二 礦產資源<br />
重點三 估計變動<br />
附錄 百分比折耗法<br />
第9章 生物資產及農產品<br />
重點一 基本概念<br />
重點二 生物資產的會計處理(適用IAS 41)<br />
重點三 農產品的會計處理(適用IAS 41至收成為止)<br />
第10章 投資性不動產<br />
重點一 投資性不動產的意義及分類<br />
重點二 投資性不動產的會計處理<br />
第11章 流動負債及負債準備<br />
重點一 基本概念<br />
重點二 應付票據<br />
重點三 金額取決於營運結果的流動負債-應付營業稅<br />
重點四 負債準備(Provisions)<br />
第12章 非流動負債<br />
重點一 應付公司債<br />
重點二 「兩付息日間發行」的公司債<br />
重點三 提前贖回公司債(≠到期還本)<br />
重點四 分期還本公司債<br />
重點五 長期應付票據<br />
重點六 長期借款<br />
第13章 股票投資(IFRS 9、IAS 28)<br />
重點一 金融資產的分類<br />
重點二 透過損益按公允價值衡量之股票投資(FVTPL)<br />
重點三 透過其他綜合損益按公允價值衡量之股票投資-不重分類至損益(FVTOCI-NR)<br />
重點四 採用權益法之投資<br />
第14章 債券投資(IFRS 9)<br />
重點一 金融資產的分類<br />
重點二 按攤銷後成本衡量之債券投資(AC)<br />
重點三 透過損益按公允價值衡量之債券投資(FVTPL)<br />
重點四 透過其他綜合損益按公允價值衡量之債券投資-重分類至損益(FVTOCI-R)<br />
重點五 「兩付息日間投資」的公司債<br />
重點六 附可分離認股權的公司債<br />
第15章 債券投資之減損(兼論應收款減損)<br />
重點一 金融資產減損的基本概念<br />
重點二 預期信用損失的衡量<br />
重點三 按攤銷後成本衡量之債券投資的減損<br />
重點四 FVTOCI-R(債券投資)的減損<br />
第16章 現金流量表<br />
重點一 基本概念<br />
重點二 營業活動的現金流量-直接法<br />
重點三 營業活動的現金流量-間接法<br />
重點四 現金流量表的編製(兼論投資及籌資活動)<br />
附錄 IAS 7釋例<br />
重點五 自由現金流量<br />
第17章 會計政策、會計估計變動及錯誤更正<br />
重點一 會計政策變動<br />
重點二 會計估計變動<br />
重點三 錯誤更正<br />
第18章 財務報表之分析<br />
重點一 財務報表的分析方法<br />
重點二 財務比率分析-短期償債能力<br />
重點三 財務比率分析-長期償債能力<br />
重點四 財務比率分析-獲利能力及資產使用效率<br />
第19章 合夥會計<br />
重點一 基本概念<br />
重點二 損益分配(民法§677I參照)<br />
重點三 退夥<br />
重點四 清算<br />
第20章 製造業會計<br />
重點一 製造成本及非製造成本<br />
重點二 製造業的成本流程暨相關會計處理<br />
重點三 分步成本制<br />
重點四 損益兩平點<br /><br /> </p>
書
評
其 他 著 作