{itemname}
{itemname}
香港二樓書店 > 今日好書推介
格雷的五十道陰影I:調教(電影封面版)
定價127.00元
8
折優惠:
HK$101.6
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
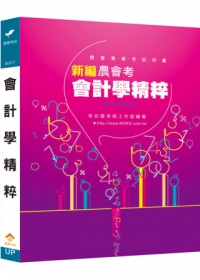
新編農會考會計學精粹
沒有庫存
訂購需時10-14天
0010594630
李如霞老師工作室
士明
2013年8月01日
167.00 元
HK$ 167
詳
細
資
料
叢書系列:農會考試
規格:平裝 / 普級 / 單色印刷 / 初版
出版地:台灣
農會考試
分
類
[ 尚未分類 ]
內
容
簡
介
●會計之基本概念
●會計科目
●會計處理程序及會計憑證
●帳簿組織
●財務報表
●寄銷會計及分期付款銷貨會計
●總分支店會計
●合夥會計
●公司會計
●資產之估價
●金融商品投資
●負債
●財務報表分析與現金流量表
目
錄
第一部分 會計學焦點統整暨課後評量 1
第一章 會計之基本概念 3
第二章 會計科目 19
第三章 會計處理程序及會計憑證 29
第四章 帳簿組織 51
第五章 財務報表 59
第六章 寄銷會計及分期付款銷貨會計 71
第七章 總分支店會計 79
第八章 合夥會計 85
第九章 公司會計 101
第十章 資產之估價 127
第十一章 金融商品投資 181
第十二章 負債 203
第十三章 財務報表分析與現金流量表 217
第二部分 會計學相關法規及國際會計準則彙編 233
第一章 會計法 235
第二章 商業會計法 273
第三章 農會財務處理辦法 301
第四章 我國財務會計準則與國際會計準則之重大差異彙整 331
序
近來各種高穩定性之職業考試競爭愈趨激烈,「會計學」一科本是各級農會、農田水利會、銀行、公務人員初等考等各類相關考試之必考專業科目,如何掌握該科之基礎概念及核心架構,熟練各類題型,並加以融會貫通、舉一反三,以取得致勝之機,此時更顯重要。
本書特別針對一般考生較易感到困擾之問答及計算等題型詳加解答,並新增近年國內外相關會計公報所適用之情形,加以系統化整理,去蕪存菁,可使考生免除博覽群書之苦,以達「花最少之時間得最大之成效」之目的。
本書分為二大部分:第一部分為【會計學焦點統整暨課後評量】、第二部分為【會計學相關法規及國際會計準則彙編】,均以各類相關考試之命題方向為編著基礎,並整合各會計相關學理與實務方法概念而編輯成書。然隨著近年來國內會計公報之增修,會計方法亦隨之有了大幅的改變,以致當前實務之作法可能與特定考試之出題者所認定之概念有所出入,實為學習與準備會計學學科考試之一大負累。有鑑於此,本書已為讀者整合出最適合應用於考試趨向之內容。
再者,隨著國內全面遵循國際會計準則,國內原本多參照美國之會計準則之趨勢亦產生一定程度之變動。其中重點如下:
一、固定資產交換部分:依我國財務會計準則公報第一號配合第三十七號,以及國際會計準則公報第十六號(IAS16)規定,有關資產交換之會計原則,須先以其「是否具商業價值」與「是否能衡量公平市價」為評價基礎,而不再以「同種類資產與不同種類資產之區分」為處理之第一步。
二、存貨之計價部分:依我國財務會計準則公報第十號「存貨之會計處理準則」及國際會計準則公報第二號(IAS2)規定,存貨市價係以「淨變現價值」為基礎,且存貨遇有淨變現價值下跌時,由於資產價值已減損,宜以成本與淨變現價值孰低衡量,取代原依美國GAAP市價係以重置成本為基礎及修正成本與市價孰低法等相關規定。
三、存貨成本計算方式部分:依我國財務會計準則公報第十號規定,得採用存貨成本之計算方式,包括先進先出法(FIFO法)、加權平均法及個別認定法(僅不可替換之存貨項目可採用),取代原依美國會計準則所採行之先進先出法(FIFO法)、後進先出法(LIFO法)、加權平均法及個別認定法之體系,即禁止後進先出法(LIFO法)之使用,並對個別認定法之適用項目予以規範。
四、折舊變更部分:依我國財務會計準則公報第八號規定,折舊方法之變動應認為係「會計估計變動處理」而非「會計原則變動處理」,採不溯既往之原則,以估計變動當期期初該資產之帳面價值為計算基礎,再依改變後的折舊方法,計算當期及往後各期之折舊。
五、短期投資部分:依我國財務會計準則公報第三十五號規定,「短期投資」為舊式科目而不再適用,原科目以下列三者代之:1.交易目的金融資產、2.備供出售金融資產、3.持有至到期日金融資產。前者之金融資產評價損益應列入損益表,再者之金融商品未實現損益,應評價入業主權益項目,後者則是採攤銷後成本衡量之。
自民國101年起,試題如涉及財務會計準則規定,其作答以當次考試上一年度經行政院金融監督管理委員會認可之國際財務報導準則正體中文版〔包括財務報表編製及表達之架構(Framework for the Preparation and Presentation of Financial Statements)、國際財務報導準則(IFRS)、國際會計準則(IAS)、國際財務報導解釋(IFRIC)及解釋公告(SIC)等〕之規定為準。
配合行政院金融監督管理委員會延後實施IFRS 9「金融工具」,由2013年1月1日延至2015年1月1日,IFRS 9不列入考試試題範圍。
西元2013年,國內全面遵循國際會計準則,本書亦依據最新會計準則規定全面更新完成,並收錄我國財務會計準則與國際會計準則之重大差異彙整。對於會計學相關考試之準備,建議考生可從本書所收錄之近期各類考試試題及詳解部分著手,以了解最新的命題趨勢與會計概念,洞悉未來會計學之出題方向及會計方法之發展,相信必能對讀者有所裨益,以達事半功倍之效。
書
評
其 他 著 作