{itemname}
{itemname}
香港二樓書店 > 今日好書推介
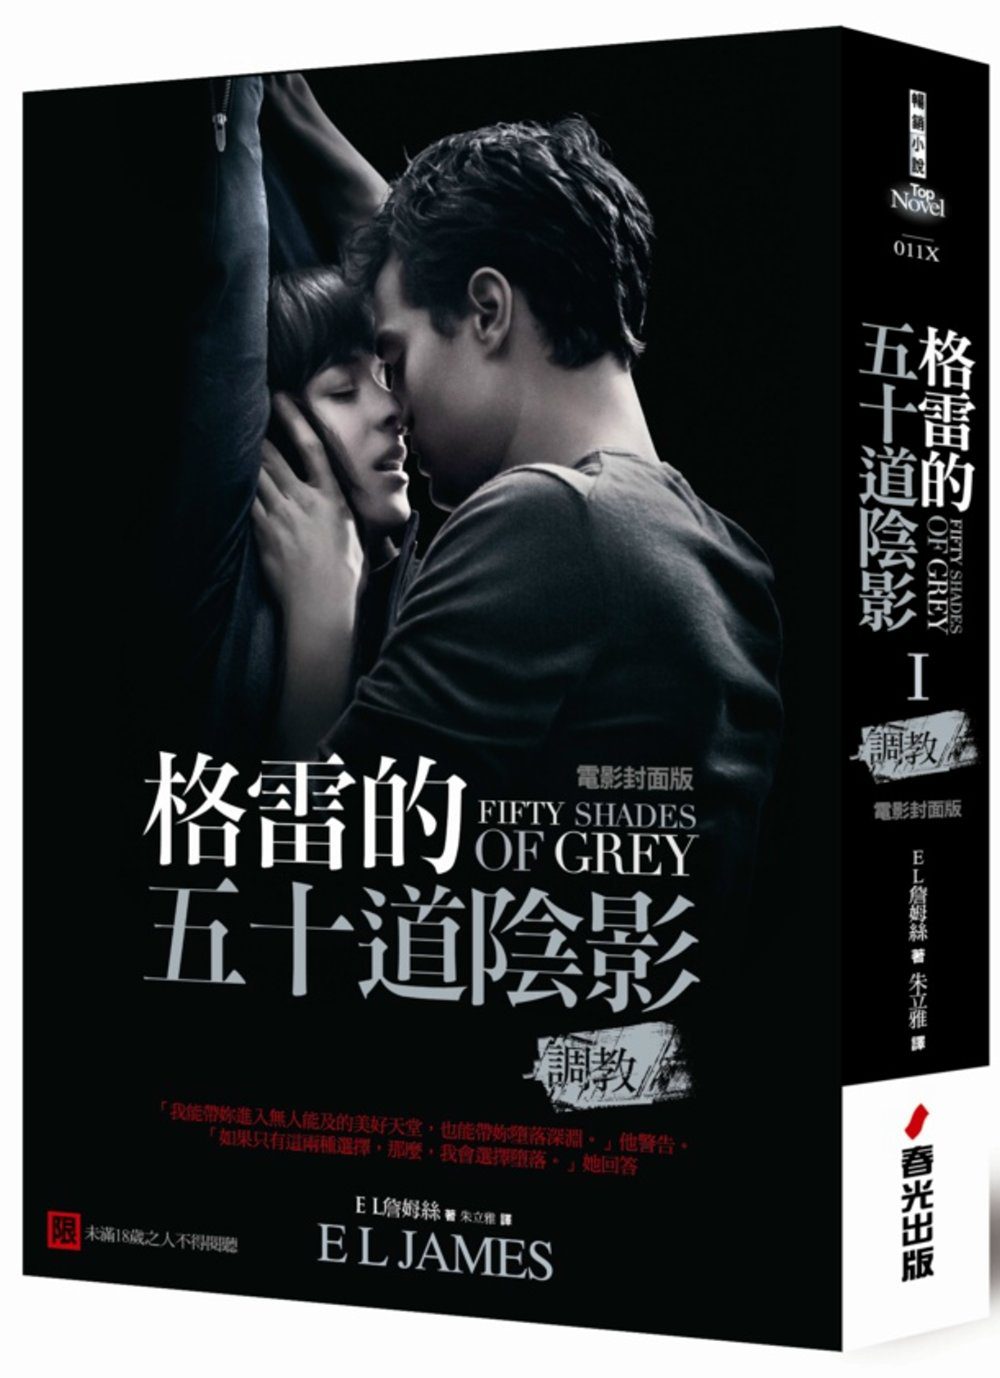
格雷的五十道陰影I:調教(電影封面版)
定價127.00元
8
折優惠:
HK$101.6
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
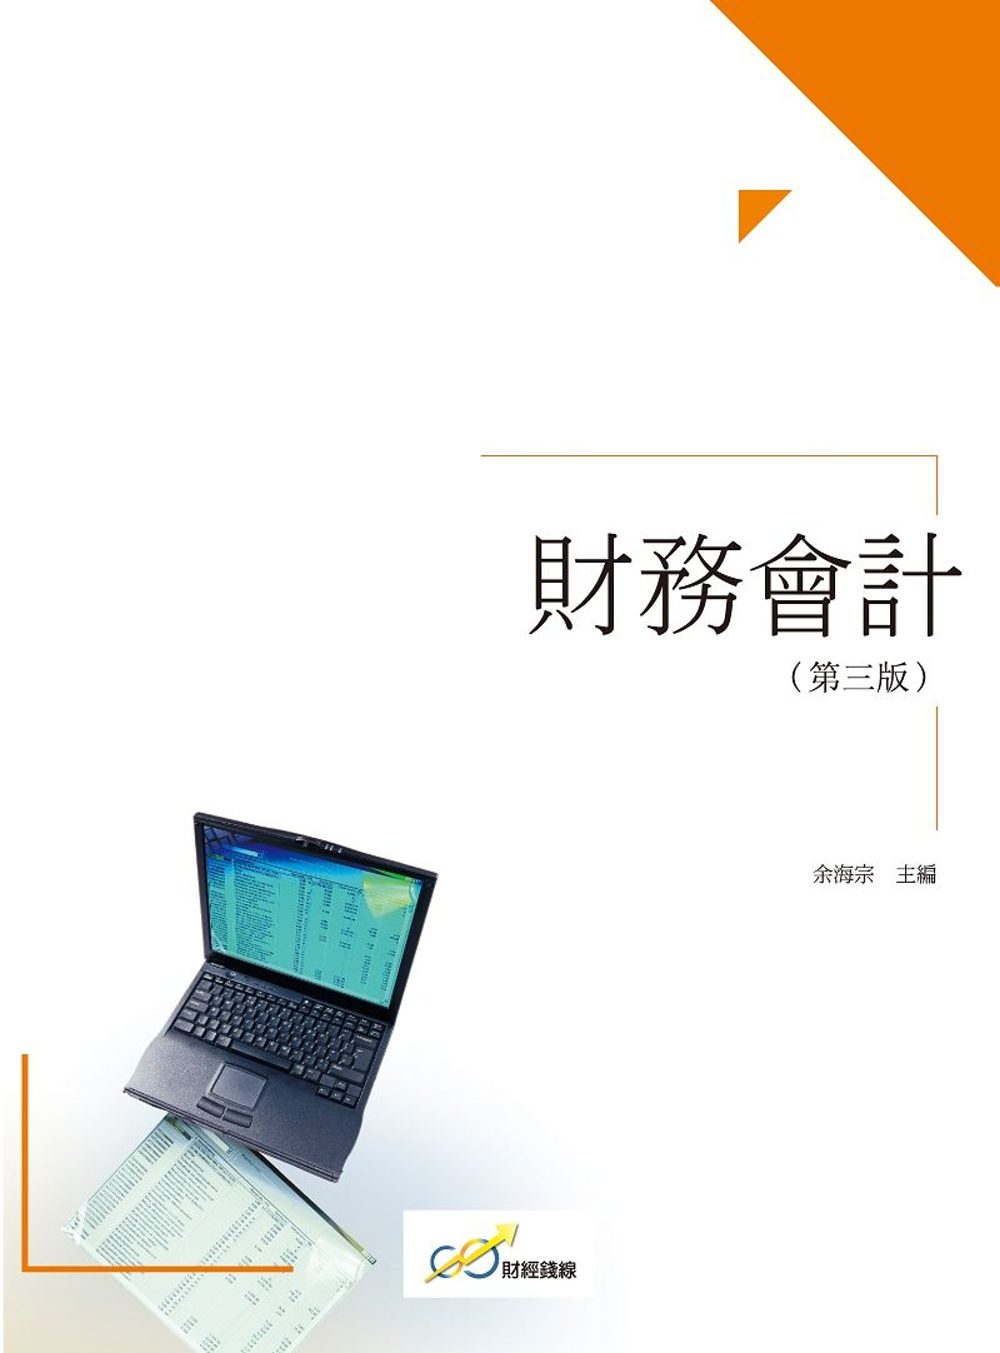
財務會計(第三版)
沒有庫存
訂購需時10-14天
9789577355577
余海宗
財經錢線文化有限公司
2018年10月19日
133.00 元
HK$ 113.05
詳
細
資
料
<meta itemprop=productID content=isbn:9789577355577/>ISBN:9789577355577</li><li>叢書系列:<a href=https://www.2-floor.dyndns.org/web/sys_puballb/books/?se=%E4%B8%80%E8%88%AC%E5%8F%A2%E6%9B%B8&pubid=sonbookservice>一般叢書</a></li><li>規格:平裝 / 234頁 / 17 x 23 cm / 普通級 / 單色印刷 / 三版</li><li>出版地:台灣
一般叢書
分
類
商業理財
>
會計/統計
>
會計學
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;" itemprop="description">
近年來,中國會計改革和會計實踐均發生了顯著的變化,尤其是2014年頒布了《企業會計準則第39 號——公允價值計量》等3項具體準則,同時修改了《企業會計準則第2號——長期股權投資》《企業會計準則第9號——職工薪酬》《企業會計準則第30號——財務報告列報》等5個具體準則。為了更好地適應會計教學的需要,更好地反應中國會計改革的新成果,因此對教材內容進行了修訂。
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="CategoryP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
<strong>第一章 財務會計基本理論……………………………………………………… (1)</strong><br>
第一節 財務會計概念框架及目標……………………………………………… (1)<br>
第二節 會計基本假設與會計基礎……………………………………………… (4)<br>
第三節 會計信息質量要求……………………………………………………… (6)<br>
第四節 會計要素及其確認與計量……………………………………………… (10)<br>
<br>
<strong>第二章 存貨………………………………………………………………………… (19)</strong><br>
第一節 存貨概述………………………………………………………………… (19)<br>
第二節 存貨初始計量與發出存貨計價………………………………………… (20)<br>
第三節 原材料…………………………………………………………………… (24)<br>
第四節 週轉材料………………………………………………………………… (30)<br>
第五節 庫存商品………………………………………………………………… (32)<br>
第六節 存貨的期末計量………………………………………………………… (34)<br>
<br>
<strong>第三章 固定資?、無形資?和投資性房地?……………………………… (42)</strong><br>
第一節 固定資?………………………………………………………………… (42)<br>
第二節 無形資?………………………………………………………………… (54)<br>
第三節 投資性房地?…………………………………………………………… (61)<br>
<br>
<strong>第四章 金融資?…………………………………………………………………… (74)</strong><br>
第一節 金融資?概述…………………………………………………………… (74)<br>
第二節 貨幣資金及應收款項…………………………………………………… (74)<br>
第三節 其他金融資?…………………………………………………………… (84)<br>
<br>
<strong>第五章 長期股權投資…………………………………………………………… (95)</strong><br>
第一節 長期股權投資概述……………………………………………………… (95)<br>
第二節 長期股權投資的初始計量……………………………………………… (97)<br>
第三節 長期股權投資的後續計量…………………………………………… (102)<br>
第四節 長期股權投資的處置………………………………………………… (108)<br>
<br>
<strong>第六章 資?減值………………………………………………………………… (111)</strong><br>
第一節 資?減值概述………………………………………………………… (111)<br>
第二節 資?可收回金額的計量……………………………………………… (113)<br>
第三節 資?減值損失的確認與計量………………………………………… (120)<br>
第四節 商譽減值測試與處理………………………………………………… (121)<br>
<br>
<strong>第七章 負債……………………………………………………………………… (125)</strong><br>
第一節 負債概述 …………………………………………………………… (125)<br>
第二節 流動負債……………………………………………………………… (126)<br>
第三節 非流動負債…………………………………………………………… (144)<br>
<br>
<strong>第八章 所有者權益……………………………………………………………… (151)</strong><br>
第一節 所有者權益概述……………………………………………………… (151)<br>
第二節 實收資本……………………………………………………………… (152)<br>
第三節 資本公積和其他綜合收益…………………………………………… (156)<br>
第四節 留存收益……………………………………………………………… (159)<br>
<br>
<strong>第九章 收入、費用和利潤…………………………………………………… (164)</strong><br>
第一節 收入…………………………………………………………………… (164)<br>
第二節 費用…………………………………………………………………… (185)<br>
第三節 利潤…………………………………………………………………… (187)<br>
<br>
<strong>第十章 財務報表………………………………………………………………… (193)</strong><br>
第一節 財務報表概述………………………………………………………… (193)<br>
第二節 資?負債表…………………………………………………………… (195)<br>
第三節 利潤表………………………………………………………………… (211)<br>
第四節 現金流量表…………………………………………………………… (214)<br>
第五節 所有者權益變動表…………………………………………………… (223)<br>
第六節 報表附註……………………………………………………………… (225)<br>
?
</div>
序
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
<strong>序</strong><br>
<br>
本書為 (網路) 精品資源課程配套教材。 近年來, 中國會計改革和會計實踐均發生了顯著的變化, 尤其是2014 年頒布了《企業會計準則第39 號———公允價值計量》等3 項具體準則, 同時修改了《企業會計準則第2 號———長期股權投資》《企業會計準則第9 號———職工薪酬》《企業會計準則第30 號———財務報告列報》等5 個具體準則。為了更好地適應會計教學的需要, 更好地反應中國會計改革的新成果, 我們對教材進行了修訂。本次修訂仍然保留了第一、二版教材的基本框架, 系統闡述財務會計要素的確認、計量、記錄與報告以及財務會計的基本概念、基本理論和基本技能。本次修訂除了訂正、補漏之外, 主要修訂了第一、三、四、五、七, 八、九、十章。<br>
<br>
本次修訂主要由餘海宗 (第一章)、 ?豔玲 (第二、 三、 四、 五章)、 何雅潔 (第六、 七、 八、 九、 十章) 執筆, 最後由主編餘海宗教授負責全書的總纂、修改和定稿。<br>
<br>
由於編者水平有限, 本書難免存在疏漏之處, 懇請讀者和各位同仁不吝指正, 以便我們進一步補充和修訂。
<div style="text-align: right;"><br>
編者</div>
書
評
其 他 著 作