{itemname}
{itemname}
香港二樓書店 > 今日好書推介
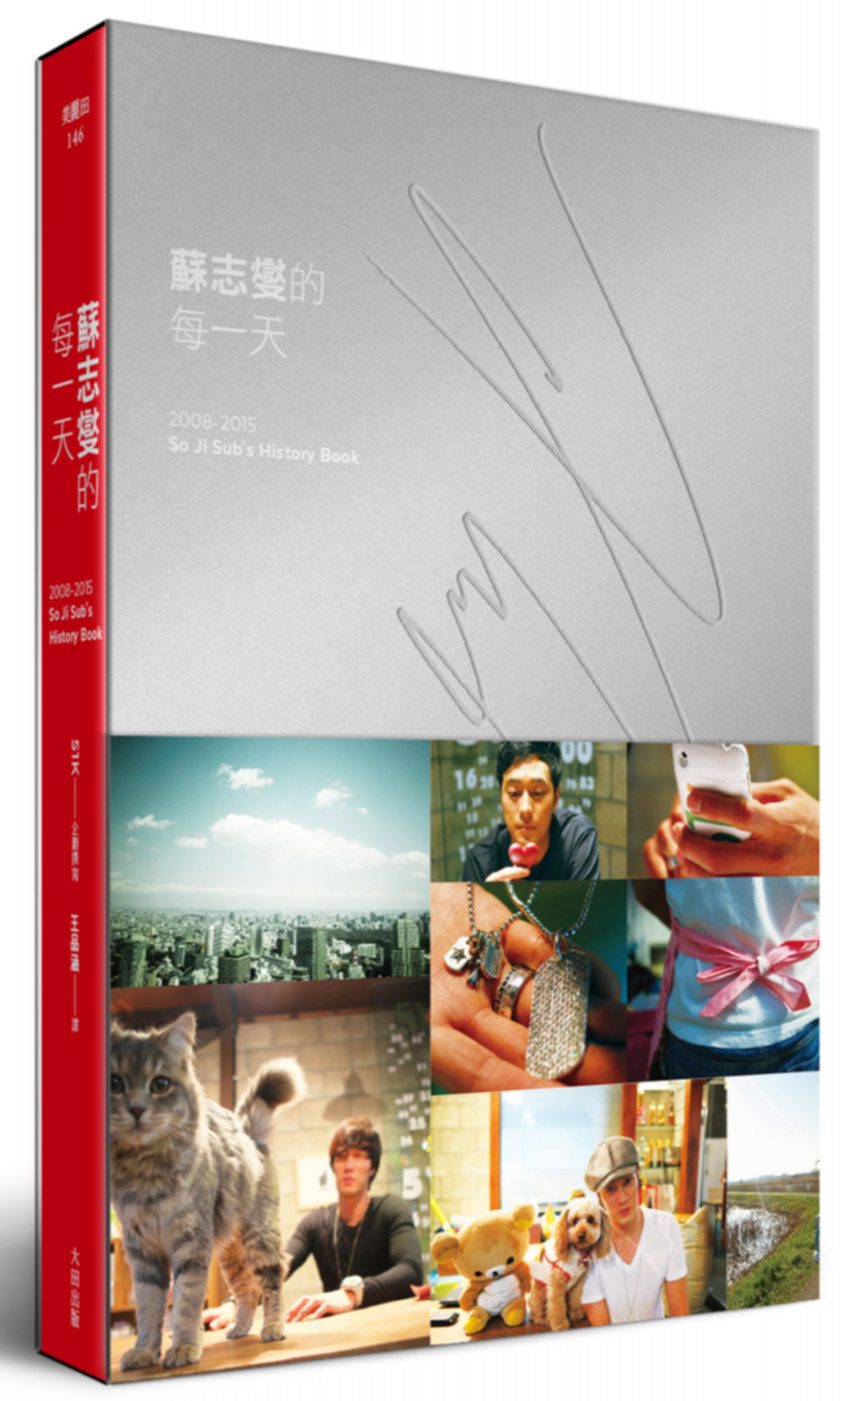
蘇志燮的每一天 2008-2015 So Ji Sub’s History Book(紅色溫度 收藏版)
定價200.00元
8
折優惠:
HK$160
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
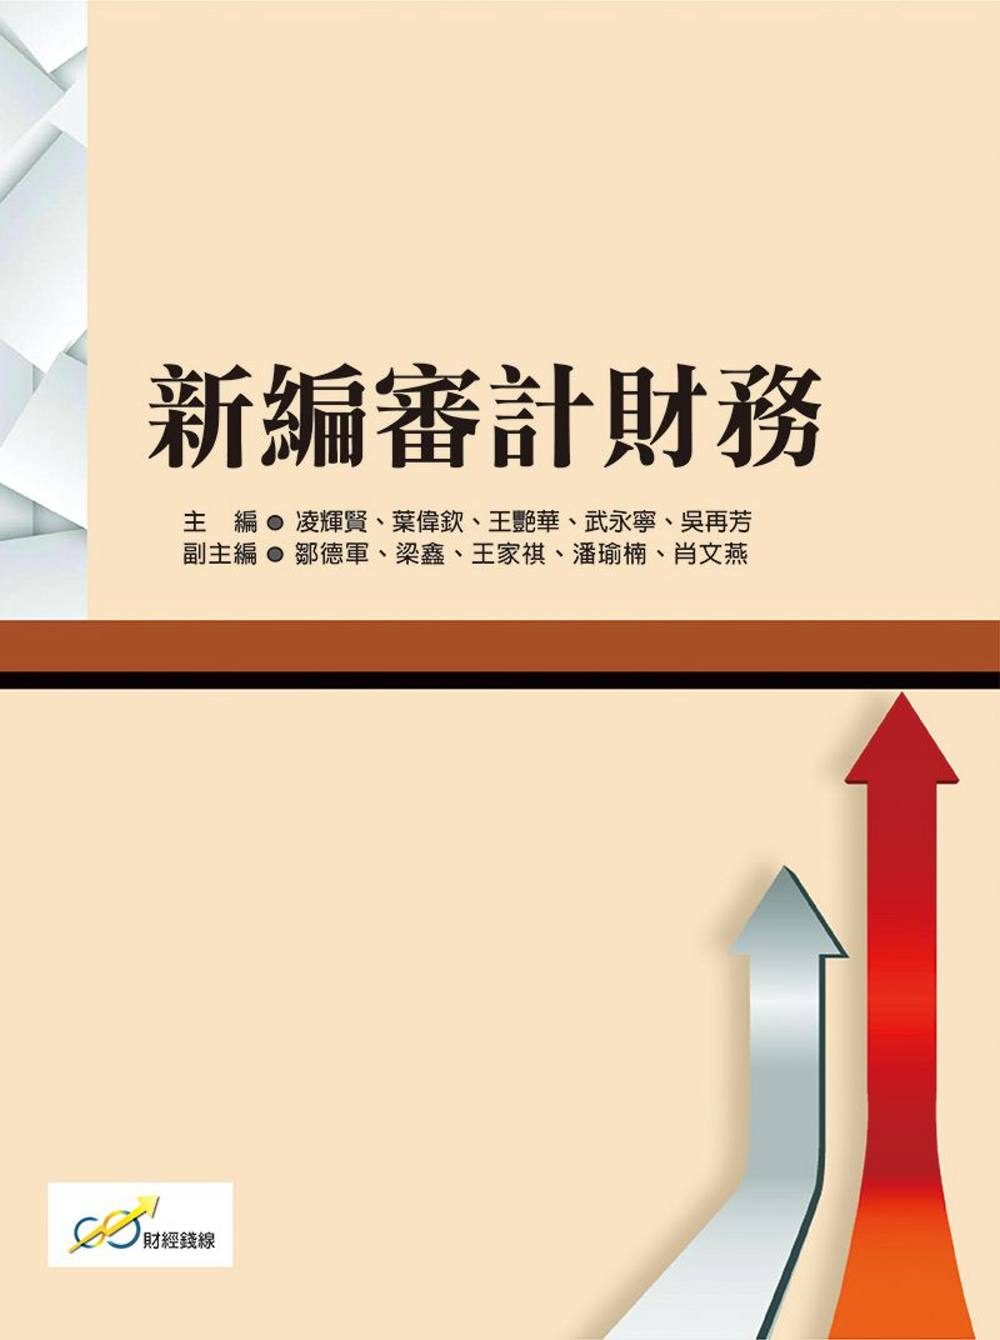
新編審計財務
沒有庫存
訂購需時10-14天
9789576802836
財經錢線文化有限公司
2018年12月07日
167.00 元
HK$ 141.95
詳
細
資
料
<meta itemprop=productID content=isbn:9789576802836/>ISBN:9789576802836</li><li>叢書系列:<a href=https://www.2-floor.dyndns.org/web/sys_puballb/books/?se=M%28%E8%A5%BF%E5%8D%97%E8%B2%A1%E7%B6%93-%E6%96%B0%29&pubid=sonbookservice>M(西南財經-新)</a></li><li>規格:平裝 / 252頁 / 17 x 23 cm / 普通級 / 單色印刷 / 初版</li><li>出版地:台灣
M(西南財經-新)
分
類
專業/教科書/政府出版品
>
財經類
>
會計
>
審計學
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;" itemprop="description">
本書採用國際上通行的業務循環闡述審計實務的內容,即把企業的生產經營活動分為若干循環,分別對各循環進行審計。這種安排思路清晰,有利於讀者把握審計實務的要點,提高學習效果。編排參考和借鑒了近年來出版的審計學教材的優點,並結合當前社會主義市場經濟的實際,力求理論聯繫實際,使讀者能收到學以致用的效果。
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="CategoryP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
<strong>第一章 總 論...................................................... (1)</strong><br>
第一節 審計的定義與分類.......................................... (1)<br>
第二節 審計與會計的關係.......................................... (5)<br>
第三節 審計的主體與對象.......................................... (5)<br>
第四節 審計的目標與職能.......................................... (7)<br>
<br>
<strong>第二章 註冊會計師及其法律責任.................................. (14)</strong><br>
第一節 註冊會計師................................................ (15)<br>
第二節 註冊會計師與審計人員的職業道德............................ (16)<br>
第三節 註冊會計師的法律責任...................................... (19)<br>
第四節 會計師事務所的法律責任.................................... (21)<br>
<br>
<strong>第三章 審計程序.................................................... (35)</strong><br>
第一節 審計程序的定義與作用...................................... (35)<br>
第二節 審計準備階段.............................................. (36)<br>
第三節 審計實施階段.............................................. (43)<br>
第四節 審計終結階段.............................................. (45)<br>
<br>
<strong>第四章 審計工作底稿和審計證據.................................. (51)</strong><br>
第一節 審計證據.................................................. (52)<br>
第二節 審計證據的形成過程........................................ (55)<br>
第三節 審計工作底稿.............................................. (59)<br>
<br>
<strong>第五章 審計方法.................................................... (69)</strong><br>
第一節 審計方法的定義與分類...................................... (70)<br>
第二節 審計的一般方法............................................ (71)<br>
第三節 審計的技術方法............................................ (73)<br>
第四節 審計抽樣.................................................. (76)<br>
<br>
<strong>第六章 審計報告.................................................... (90)</strong><br>
第一節 審計報告的定義、作用和種類................................ (91)<br>
第二節 審計報告的基本內容........................................ (93)<br>
第三節 審計報告的撰寫............................................ (95)<br>
第四節 審計報告的基本類型........................................ (96)<br>
<br>
<strong>第七章 內部控制.................................................. (110)</strong><br>
第一節 內部控制概述............................................ (111)<br>
第二節 內部控制整體框架的內容.................................. (112)<br>
第三節 內部控制評審............................................ (115)<br>
第四節 管理建議書.............................................. (120)<br>
<br>
<strong>第八章 貨幣資金的審計............................................ (127)</strong><br>
第一節 貨幣資金的內部控制及其測試.............................. (128)<br>
第二節 庫存現金審計............................................ (133)<br>
第三節 銀行存款審計............................................ (137)<br>
第四節 其他貨幣資金審計........................................ (143)<br>
<br>
<strong>第九章 銷售與收款循環審計...................................... (149)</strong><br>
第一節 銷售與收款循環及其內部控制測試.......................... (149)<br>
第二節 主營業務收入審計........................................ (152)<br>
第三節 應收帳款審計............................................ (155)<br>
第四節 其他相關帳戶審計........................................ (159)<br>
<br>
<strong>第十章 購貨與付款循環審計...................................... (168)</strong><br>
第一節 購貨與付款循環及其內部控制測試.......................... (168)<br>
第二節 購貨業務與付款的內部控制及測試.......................... (169)<br>
第三節 固定資產內部控制和控制測試.............................. (171)<br>
第四節 應付帳款審計............................................ (173)<br>
第五節 固定資產審計............................................ (175)<br>
第六節 其他相關帳戶審計........................................ (179)<br>
<br>
<strong>第十一章 生產與儲存循環審計.................................... (187)</strong><br>
第一節 生產與儲存循環及其內部控制測試.......................... (188)<br>
第二節 生產成本審計............................................ (190)<br>
第三節 存貨儲存審計............................................ (194)<br>
第四節 其他相關帳戶審計........................................ (200)<br>
<br>
<strong>第十二章 籌資與投資循環審計.................................... (207)</strong><br>
第一節 籌資與投資循環及其內部控制測試.......................... (208)<br>
第二節 負債審計................................................ (211)<br>
第三節 所有者權益審計.......................................... (215)<br>
第四節 投資審計................................................ (218)<br>
第五節 其他相關帳戶審計........................................ (221)<br>
<br>
?新編審計實務? 思考與練習參考答案.............................. (229)<br>
?
</div>
序
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
<strong>前言</strong><br>
<br>
隨著市場經濟環境的不斷完善,審計環境、 審計理論和審計實務均發生了很大的變化。本教材的編寫以滿足應用型 (含高級技術型) 會計人才培養要求為目標,著力於技能教育,突出案例分析,強化重點內容。在教材構架和內容的編排上,本教材堅持理論與實踐結合、 全面與通用兼顧、 繼承與創新並蓄,在充分吸收我國審計工作和審計教學實踐經驗及同類教材優點的基礎上,構建了本教材的結構體系,並在教材的編寫過程中,努力使其體現如下特點:<br>
<br>
一是緊密結合最新出抬並實施的會計準則、 審計準則,特別是註冊會計師審計準則方面的修訂及最新動向,體現教材的先進性和科學性。<br>
<br>
二是充分考慮應用型會計人才的培養要求和會計專業的教學特點,努力在知識結構、難易程度、語言表達等方面做出特別的安排和設計,以增強教材的針對性和可接受性。<br>
<br>
三是在內容上追求「全、新、實」。「全」,即注重全面闡述本學科的基本理論、基本方法和基本技能,體現教材的完整性和廣泛適用性。「新」,即內容與時俱進,體現在準則介紹的及時性、方法使用的前沿性上。「實」,即每章開始都有一個引導案例引出本章內容,每章都配有案例和思考與練習(附有答案),盡量避免枯燥籠統,以體現實用性。<br>
<br>
四是「雙師型」教師合作編寫。本教材的主編、副主編均為在高校從事多年財務會計和審計教學工作,同時具有企業財務工作和審計實際工作經驗,並且取得註冊會計師、註冊稅務師資格的「雙師型」教師,對審計教學和審計工作具有豐富的經驗和獨到的見解。<br>
<br>
在本教材的編寫過程中,我們參考了很多同行的資料和成果,在此一併致謝。儘管我們在教材的內容結構設計、 案例安排等方面做出了很多努力,但由於編者的經驗和視野有限,書中難免會有疏漏之處,懇請各相關教學單位和讀者在使用本教材的過程中給予關注並提出改進意見,以便我們進一步修訂和完善。
<div style="text-align: right;"><br>
編者</div>
書
評
其 他 著 作