{itemname}
{itemname}
香港二樓書店 > 今日好書推介
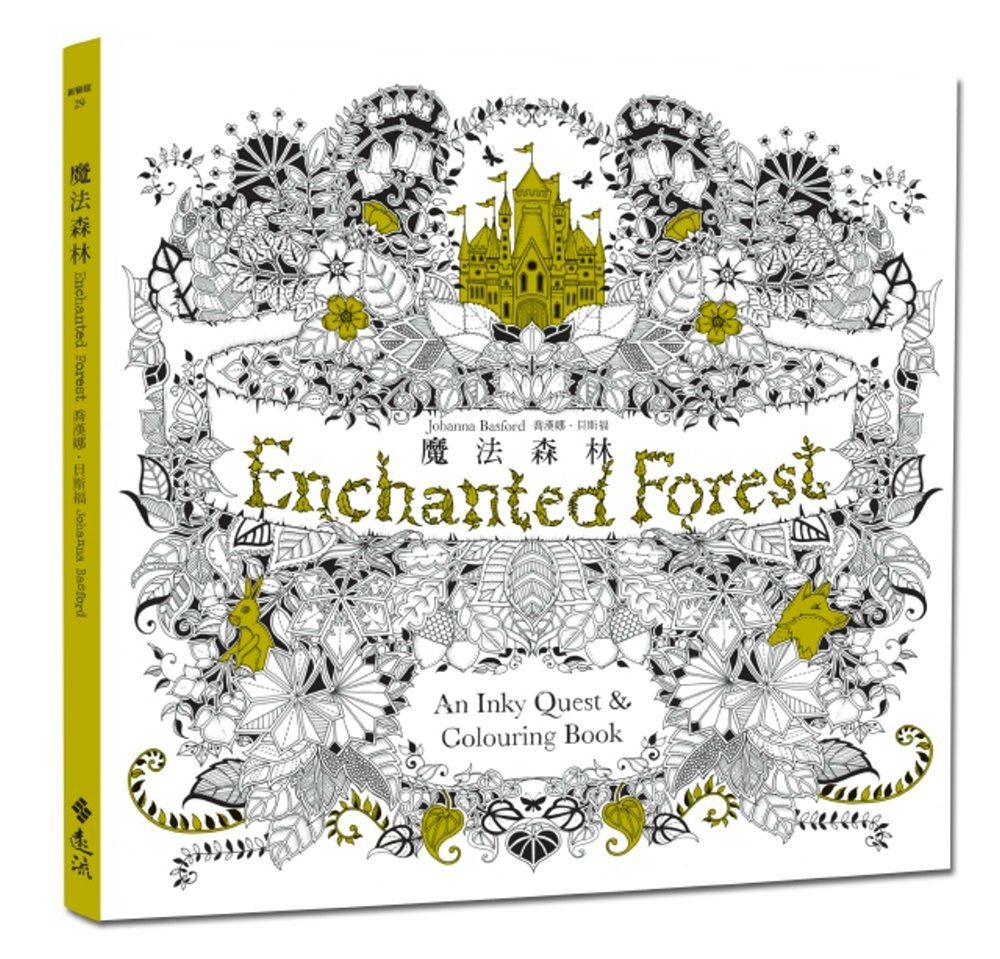
魔法森林(《秘密花園》第二集,中文版獨家附贈32頁練習本)
定價93.00元
8
折優惠:
HK$74.4
●二樓推薦
●文學小說
●商業理財
●藝術設計
●人文史地
●社會科學
●自然科普
●心理勵志
●醫療保健
●飲 食
●生活風格
●旅 遊
●宗教命理
●親子教養
●少年讀物
●輕 小 說
●漫 畫
●語言學習
●考試用書
●電腦資訊
●專業書籍
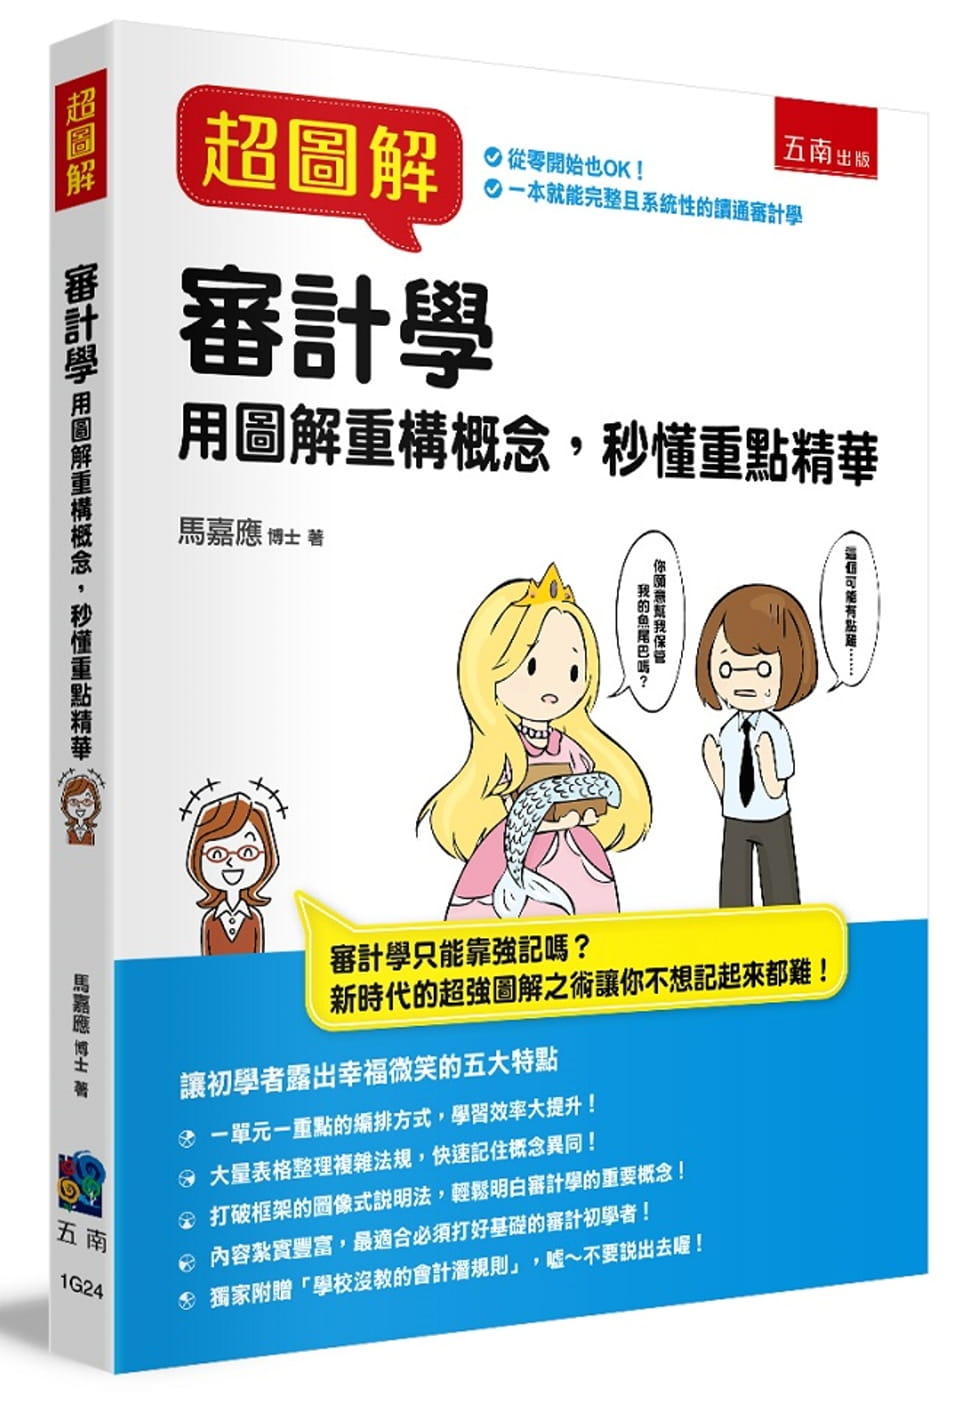
超圖解審計學:用圖解重構概念,秒懂重點精華
沒有庫存
訂購需時10-14天
9789577637024
馬嘉應
五南
2019年11月28日
127.00 元
HK$ 120.65
詳
細
資
料
ISBN:9789577637024</li><li>叢書系列:<a href=https://www.2-floor.dyndns.org/web/sys_puballb/books/?se=%E8%B6%85%E5%9C%96%E8%A7%A3&pubid=wunan>超圖解</a></li><li>規格:平裝 / 260頁 / 17 x 23 x 1.3 cm / 普通級 / 雙色印刷 / 初版</li><li>出版地:台灣
超圖解
分
類
專業/教科書/政府出版品
>
財經類
>
會計
>
審計學
內
容
簡
介
<div class="bd">
<div class="content" style="height:auto;">
審計學只能靠強記嗎?新時代的超強圖解之術讓你不想記起來都難!<br>
<br>
讓初學者露出幸福微笑的五大特點<br>
?一單元一重點的編排方式,學習效率大提升!<br>
?大量表格整理複雜法規,快速記住概念異同!<br>
?打破框架的圖像式說明法,輕鬆明白審計學的重要概念!<br>
?內容紮實豐富,最適合必須打好基礎的審計初學者!<br>
?獨家附贈「學校沒教的會計潛規則」,噓∼不要說出去喔!<br>
<br>
莫急莫驚莫害怕,讓大神來幫你突破盲點!<br>
<br>
專門為初學者設計的審計學入門,量身打造超易懂的圖像式解說,只要循著邏輯,不須強記就能秒懂審計學的重要觀念。<br>
本書內容十分豐富,包含查核前的準備、五大循環到最後的查核報告,一本就能完整且系統性的讀通審計學。<br>
特別設計「大神突破盲點」與「學校沒教的會計潛規則」單元,補充審計學小知識和上課沒說的會計師業界行規,不只加深記憶,更貼近職場現況。<br>
<br>
審計須應用嚴謹與系統的方法(也就是相關查核程序),針對明示或是隱喻的財務聲明,蒐集相關資訊來支持會計師專業見解。<br>
<br>
此書的編寫也依此邏輯觀念。前三章針對查核人員的養成與查核工作環境加以說明。查核工作規劃與查核執行的整體觀念在第四章到第八章探討。查核風險的承擔會影響到查核工作的進行也就是查核抽樣,在第九章說明。目前已是電子資訊化時代,所以查核工作也須面對蓬勃發展的電子資訊環境,執行不同的查核策略,這部分在第10章探討。企業本身的運作大體上可分為五大循環,針對五大循環的詳細查核工作,我們在第11章到第15章詳細說明。最後查核工作完成後。查核人員應注意的最後工作及最後的結晶(查核報告)在第16章說明。另外,我們最後一章說明除查核工作外其他與查核工作相關的業務性質與範圍。<br>
<br>
別再死記硬背課本的文字說明啦!配合圖解才能真正快速理解!<br>
超圖解讓你審計學一讀就懂!升學考試免煩惱,求職升官好順利!<br>
?
</div><div class="type02_gradient" style="display:none;"></div>
</div></div><div class="mod_b type02_m057 clearfix">
<a name="AuthorP00a400020009"> </a>
目
錄
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h2">
序言<br>
<br>
<strong>Chapter 1 審計的意義與類型 001</strong><br>
1-1 什麼是審計 002<br>
1-2 會計師專業 004<br>
1-3 會計師業務 007<br>
附錄 一般公認審計準則總綱 011<br>
<br>
<strong>Chapter 2 會計師的職業道德 013</strong><br>
2-1 職業道德 014<br>
2-2 美國職業道德規範 016<br>
2-3 美國職業道德規則彙總 018<br>
2-4 臺灣職業道德規範 022<br>
<br>
<strong>Chapter 3 會計師的品質控制與法律責任 053</strong><br>
3-1 品質控制 054<br>
3-2 會計師法律責任 057<br>
附錄 美國行為規則 059<br>
<br>
<strong>Chapter 4 接受委託及規劃查核 065</strong><br>
4-1 查核是什麼 066<br>
4-2 財務報表審計流程 067<br>
4-3 接受審計委任之流程 068<br>
4-4 準備委任書 070<br>
4-5 分析性複核程序 073<br>
<br>
<strong>Chapter 5 重大性、查核風險及初步查核策略 075</strong><br>
5-1 重大性 076<br>
5-2 查核風險 078<br>
5-3 初步查核策略 080<br>
5-4 執行審計測試 082<br>
5-5 首次受託—期初餘額之查核 086<br>
<br>
<strong>Chapter 6 不實表達之查核 089</strong><br>
6-1 錯誤與舞弊 090<br>
6-2 舞弊因素 093<br>
6-3 對舞弊的責任 096<br>
6-4 察覺舞弊風險後之因應 098<br>
<br>
<strong>Chapter 7 瞭解內部控制結構 101</strong><br>
7-1 內部控制之調查與評估流程 102<br>
7-2 內部控制的意義 104<br>
7-3 受查者環境 107<br>
7-4 內部控制制度五要素 108<br>
7-5 內部控制先天限制 116<br>
<br>
<strong>Chapter 8 控制測試與證實程序測試 119</strong><br>
8-1 評估偵知風險 120<br>
8-2 控制測試 122<br>
8-3 證實程序的設計 126<br>
<br>
<strong>Chapter 9 審計抽樣 131</strong><br>
9-1 審計抽樣的定義 132<br>
9-2 控制測試抽樣風險和非抽樣風險 136<br>
9-3 控制測試的統計抽樣 138<br>
9-4 證實性程序抽樣風險和非抽樣風險 143<br>
附錄 抽樣例表 147<br>
<br>
<strong>Chapter 10 查核電子資料處理系統 153</strong><br>
10-1 基本概念 154<br>
10-2 電腦資訊系統環境之風險及其內部控制之特性 157<br>
10-3 電腦資訊系統之控制 159<br>
10-4 查核策略 161<br>
<br>
<strong>Chapter 11 查核收入循環 163</strong><br>
11-1 收入循環之流程與查核目標 164<br>
11-2 收入循環之固有風險 165<br>
11-3 收入循環之內部控制考量 166<br>
11-4 賒銷交易之控制活動 168<br>
11-5 現金交易之控制活動 169<br>
11-6 銷貨調整交易之控制活動 170<br>
11-7 應收帳款之證實程序 171<br>
附錄 循環交易類型之舞弊 175<br>
<br>
<strong>Chapter 12 查核費用循環 177</strong><br>
12-1 費用循環的查核目標 178<br>
12-2 費用循環之流程 180<br>
12-3 費用循環之內部控制考量 183<br>
12-4 控制活動 184<br>
12-5 應付帳款之證實程序 187<br>
<br>
<strong>Chapter 13 查核生產與人事薪資循環 191</strong><br>
13-1 規劃生產循環的查核 192<br>
13-2 生產循環的內部控制 194<br>
13-3 存貨的證實程序 196<br>
13-4 人事薪資循環 198<br>
<br>
<strong>Chapter 14 查核投資與融資循環 201</strong><br>
14-1 規劃投資循環的查核 202<br>
14-2 「不動產、廠房及設備」的證實程序 204<br>
14-3 規劃融資循環的查核 208<br>
14-4 長期負債的證實程序測試 211<br>
14-5 股東權益的證實程序測試 213<br>
<br>
<strong>Chapter 15 查核現金餘額 215</strong><br>
15-1 現金餘額的查核目標 216<br>
15-2 現金交易的內部控制 217<br>
15-3 現金的證實程序 220<br>
附錄 挪用資產和土地投資舞弊(聯明案) 227<br>
<br>
<strong>Chapter 16 查核工作之完成 229</strong><br>
16-1 外勤工作之完成 230<br>
16-2 與客戶溝通 234<br>
16-3 取得書面聲明 236<br>
16-4 會計師何時應出具報告 237<br>
附錄 會計師查核報告 239<br>
<br>
<strong>Chapter 17 其他服務與報告 243</strong><br>
17-1 財務報表之核閱 244<br>
17-2 財務資訊協議程序之執行 247<br>
17-3 財務資訊之代編 248
</div>
序
<div class="bd">
<div class="content more_off" id="M201105_0_getProdTextInfo_P00a400020009_h3">
<strong>序</strong><br>
<br>
審計的需求與產生主要是來自利益衝突的兩方需有一公正的第三者替他們確認雙方所需的資料之合理性。所謂利益衝突可能是來自提供資金的另一方對於需錢的一方提供的相關資訊的可靠性存疑時,須由專業的第三方提供公正嚴謹的專業見解。這第三方就是會計師。存疑的資訊就是財務報表與相關的揭露。<br>
<br>
審計須應用嚴謹與系統的方法 (也就是相關查核程序),針對明示或是隱喻的財務聲明,蒐集相關資訊來支持會計師專業見解也就是查核報告。<br>
<br>
此書的編寫也依此邏輯觀念。前三章針對查核人員的養成與查核工作環境加以說明。查核工作規劃與查核執行的整體觀念在第四章到第八章探討。查核風險的承擔會影響到查核工作的進行也就是查核抽樣,在第九章說明。目前已是電子資訊化時代,所以查核工作也須面對蓬勃發展的電子資訊環境,執行不同的查核策略,這部分在第10 章探討。企業本身的運作大體上可分為五大循環,針對五大循環的詳細查核工作,我們在第11 章到第15 章詳細說明。最後查核工作完成後。查核人員應注意的最後工作及最後的結晶(查核報告)在第16 章說明。另外,我們最後一章說明除查核工作外其他與查核工作相關的業務性質與範圍。<br>
<br>
實際上,審計查核工作雖是對財務資訊求證其合理。但這些均是與人有關。所以閱讀本書時,希望讀者能以一般人對於要說服對方做有利於自己的決策時,可能會如何處理的角度,來看此書可能會較容易瞭解。<br>
?
</div>
書
評
其 他 著 作